聚酰胺66(简称PA66)是由己二酸和己二胺缩聚而成的半结晶热塑性工程塑料,也是产量最大、应用最广的工程塑料之一,在轮胎帘子布、输送带、传动带骨架,汽车和电子零部件、织带、鞋带、渔网、户外服装、土工布、缆绳、织带、日用刷丝等领域应用广泛。
生产现状
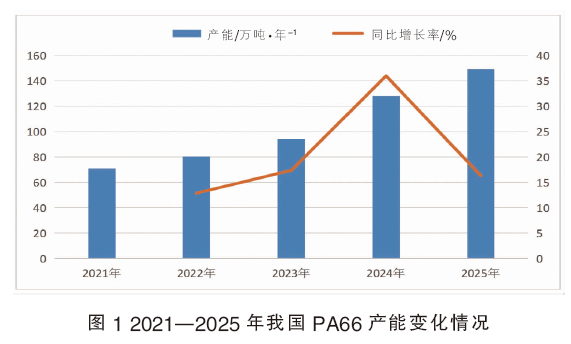
随着关键原料己二胺生产技术的突破,己二胺的供应量不断增加,加上下游需求的增长,“十四五”期间,我国PA66的产能稳步增长。先后有英威达尼龙化工、神马实业、宁夏瑞泰科技、浙江新力新材料、安徽昊源化工、天辰齐翔新材料、山东隆华高分子材料、唐山中浩化工有限公司、中国石油辽阳石化分公司等企业的新建或者扩建装置建成投产,我国PA66产能由2021年的71.2万吨/年增长到2025年的149.4万吨/年。2021—2025年我国PA66产能变化情况见图1。
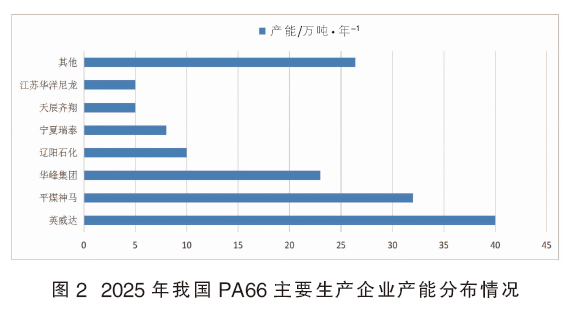
我国PA66产能集中度较高,主要集中在英威达、平煤神马、华峰集团、辽阳石化和宁夏瑞泰5家企业,2025年的产能合计达到113.0万吨/年,占总产能的75.64%。其中英威达的产能最大,为40.0万吨/年,约占总产能的26.77%;其次是平煤神马,产能为32.0万吨/年,约占21.42%;再次是华峰集团,产能为23.0万吨/年,约占15.40%。2025年我国PA66主要生产企业产能分布情况见图2。
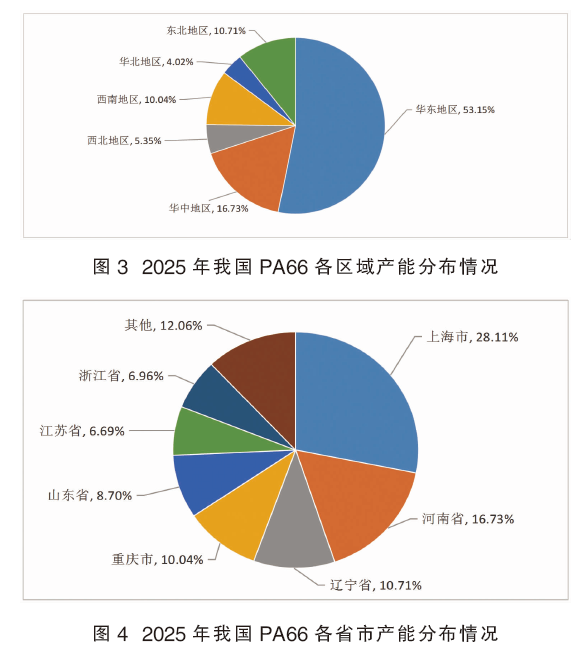
我国PA66生产装置主要集中在华东(包括江苏省、浙江省、山东省、上海市)、华中(包括河南省)和西南(包括重庆市)3个地区,2025年3个地区的产能合计达到125.4万吨/年,约占总产能的83.94%。2025年我国PA66各区域和主要省市产能分布情况分别见图3和图4。
我国PA66大型生产企业大都实现了上下游装置一体化,比如平煤神马集团,形成了煤→电石→乙炔→丁二烯→己二腈→己二胺→PA66 盐→切片→工业丝/帘子布/气囊丝完整产业链,华峰集团实现了苯→环己烷→环己醇→己二酸→己二腈→己二胺→PA66→工业丝/民用丝/改性一体化,英威达实现了己二腈→己二胺→PA66/高端改性一体化。这一模式不仅增强了抵御市场风险的能力,还有利于产业发展。
进出口分析
1.进口分析
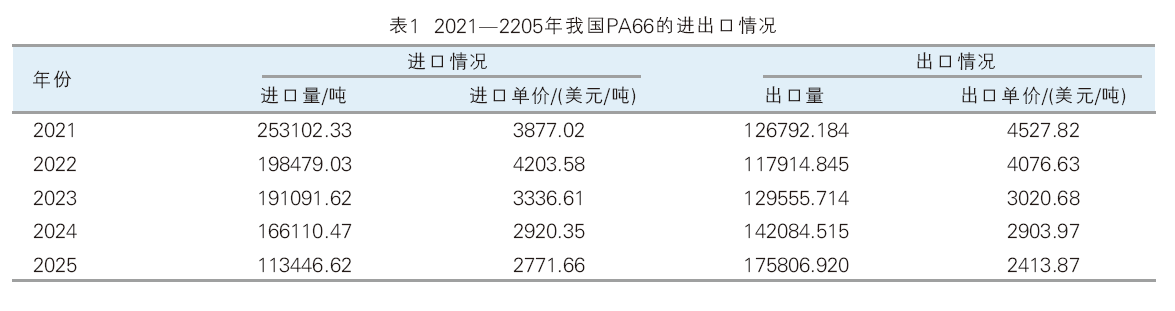
根据中国海关统计,2021—2025年,我国PA66的进口量呈现逐年下降的态势,其中2021年的进口量为253102.33吨,2025年为113446.62吨,同比下降约31.70%。2021—2025年我国PA66的进出口情况见表1。
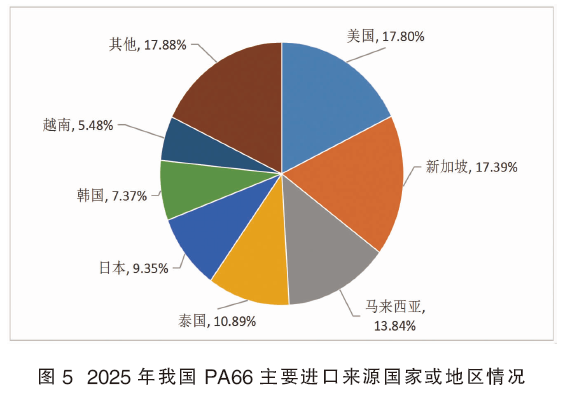
2025年,日本、马来西亚、新加坡、泰国和美国是主要的进口来源国家,进口量合计为78581.59吨,约占总进口量的69.27%,同比下降约30.73%。2025年我国PA66主要进口来源国家或地区情况见图5。
2.出口分析
2021—2025年,我国PA66的出口量呈现先下降,然后逐年增长的发展态势,其中2021年的出口量为126792.18吨,2025年为175806.92吨,同比增长约23.73%(表1)。
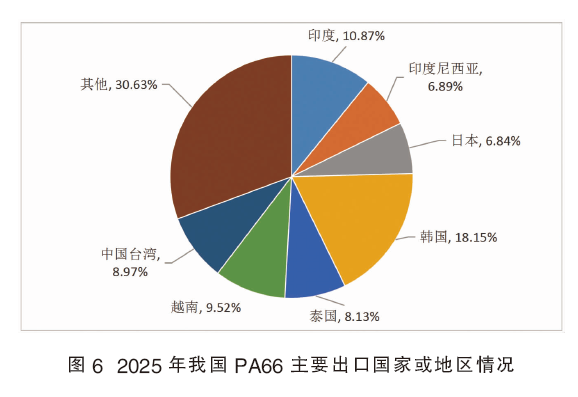
2025年,印度、印度尼西亚、日本、越南、韩国、泰国和中国台湾是主要的出口国家或地区,出口量合计为121948.75吨,约占总出口量的69.37%,同比增长约11.79%。2025年我国PA66主要出口国家或地区情况见图6。
消费现状
2021—2025年,我国PA66的表观消费呈现逐年增长的发展态势,年均增长率约为8.95%。其中2021年的表观消费量为最小值51.23万吨,2025年增加到78.66万吨,同比增长约5.73%,相应产品自给率也呈现逐年增长的发展态势,其中2021的产品自给率为最小值75.35%,2025年为107.93%,同比增长约11.53%。
PA66下游可分为工程塑料、工业丝和民用丝等三大领域。2025年的消费结构为:工程塑料领域对PA66的需求量约占总消费量的55%,工业丝约占29%,民用丝约占14%,地毯丝等其他约占2%。
2021—2025年,我国PA66的市场价格除了2024年之外,整体呈现逐年下降的态势。预计今后一段时间内,由于国内供需矛盾,以及上游原料己二胺和己二酸供应量增长,我国PA66的市场价格仍将维持在较低价位运行,围绕成本线上下波动将成为市场主旋律。
未来发展趋势
一是产能将不断增加,供需矛盾日益突出。随着原料己二胺建设步伐的加速,以及产业链发展的需要,未来我国PA66的产能仍将不断增加。除了山东隆华高分子材料、宁夏瑞泰科技、神马实业、安徽昊源化工等现有企业进一步拓展产能之外,还有华鲁恒升、山东聚合顺新材料、福建福化古雷石化、山西恒力新材料、天津新和成新材料、河南心连心化学、宁夏宝廷新材料科技有限公司、新南山化学(利津)、郓城旭阳天辰新材料、河南峡光高分子材料、上海洁达尼龙材料、江苏威名新材料等多家企业介入,新建装置主要集中在2026—2027年投产,且大都是一体化项目。预计2030年,我国PA66的产能将突破250.0万吨/年,而届时需求预计仅100.0万~105.0万吨,产能过剩矛盾凸显,竞争将更加激烈。
二是随着新建装置的建成投产,我国PA66的产业布局将更加合理,原料和下游一体化程度将进一步提升,华南地区等将改变没有生产装置的历史,产品供销链发生改变,不仅促进产品产业链的发展,而且降低采购及运输等经营成本,提升抵御市场风险的能力。
三是随着国家相关部门将 PA66 正式列入重点新材料产能预警名录,未来新建或者扩建装置的备案/环评将趋严,PA66生产装置的集中度将进一步得到提升,大型化、一体化和规模化将成为发展主流,小企业将会加速出局,行业将迎来兼并重组潮。
四是未来我国PA66的消费领域仍主要集中在工程塑料、工业丝和民用丝三大领域。其中工程塑料仍旧是最主要的消费领域,但占比将在2023年下降到50%以下;工业丝将保持适度增长态势;民用丝领域2030年的占比将提升到20%左右。
五是我国PA66产品质量定位多在中低端,通用产品供需错配、汽车/电子等用高端牌号产品的产量还无法满足国内实际生产需求,未来还有一定数量需要依靠从美国、日本、马来西亚、泰国、新加坡等国家进口,但进口量将逐渐减少。此外,随着生产技术的不断进步,产品质量的提高,我国PA66出口将更加常态化,凭借成本优势与国际巨头竞争。PA66出口量将会有较大幅度的增长,印度、印度尼西亚、日本、越南、韩国、泰国和中国台湾等将是主要的出口国家或地区。
六是PA66 工艺将从间歇为主转向连续主导,连续聚合大型化、生物基与化学再生、智能低碳一体化将成为核心方向。
七是PA66的产品结构将从通用转向差异化、定制化、高端化、绿色化和功能化方向发展,以提高产品的附加值,满足新能源汽车材料、电子电气、高端纤维等高附加值领域不断增长的需求。
八是随着产能供需失衡,PA66未来市场价格竞争将会进一步加剧、企业利润会进一步压缩,行业开始步入低利润或者微利润时代,围绕成本线上下波动将成为市场主旋律。
发展建议
我国PA66经过“十四五”期间的快速发展,产能和生产技术进一步提升,行业已进入产能供需矛盾、高端不足、竞争加剧、绿色转型的关键期。今后应该理性扩能,合理布局,遏制低端重复建设,避免无序竞争;强化产业链协同,构建 “己二腈-己二胺-PA66 -下游” 一体化发展模式,建立上下游战略联盟,协调行业发展,深化产业链协同,提升抗风险能力;加快技术创新,推动绿色高端发展;突破高端瓶颈,实现进口替代;提升产品质量和性能,拓展高端应用领域,通过差异化竞争缓解供需矛盾;推进绿色低碳转型,构建循环经济体系;规范行业标准,强化质量与品牌建设;进一步优化进出口贸易结构,培育民族高端品牌,提升国产PA66在国际市场的认可度,减少对海外品牌依赖;拓展国际市场空间,提升国内产品的国际竞争力,构建更加平衡、可持续的供需格局,使我国PA66及其相关行业健康稳步发展。