

聚乙烯(PE)是以乙烯为单体经聚合制得的热塑性树脂,也是全球产量与消费量最大的合成树脂品种之一。按密度与分子结构可将其分为高密度聚乙烯(HDPE)、低密度聚乙烯(LDPE)和线型LDPE(LLDPE)。PE广泛用于薄膜、中空容器、注塑制品、管材、电线电缆及纤维等领域,是石化工业的基础材料之一。其价格与供需受原油及乙烷等原料成本、产能投放节奏及地缘政治等因素影响,PE市场常被视为反映全球石化产业周期的重要指标。
全球PE市场分析
1.供应情况
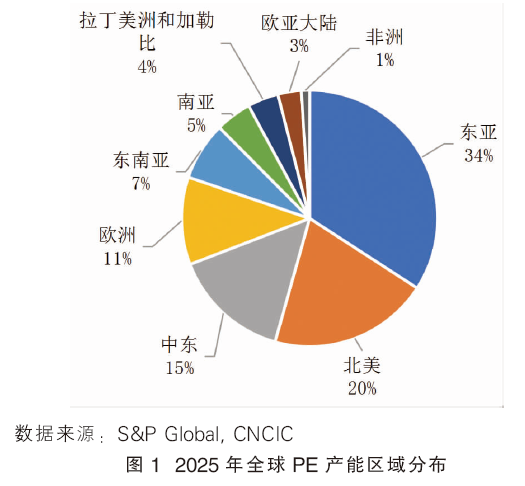
2025年,全球PE总产能为1.51亿吨/年,产量为1.25亿吨,开工率82.8%,产能高度集中在东亚、北美、中东和欧洲四大区域,合计占全球总产能的80%。具体来看,东亚产能约5156.8万吨/年,全球占比34.1%;北美约3050.7万吨/年,全球占比20.2%;中东约2238.2万吨/年,全球占比14.8%;欧洲约1667.8万吨/年,全球占比11.0%。此外,东南亚、南亚、拉丁美洲和加勒比地区、欧亚大陆及非洲等区域亦有部分产能,但规模相对有限,占比依次为7.3%、4.5%、3.9%、2.9%和1.0%(见图1)。
2.消费情况
2025年,全球PE消费量约1.25亿吨。从下游应用结构看,薄膜占比最高(49.7%),其后依次为吹塑(11.6%)、注塑(10.7%)、管材(9.1%)、拉丝(2.3%)、电线电缆(2.2%)、涂覆(2.1%)、滚塑(1.7%)和纤维(0.2%)。PE产品广泛应用于包装、物流、汽车、建筑及电线电缆等终端领域。
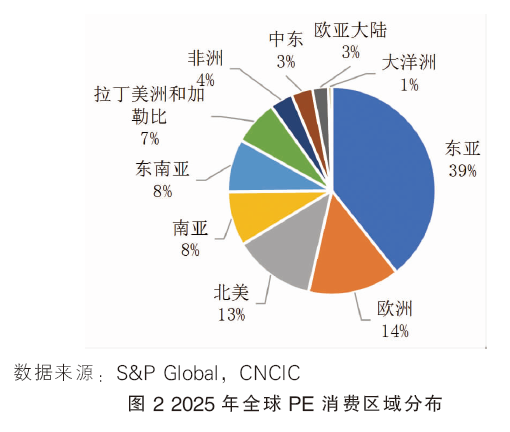
东亚是全球第一大PE消费地区,2025年PE消费量4930.3万吨,占全球总消费量的39.3%,中国PE消费量约4385万吨,是东亚地区核心主导消费地区。东亚地区产业链完整,包装、农膜、家电和快递等下游制造业全球领先,叠加东亚地区人口基数大,日常塑料消费大,从而带动东亚区域PE的消费。
欧洲是全球第二大消费地区,2025年PE消费量1793.1万吨,占全球总消费量的14.3%。欧洲地区尤其是西欧发达经济体众多,该区域人均塑料消费量处于全球较高水平。下游需求主要来自食品包装、建筑管材及汽车轻量化等领域,同时规模化农业对农膜需求形成稳定支撑。整体来看,西欧市场已趋于成熟饱和,消费增速较为平缓。
北美是全球第三大消费地区,2025年PE消费量1598.4万吨,占全球总消费量的12.7%,主要用于冷链物流、大型商超包装、油气输送管道及汽车等产业。
南亚是全球第四大消费地区,2025年PE消费量1061.1万吨,占全球总消费量的8.5%。印度是南亚地区最主要的PE消费国,受益于庞大的人口规模、快速城镇化的推进,以及食品包装、农膜和日用品等基础领域需求的持续释放,南亚地区PE消费量近年来增长显著。
东南亚、拉丁美洲和加勒比地区、非洲、中东、欧亚大陆及大洋洲的PE消费量依次为1034.1万吨、880.7万吨、448.6万吨、412.5万吨、311.5万吨和68.0万吨,全球占比分别为8.2%、7.0%、3.6%、3.3%、2.5%和0.5%(见图2)。
3.供需平衡分析
2025年,全球PE总产能为1.51亿吨/年,产量为1.25亿吨,开工率82.8%,总量层面供需基本平衡。然而,区域间分化明显,市场呈现“总量基本平衡、区域结构性失衡与短缺并存”的典型特征。
分区域来看,2025年,中东地区PE产能为2238.2万吨/年,消费量为412.5万吨;北美地区产能为3050.7万吨/年,消费量为1598.4万吨。两地凭借丰富的原油、页岩气资源,PE生产原料成本优势显著,供应能力充足,除满足自身需求外,均有余量可供出口。
东亚、欧洲、南亚、拉丁美洲和加勒比地区、非洲及东南亚等区域存在不同程度的供应缺口,需依赖外部进口弥补。2025年,东亚地区产能为5156.8万吨/年,产量4039.6万吨,消费量为4930.3万吨,该地区虽整体产能规模较大,但存在结构性失衡(以通用级为主),需大量进口高端PE产品。欧洲地区产能为1667.8万吨/年,产量为1316.1万吨,需求量为1793.1万吨,供应缺口约477.0万吨。南亚地区产能为686.1万吨/年,产量为606.2万吨,需求量为1061.1万吨,供应缺口约454.9万吨。拉丁美洲和加勒比地区产能为590.8万吨/年,产量为436.4万吨,需求量为880.7万吨,供应缺口约444.3万吨。非洲地区产能为157.6万吨/年,产量为94.7万吨(装置主要集中于南非),需求量为448.6万吨,供应缺口约353.9万吨。东南亚地区产能为1108.4万吨/年,产量为859.7万吨,需求量为1034.1万吨,供应缺口约174.4万吨,同样存在一定的结构性失衡。
大洋洲无PE生产装置(仅有物理回收装置),区域内需求全部依赖进口满足。
4.未来五年供需趋势预测
预计未来五年,全球PE供应增速稍高于消费增速,供需关系将逐步趋于宽松,新增产能消化成为市场运行的核心压力。
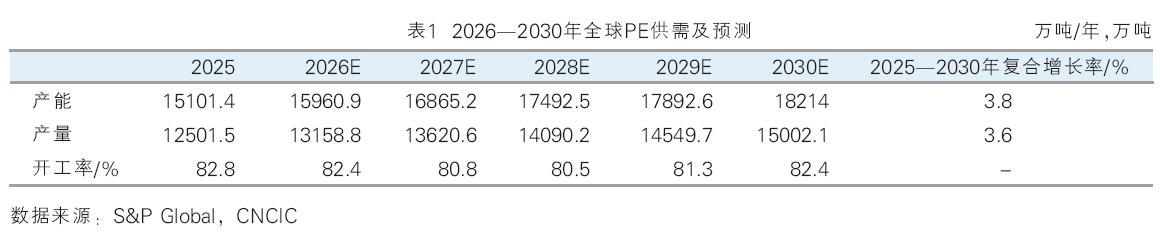
供应方面,全球PE产能持续扩张,预计到2030年全球PE总产能将达到1.82亿吨/年,较2025年净增加3112.6万吨/年,年复合增长率约3.8%。2026—2030年,全球PE新增产能主要来自亚洲地区,集中在东亚的中国、中东以及南亚的印度等国家,合计新增产能2487.2万吨/年,其中中国将贡献主要增量,预计新增产能1714万吨/年,占比55.1%;中东、印度分别新增产能403万吨/年、235.1万吨/年,占比分别为12.9%、7.6%。
此外,在东亚大幅扩能的冲击下,欧洲、日本及部分亚洲国家成为产能退出的主要地区,部分老旧产能退出节奏或将进一步加快,预计退出产能在300万吨/年左右。具体来看:中国退出产能约200万吨/年,为全球最大的退出来源;日本方面,旭化成、丸善千叶、出光千叶等PE装置已停产或计划停产,合计退出产能约30万吨/年;欧洲方面,埃克森美孚计划关停苏格兰16万吨/年LDPE产线,巴斯夫计划关停德国路德维希港28万吨/年HDPE/LDPE产线,沙特基础工业公司计划关停荷兰15万吨/年LLDPE产线,利安德巴赛尔计划关停18万吨/年LDPE产线,合计退出产能约77万吨/年;北美方面,陶氏公司计划于2026年底关停位于美国的两条18万吨/年LDPE产线,合计退出产能36万吨/年。
需求方面,全球PE消费增长将保持较低增速增长,预计到2030年全球PE消费量将达到1.5亿吨,2025—2030年复合增长率约3.6%(见表1)。从下游驱动因素看,各应用领域增长节奏各异:一是电商与快递行业持续高速发展,叠加农膜需求稳步提升,对PE薄膜类消费形成明显拉动;二是日用品、家电及汽车等领域对PE注塑料、滚塑料的消费将保持平稳增长;三是建筑领域对管材料的需求仍具一定带动作用,消费增量主要集中于印度、非洲等新兴市场;四是电线电缆、锂电等新能源领域对PE消费有一定拉动,但当前消费体量相对较小。
从区域增长格局看,东亚地区仍将是未来PE消费增长的主导力量,东南亚、南亚及非洲等新兴市场亦将贡献一定增量,而北美、欧洲等发达地区消费增速则将进一步放缓。
中国PE出口分析
在中国海关进出口统计中,PE对应三个海关税则号:39012000(初级形状的PE,比重≥0.94),对应HDPE;39014020(初级形状的线型LDPE,比重<0.94),对应LLDPE;以及39011000(初级形状的PE,比重<0.94),对应LDPE。
1.中国化工品出口现状
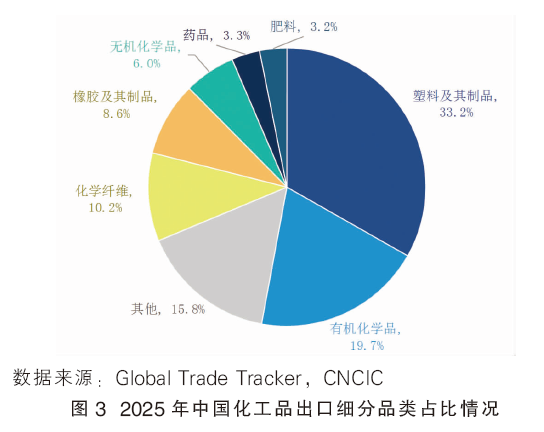
中国为全球第一大化工品出口国,出口优势显著。根据Global Trade Tracker的统计数据,2025年,中国化工产品出口额达4269.9亿美元,占全球出口总额的11.7%;出口量24477.1万吨,同比增长17.9%。从产品结构看,塑料及其制品占比33.2%,有机化学品占比19.7%,化学纤维占比10.2%,三大品类合计占比超过六成,构成化工品出口的基本盘(见图3)。高附加值产品出口增长势头强劲,农药制剂、锂电池材料、光伏材料出口复合增长率处于较高水平。
2.中国PE出口分析
2025年,中国PE总产能达3964万吨/年,同比增长15.7%;产量3075万吨,同比增长13.3%;进口量基本保持稳定,约1341万吨。在消费端,受国内包装、交通、快递等行业需求持续复苏拉动,2025年PE消费增速回升至7.2%,全年消费量约4385万吨,自给率提升至70%,总体呈现“基础通用料供给充裕、高端牌号依赖进口”的双重特征。2026年,中国PE预计新增产能585万吨/年,在国内扩大内需政策持续推动下,预计消费量将达到4479万吨。据预测,到2030年,中国PE总产能将达到5678万吨/年,消费量将达到5342万吨/年,出口将成为消纳过量产能的重要途径。
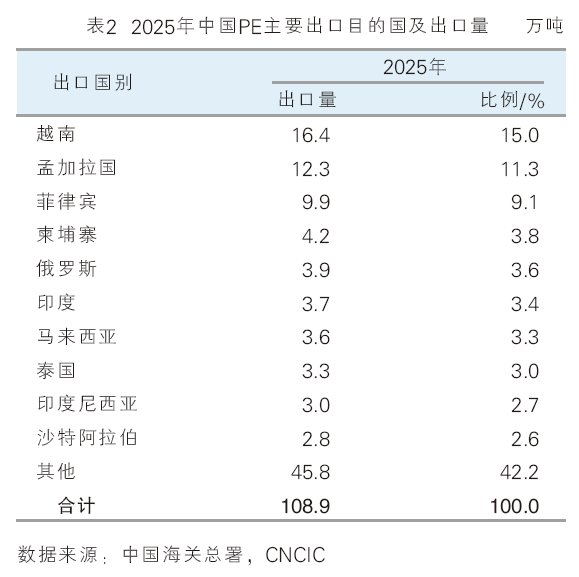
2025年,中国PE出口总量为108.9万吨。其中,HDPE出口量为50.4万吨,占比46.3%;LLDPE出口量为29.5万吨,占比27.1%;LDPE出口量为29.0万吨,占比26.6%。出口前三大目的地为越南(16.4万吨,占出口总量的15.0%)、孟加拉国(12.3万吨,11.3%)和菲律宾(9.9万吨,9.1%),三者合计占出口总量的35.4%。其余位列前十的出口市场依次为柬埔寨、俄罗斯、印度、马来西亚、泰国、印度尼西亚及沙特阿拉伯(见表2)。
从出口产品结构看,中国PE出口以中低端牌号为主。HDPE出口产品以薄膜料、注塑料、管材料和中空料为主,医用级、食品级及高透明等高附加值HDPE受国内企业技术限制,出口规模有限;LDPE出口产品以薄膜和涂覆领域的中低端牌号为主;LLDPE出口产品以薄膜级通用料为主,上述产品技术成熟、产能充足,国内企业依托成本优势批量出口至东南亚、南亚等发展中市场。此外,中高端的注塑料和滚塑料亦有部分出口。
2020—2025年,国内PE市场价格与出口价格总体呈倒“V”型走势,各品种间价差保持相对稳定(见表3)。其中,LDPE因工艺门槛较高、附加值较高,价格持续高于HDPE和LLDPE;LLDPE同质化竞争最为激烈,2025年出口均价在三大品种中最低。PE价格主要受国际原油成本与供需格局影响。2020—2022年,全球原油价格上行,包装与管材需求旺盛,带动PE价格同步上涨;尤其在2020年,海外LDPE供给趋紧,出口价格显著高于国内市场价格。2022年后,国内CTO及乙烷裂解装置集中投产,PE供大于求,叠加海外下游需求走弱与全球石化新增供给释放,PE价格进入下行通道,出口价格跌幅普遍大于内销价格,企业通过降价消化库存。
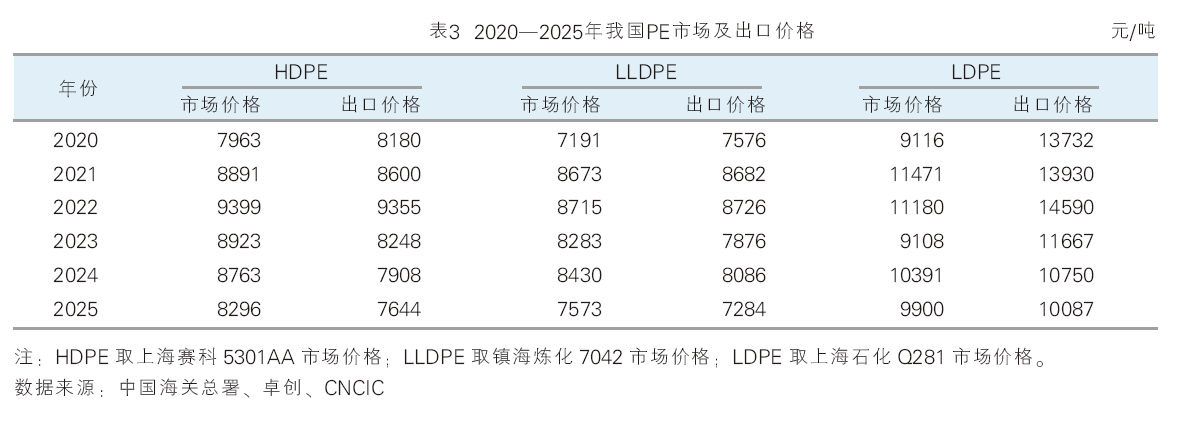
2025年,中国石脑油路线PE生产成本约为7000~7500元/吨,毛利润为正值。分品种看,HDPE和LLDPE出口价格低于国内市场价格,而LDPE出口价格高于国内市场价格。但受出口运费、关税及流通成本影响,三类产品的出口利润均低于国内销售利润。
3.中国PE出口竞争力分析
中国PE出口在规模、成本、产业链、区位及政策等方面具备一定比较优势;全球产能退出、地缘供应替代与目标市场缺口等因素共同形成了阶段性需求窗口,为出口规模持续增长与产品结构升级提供了客观条件。
一是规模与一体化能力奠定出口基础,全产业链配套构成持续支撑。中国PE原料路线以石脑油裂解和煤化工路线为主,装置规模与一体化水平在全球新建产能中处于前列。依托多元化原料路径,2026年3月以来煤制烯烃路线维持30%以上的行业利润率,使国内PE、PP、PTA等产品在定价上具备更大的调整空间。PE产能供大于求促使企业通过价格竞争消化库存,进而转化为出口增量。中国是全球第一大化工品出口国,已形成的化工品出口体系为PE出口提供了渠道、物流与客户网络基础,内需市场为企业提供了规模摊薄与产品迭代的试验平台,形成内需与出口相互支撑的格局。
二是成本优势驱动出口扩张,全球产能退出与地缘事件形成阶段性窗口。中国企业依托成本优势,将技术成熟、产能充足的LLDPE薄膜级通用料等PE产品批量出口至东南亚、南亚等发展中市场。从全球竞争格局看,中国新增产能显著压低了行业利润水平,并推动欧洲、亚洲多套蒸汽裂解及聚烯烃装置关停。2022—2025年,欧洲累计关停化工产能逾3700万吨/年,由净出口转为净进口;日本通过关停苯乙烯、PE等通用装置实施“去大宗化”战略。中国凭借全产业链配套、成本优势及产能调控政策,供给格局率先趋于改善。
2026年中东地缘冲突导致该地区约1250万吨PE供应受阻,中东及日韩主要装置同步出现降负或停工。中东供应退出形成的缺口,主要由东南亚与巴西的需求缺口承接。中国凭借可得产能与成本条件,成为该阶段重要的增量供应方。
三是发展中市场存在供应缺口,部分区域贸易条件较为有利。2025年,欧洲、南亚、拉美、非洲、东南亚PE供应缺口分别约477.0万吨、454.9万吨、444.3万吨、353.9万吨、174.4万吨。在关税条件方面,东盟—中国自由贸易协定与《区域全面经济伙伴关系协定》(RCEP)框架下,中国与东盟90%以上税目商品已实现零关税,为产品出口东盟提供了贸易便利化条件。此外,印度已撤销21种化学品、聚合物及金属材料的质量控制令,其中包括《2022年PE成型和挤出材料(质量控制)令》,撤令范围内的PE产品可直接出口、无需印度标准局(BIS)认证,有利于产品进入印度市场。
尽管如此,中国PE出口仍受“大而不强”的结构性矛盾掣肘,同时面临外部环境日趋复杂的挑战。
一是产品结构与原料成本存在结构性劣势。国产PE出口以中低端牌号为主。HDPE出口以薄膜料、注塑料、管材料和中空料为主,医用级、食品级及高透明等高附加值HDPE受国内企业技术限制,出口规模极小;LDPE出口以薄膜与涂覆领域的中低端产品为主;LLDPE出口以薄膜级通用料为主。中国高端聚烯烃自给率仅为56.7%,多领域存在技术空白,出口与进口之间存在明显的质量级差。
原料成本方面,北美乙烷裂解路线单位综合成本约为石脑油路线的50%~60%,中东依托油气一体化优势亦具有显著成本竞争力;中国原料成本高于上述地区,成本竞争力相对不足。
二是产能扩张加剧同质化竞争,出口市场集中度偏高。2026—2030年,中国将新增PE产能约1714万吨/年,占全球新增产能的一半以上;同期退出产能约200万吨/年,为全球最大退出规模,国内产能供需矛盾突出。从出口端看,近年来产能过量叠加海外需求疲软与全球新增供给释放,PE出口价格持续下行,出口跌幅普遍大于内销;其中LLDPE同质化竞争最为激烈,2025年出口均价在三大品种中最低。HDPE与LLDPE出口价格低于国内市场价格,仅LDPE出口价格高于内销价格。受出口运费、关税及流通成本影响,三类PE产品的出口呈现“出口量增但利润率未同步提升”的特征。此外,PE出口目的地高度集中于东南亚及“一带一路”沿线国家,若单一市场出现政策或汇率波动,整体出口将受到明显冲击。
三是服务与品牌能力不足,外部贸易与绿色合规壁垒持续趋严。国内材料企业缺乏向下游延伸并提供综合解决方案的能力,与国外领先企业存在差距;高端产品认证周期长、门槛高,下游客户对国产高端牌号的接受度较低。欧美高端市场的品牌壁垒短期内难以突破;海外技术站点建设、售后响应能力及低碳配套服务存在不足,中小企业普遍缺乏增值服务支撑,价格同质化竞争制约高端市场拓展。
贸易救济措施持续加码。印尼已于2024年9月对进口LLDPE启动保障措施调查,2025年8月将调查范围扩大至比重小于0.94的乙烯-α-烯烃共聚物;印度是对华“双反”调查发起数量最多的国家之一,对华PE产品适用7.5%最惠国税率,不享受优惠待遇;巴西已于2025年8月对美国、加拿大PE征收临时反倾销税,买方转向埃及及亚洲货源,显示进口市场保护倾向有所增强。
绿色转型方面,以欧盟碳边境调节机制(CBAM)和REACH法规为代表的绿色与技术性贸易壁垒快速扩散,合规要求已从加分项转变为市场准入的硬性门槛。2026年4月7日,欧盟公布首期CBAM证书价格为75.36欧元/吨CO2当量,该价格锚定欧盟碳排放交易体系一季度均价。对于出口欧盟的化工产品,进口商须强制购买与产品生产过程中“嵌入排放”等量的CBAM证书。这意味着,以化石能源为基础的传统生产工艺将面临显著的碳成本追加,此前依靠能源成本形成的价格优势将被部分抵消。此外,印度“Made in India”、印尼“Making Indonesia 4.0”、泰国“Thailand 4.0”等政策均以提升聚烯烃自给能力为目标,可能削弱区域进口需求空间。
四是地缘物流风险上升,全球供需趋于宽松。地缘政治与物流通道风险上升。区域紧张局势与中美贸易摩擦未见缓解,可能进一步改变全球贸易流向。中国至欧洲的海运集装箱运价仍处于高位,绕行好望角延长了交货周期并推高运费。全球供需格局趋于宽松,竞争压力持续加大。据预测,未来五年全球PE产能将增至1.82亿吨/年,供应增速略高于消费增速,新增产能消化成为核心矛盾。美国与中东新增产能以HDPE为主,采用可生产双峰及专用料的先进技术,对亚洲生产商构成竞争压力。
未来发展建议
中国PE出口已具备规模、成本与产业链三方面优势,但仍面临“大而不强”的结构性矛盾。建议通过推进高端化提升产品价值、布局多元化市场分散贸易风险、加强服务能力与品牌建设突破国外贸易壁垒,以在全球供应宽松周期中实现从量增到质升的转变。
一是以催化剂与工艺升级支撑高端化,缓解结构性产能矛盾。针对东亚地区通用料过量而高端料依赖进口的供需错配,推进茂金属催化剂、铬系/钛系催化剂体系的应用研究与工艺适配,结合气相法与冷凝/超冷凝技术改造,提升医用级、食品级、高透明HDPE及中高端LLDPE注塑料、滚塑料的自给能力。
二是优化原料与装置结构,建立产能退出与置换的常态化机制。美国依托乙烷成本优势,HDPE开工率达95%,净出口能力约400万吨/年;中东LDPE开工率达94%。我国应在具备条件的基地推进轻烃裂解与乙烷原料路线,通过规模化与一体化建设降低单位成本。在中国贡献全球一半以上新增产能、承担约200万吨/年退出任务的背景下,建议以能效水平、环保合规、一体化程度及原料路线竞争力为筛选标准,推动落后产能有序退出,避免低效产能沉淀加剧行业利润率偏低的问题。
三是加强绿色合规与服务体系建设,提升高端市场渗透能力。针对CBAM扩围趋势,提前完成出口产品的碳数据准备,建立与国际规则对接的碳数据管理体系,避免碳关税落地后被动应对。支持头部企业设立海外技术服务站、建设本地化售后与快速响应能力,补齐低碳配套服务等增值环节;通过行业协同减少同质化价格竞争,逐步提升中国高端牌号的市场认可度。在进入目标市场前系统检索目标国的专利布局情况,避免侵犯他人知识产权,对自有技术成果及时申请专利保护,构建技术壁垒。在出口合同中明确约定法律适用、争议解决方式和管辖机构,针对不同目标市场的法律环境选择适当的争议解决机制。
四是推进市场多元化,分散地缘与政策风险。在稳定RCEP近洋市场与“一带一路”沿线市场份额的基础上,拓展非洲、南亚、拉美等缺口较大且增长较快的区域,降低出口市场集中度。同时,针对中东—亚洲航线的霍尔木兹海峡风险,建立替代物流与原料保障方案。针对不同区域的市场准入要求制定差异化的认证策略,系统完成目标市场准入认证与合规清单,针对欧盟REACH、印尼SNI、越南新《化学品法》等法规提前开展注册与申报准备,在重点目标市场提前布局合规团队与法律支持团队,建立本地化合规执行能力。