

低空经济步入标准建设窗口期
低空经济已连续三年写入政府工作报告,产业定位从新增长引擎、未来产业升级为支柱型未来产业,政策重心正从方向引导与边界划定,转向标准建设、配套完善与应用促进。2024年12月,国家发展改革委低空经济发展司成立;2026年2月,市场监管总局等十部门联合印发《低空经济标准体系建设指南(2025年版)》,围绕低空航空器、低空基础设施、低空空中交通管理、安全监管和应用场景五大领域,提出到2027年标准体系基本建立、到2030年低空经济领域标准超过300项的两阶段目标;同期《关于推动低空保险高质量发展的实施意见》出台,政策体系从顶层设计快速下沉至标准规范与产业配套。
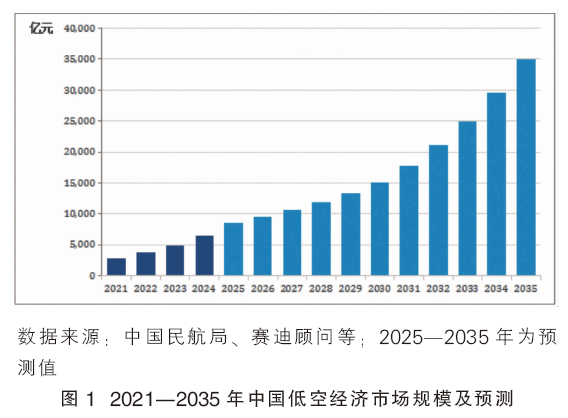
产业规模加速扩张。据赛迪顾问测算,2024年我国低空经济规模约6702.5亿元,预计2025年达到8591.7亿元,2026年有望突破万亿元;中国民航局预测,到2035年市场规模有望达到3.5万亿元(见图1)。
截至2026年初,全国低空经济相关企业已超过16万家,产业集群在粤港澳大湾区、长三角、京津冀等地加快成型;其中无人机产业年均增速约20%,电动垂直起降飞行器(eVTOL)产业年均增速预计达80%。
低空经济为化工行业带来确定性的增量材料市场。低空飞行器上超过六成的零部件与结构材料来源于化工材料和先进复合材料,横跨复合材料、合成树脂、电池材料、涂料涂层、橡胶与弹性体、胶黏剂六大品类。以eVTOL为例,复合材料用量占整机结构的50%~80%,单机用量达200~500公斤;若形成十万台级年产能,对应复合材料需求在2万~5万吨。据测算,到2030年全球eVTOL碳纤维需求量将超过1万吨、市场规模突破6.7亿美元;2025年全球无人机用玻璃纤维复合材料市场规模已超过10亿美元。
从供给侧看,2025年我国化工新材料产值约1.2万亿元,占全球比重约四成,是全球最大单一市场,已形成6个产值超千亿元的赛道和35个产值超百亿元的单品。中国石油和化学工业联合会提出,到2030年化工新材料产业规模有望突破2.5万亿~3万亿元、整体自给率达94%、高端产品自给率70%以上。但行业整体仍处于大而不强阶段,多数品种的原创化学结构来自国外,需要高价值应用场景牵引产业升级,低空经济正具备这样的牵引作用。
化工新材料的四大性能需求趋势
低空经济的应用场景正从航拍、表演快速下沉至城市空中交通、物流配送、应急救援、农业植保、低空文旅等真实业务。与汽车和民航相比,低空飞行器在重量敏感度、产量节拍、运行环境、失效后果与标准成熟度等方面均呈现中间特征:既要满足万架级量产的成本与节拍要求,又要满足接近航空等级的轻量化与安全要求。场景工况各异,但对材料的性能要求可归纳为四条主线(表1)。
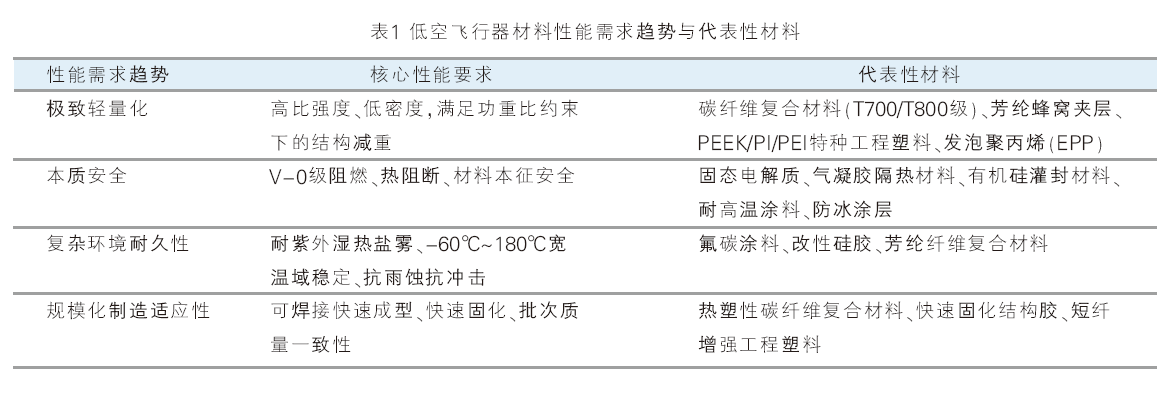
一是极致轻量化。纯电驱动的eVTOL以电池为动力来源,而电池能量密度远低于航空燃油,结构重量直接决定有效载荷与航程,功重比成为整机设计的核心约束,这是低空飞行器对轻量化要求严于一般交通工具的根本原因。碳纤维复合材料密度约为钢的五分之一,T700级碳纤维拉伸强度约4900MPa、T800级约5490MPa,比强度远超金属材料;发泡聚丙烯(EPP)替代传统聚氨酯泡沫可减重40%~50%。在整机重量约束下,连续碳纤维复合材料、芳纶蜂窝夹层、PEEK/PI/PEI等特种工程塑料的应用正从内饰件、整流罩等非承力结构,向次承力乃至主承力结构拓展。
二是本质安全。eVTOL以纯电方式悬停于城市上空,电池一旦发生热失控缺乏缓冲手段,因此电池包材料必须具备V-0级阻燃与热阻断能力,并从材料本征层面降低可燃风险。围绕这一目标,电池材料沿高镍化、硅碳化、固态化路线持续演进:高镍正极与硅碳负极侧重提升能量密度,固态电池则以固态电解质替代易燃的液态电解液,在降低热失控风险的同时,能量密度有望达到500Wh/kg级,是兼顾安全与航程的关键方向。与电池安全体系配套,气凝胶隔热、有机硅灌封、耐高温涂料、防冰涂层等功能材料的需求同步增长。
三是复杂环境耐久性。低空飞行器常年在0~3000米对流层作业,承受突风、风切变、雷雨、鸟击、盐雾和高低温交变;城市空中交通意味着高频次起降与高倍率充放电,材料处于温度、湿度、低气压、太阳辐射与机械疲劳多因素耦合的工况,老化机理比单一因素环境更为复杂。这一工况特征对材料防护性能提出系统要求:机身外表面涂层需在紫外、湿热与盐雾共同作用下长期保持防护能力,耐候寿命可达30年的氟碳面漆体系因而成为重要选项;线缆、密封与绝缘材料需在-60℃~180℃宽温域内保持弹性与绝缘性能稳定;旋翼桨叶与机体前缘部位还需具备抗雨蚀、抗外物冲击能力。
四是规模化制造适应性。城市空中交通的商业化运营要求万架级流水线量产,而传统航空复材依赖手工铺层与热压罐成型,周期长、成本高。从长周期航空制造向分钟级快速制造转变,要求材料体系与快速工艺相匹配:热塑性复合材料可焊接、可快速成型,能够适配模压与注塑节拍;结构胶、封装材料等配套材料需满足快速固化与自动化施胶要求。分钟级制造同时对材料批次质量一致性与快速在线检测提出新要求,这是低空材料区别于传统航空材料的显著特征。
材料供给已有较好基础,低空专属评价体系存在缺口
从材料品种看,我国已具备较好供给基础。碳纤维领域,国内企业已实现T700级批量供应与T800级规模化应用,储氢瓶用T800级产品国内市占率约80%,并有对标T1100级的高端产品;对位芳纶国内产能已达1.2万吨级;PEEK、LCP、PPS、PI等特种工程塑料,高镍三元正极、硅碳负极、半固态电解质等电池材料国产替代加速,PI涂覆隔膜单线年产能已达25亿平方米量级。从评价能力看,航空领域六十余年积累的材料老化与可靠性评价技术、成体系的材料表征方法,以及汽车行业成熟的注塑、模压量产工艺,均可向低空领域迁移,国内已有专业机构累计发布材料类标准200余件,检测平台覆盖标准2000余项。综合来看,材料品种供给已较为充分,当前的关键环节在于材料性能验证与可靠性证明。
相比之下,低空专属评价体系建设明显滞后。现有航空航天标准主要面向大周期疲劳、发动机密封失效等工况,汽车标准面向地面稳态环境,二者均无法直接套用于频繁启停、高倍率充放电与对流层复杂气象相互叠加的低空场景。具体而言,至少存在五方面空白:其一,低空多因素耦合环境下高分子及复合材料使用寿命与最高使用温度的测定方法;其二,面向鸟击、风切变、坠撞等低空特有风险工况的材料冲击与失效评价方法;其三,频繁启停与高倍率充放电循环耦合条件下的材料寿命与剩余寿命预测模型;其四,分钟级快速制造条件下的材料质量一致性与快速检测方法;其五,支撑适航取证的低空材料许用值数据库。目前针对低空领域的材料国家标准基本空白,全国具备材料、部件、整机全链条评价能力的机构不足10家,产业呈现产业先行、标准滞后的状态。由于低空飞行器承受汽车与民航的双重约束,直接套用航空标准则成本与制造节拍无法承受,沿用汽车标准则安全要求无法满足,低空材料必须建立一套适配自身工况的技术规则。
以标准引领完善材料支撑体系的优先方向
行业当前的核心问题已从材料研制能力转向性能验证与规则供给,即如何使材料性能稳定达标,并实现更快交付、更低成本与更高安全水平,其背后是规则不统一、标准化体系碎片化的行业性难题。十部门《低空经济标准体系建设指南(2025年版)》已搭建顶层框架,落实到材料环节,建议优先推进以下五方面工作。
第一,测试评价方法标准先行,以团体标准快速破局。优先研制低空环境下高分子及复合材料使用寿命与最高使用温度测定方法、温度—湿度—低气压—太阳辐射多因素耦合试验方法、耐久性评价方法等基础方法标准。在国家标准周期较长的现实下,鼓励行业协会、标准化技术委员会秘书处单位牵头制定团体标准,采取先团体标准、后升级为国家或行业标准的渐进路径,成熟一项、转化一项。
第二,建设适航材料许用值数据库。借鉴民机材料适航验证模式,组织整机厂、材料商、检测机构共建共享低空材料性能数据库,实现材料数据一次产生、多方复用,避免每家整机企业重复开展材料级验证,显著降低取证成本、缩短取证周期。
第三,构建材料、部件、整机全链条检测认证协同机制。针对全链条评价机构不足10家的现状,支持具有航空材料评价底蕴的科研院所向低空材料全生命周期评价延伸,建设检测、认证、标准一体化的第三方平台;依托检测与适航类行业组织推动检测资源共享与结果互认。
第四,推动标准与保险、金融工具联动。保险业承保低空产业链普遍面临材料风险数据匮乏、定价缺乏依据的困境。应将材料寿命评估、老化速率、环境适应性等标准化数据转化为保险风险因子,支撑按剩余寿命定价、材料质量保证保险等产品创新,以产业与保险的融合应用反向提升标准的权威性与采信度。
第五,保持标准的国际视野与动态迭代能力。eVTOL是全球同步起跑的新赛道,适航审定规则尚在博弈之中。我国拥有全球最完整的化工新材料产业体系和最大的低空应用市场,应将产业优势转化为标准话语权,推动自主标准与国际规则兼容互认,避免产品出海、标准受限的局面。
结语
低空经济已越过概念验证期,正站在规模化商用的门槛上,安全性与可靠性成为产业发展的核心议题。材料决定飞行器的安全底线,标准则决定材料能否被信任、被采信、被大规模使用。对化工新材料行业而言,低空经济既是新的市场增长空间,也是行业从产品销售走向规则制定的转型契机。标准体系的建设水平,将在很大程度上决定我国低空材料产业的市场地位与国际竞争力。