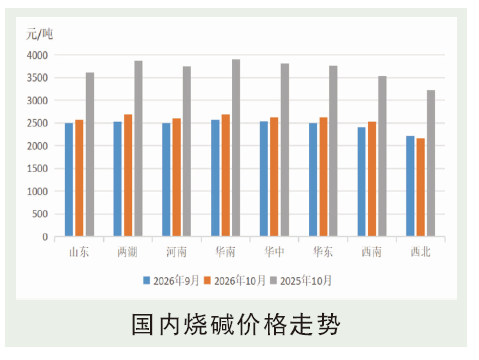
10月,国内片碱市场多数区域环比小幅上涨,西北主流出厂价2164元/吨、环比下降2.32%仍是全国低点;华东、华中、山东受检修装置较多及贸易商补库带动价格重心有所抬升,环比在1%~3%区间。因下游氧化铝采购价持续下滑、片碱出口订单减少,加之部分主力厂家装置重启、新增产能继续释放,市场看涨情绪较9月明显收敛,短期价格上行空间有限,后续仍面临新一轮下行压力。
后市分析
11月国内氯碱装置进入年末集中检修尾声,加之前期停车装置重启节奏放缓,月均负荷预计回升有限,行业总供应环比小幅下滑至341.3万吨。河南、广西、山西等大型氧化铝企业对烧碱采购仍以长单为主,预估洽谈后续订单进行压价,预估下滑100~200元/吨。
(李文)