己内酰胺是一种重要的有机化合物,在现代工业中扮演着极为重要的角色。目前,我国己内酰胺的工业生产工艺主要有氨肟化法(HAO)和磷酸羟胺法(HPO),其中HAO法是主要的生产方法。
产能稳步增长
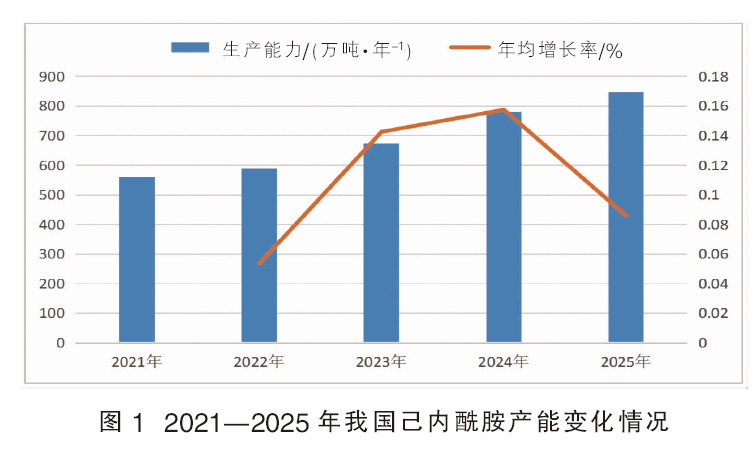
随着产业链一体化发展步伐的加快,我国己内酰胺的产能稳步发展。2021—2025年期间,先后有广西恒逸新材料、福建永荣科技、湖北三宁化工、山东鲁西化工、中石化湖南石化、福建申远新材料、山西阳煤太化新材料、河北沧州旭阳化工、山东鲁南化工、山东华鲁恒升化工、内蒙古庆华集团及河南平煤神马尼龙科技等企业的己内酰胺装置建成投产,我国己内酰胺的产能也由2021年的559.0万吨/年增长到2025年的846.0万吨/年。2021—2025年我国己内酰胺产能变化情况如图1所示。
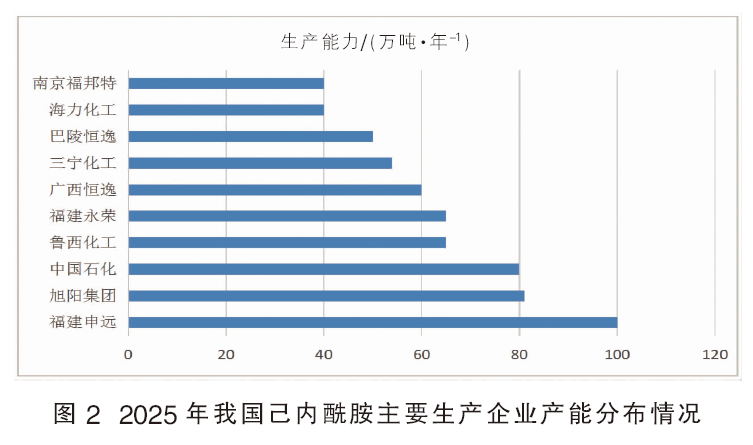
我国己内酰胺产能集中度较高,主要集中在福建申远新材料、中国旭阳集团、中国石化、山东鲁西化工集团、福建永荣科技和广西恒逸新材料6家企业,2025年的产能合计达到451.0万吨/年,约占总产能的53.31%。其中福建申远新材料的产能最大为100.0万吨/年,约占总产能的11.82%;其次是中国旭阳集团,产能为81.0万吨/年,约占总产能的9.57%;再次是中国石化,产能为80.0万吨/年,约占总产能的9.46%。2025年我国己内酰胺主要生产企业产能分布情况如图2所示。
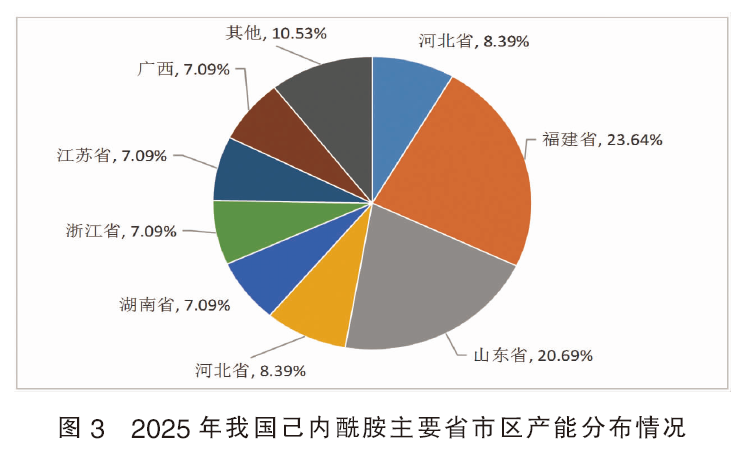
我国己内酰胺生产装置主要集中在华东(包括山东省、浙江省和江苏省)和华南(包括福建省和广西壮族自治区)地区,2025年这2个地区的产能合计达到555.0万吨/年,约占总产能的65.60%。其中华东地区的产能最大为295.0万吨/年,约占总产能的34.87%;其次是华南地区,产能为260.0万吨/年,约占总产能的30.73%。山东省和福建省是最主要的生产装置集中地,2025年的产能合计达到375.0万吨/年,约占总产能的44.33%。其中福建省的产能最大,为200.0万吨/年,约占总产能的23.64%;其次是山东省,产能为175.0万吨/年,约占总产能的20.69%。2025年我国己内酰胺主要省市区产能分布情况如图3所示。
由净进口向净出口转变
1.进口分析
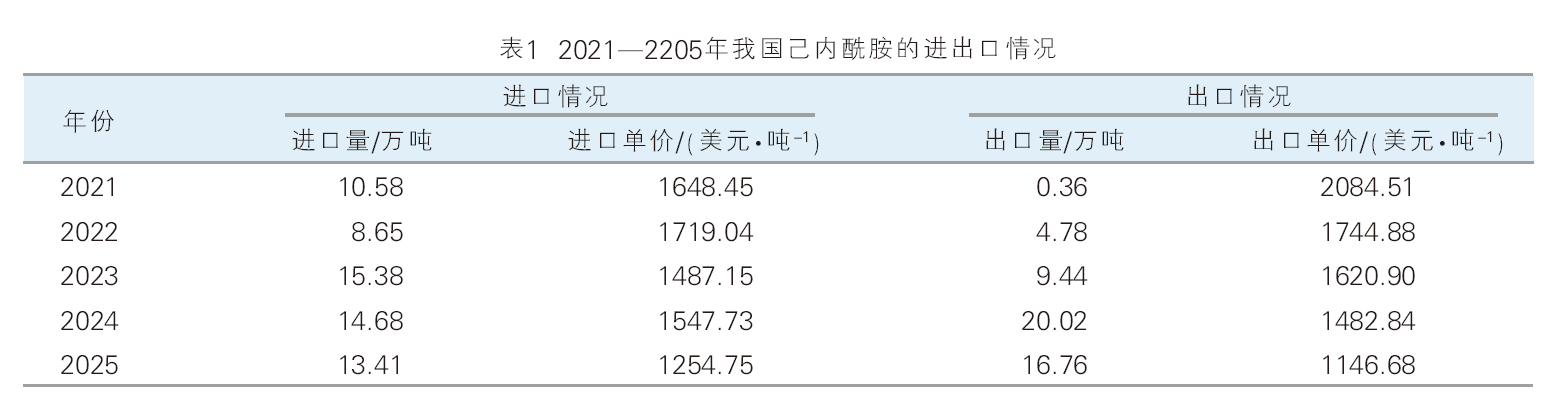
根据中国海关统计,2021—2025年,我国己内酰胺的进口量呈现先下降后增长,随后又逐年下降的发展态势,其中2021年的进口量为10.58万吨;2025年为13.41万吨,同比下降约8.65%。2021—2025年,我国己内酰胺的进口单价呈现先增长后下降,随后又增长再下降的发展态势。其中2021年的进口单价为1648.45美元/吨;2025年为1254.75美元/吨,同比下降约18.93%。2021—2205年我国己内酰胺的进出口变化情况如表1所示。
我国己内酰胺的进口来源高度集中,2025年进口主要来自日本、马来西亚和俄罗斯,进口量合计达到13.38万吨,约占总进口量的99.78%,同比下降约8.38%。其中来自俄罗斯的进口量为13.19万吨,约占总进口量的98.36 %,同比下降约8.34%;来自马来西亚的进口量为0.10万吨,约占总进口量的0.75%,同比下降约6.56%。进料加工和海关特殊监管区域物流货物贸易是主要的进口贸易方式,2025年的进口量合计达到11.76万吨,约占总进口量的87.70%,同比下降约6.75%。其中海关特殊监管区域物流货物贸易方式的进口量为8.15万吨吨,约占总进口量的60.78%,同比下降约19.83%;进料加工贸易方式的进口量为3.61万吨,约占总进口量的26.92%,同比增长约47.66%。
2.出口分析
2021—2025年,我国己内酰胺的出口量呈现先逐年增长,然后下降的发展态势。其中2021年的出口量为0.36万吨;2025年为16.76万吨,同比下降约16.28%。2021—2025年,我国己内酰胺的出口单价呈现逐年下降的态势。其中2021年的出口单价为2084.51美元/吨;2025年为1146.68美元/吨,同比下降约22.67%。详见表4。
2025年,我国己内酰胺主要出口到印度、越南和中国台湾,出口量合计达到14.29万吨,约占总出口量的85.26%,同比下降约16.07%。其中向中国台湾的出口量最大,为7.47万吨,约占总出口量的44.57%,同比下降约33.08%;其次是印度,出口量为4.29万吨,约占总出口量的25.60%,同比下降约0.82%。一般贸易和海关特殊监管区域物流货物贸易是主要的出口贸易方式,2025年的出口量合计达到16.76万吨,约占总出口量的100.00%,同比下降约16.31%。其中一般贸易方式的出口量为10.19万吨,约占总出口量的60.80% ,同比下降约26.52%;海关特殊监管区域物流货物贸易方式的出口量为6.57万吨,约占总出口量的39.20% ,同比增长约6.70%。
消费量稳步增长
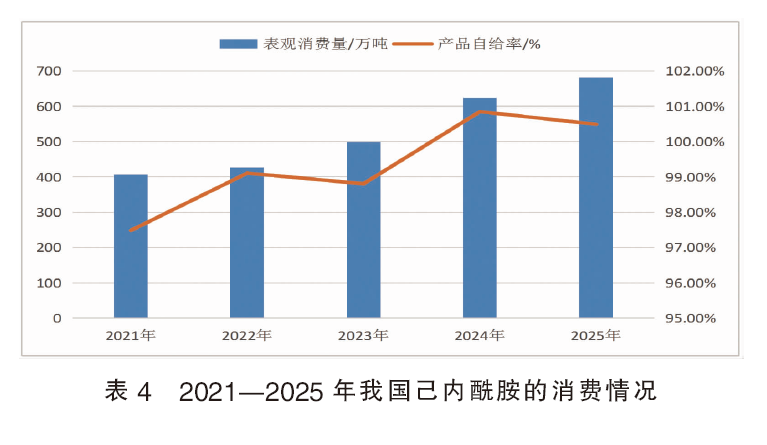
近年来,随着我国锦纶丝、帘子布、聚酰胺工程塑料等行业的快速发展,对己内酰胺的需求量不断增加。2021年,我国己内酰胺的表观消费量为407.22万吨,2025年增加到680.65万吨,同比增长约8.96%,2021—2025年表观消费量的年均增长率为10.82%。相应产品的自给率2021年为97.49%,2025年为100.49%,同比下降约0.36%。2021—2025年我国己内酰胺的消费情况如图4所示。
2025年,我国己内酰胺的消费结构为:锦纶 6 民用纺丝(服装、家纺、长丝)的消费量约占总消费量的 68%,锦纶 6 工业丝(帘子布、安全带、渔网)约占17%,锦纶 6 切片、工程塑料和改性塑料等约占12%,其他(薄膜、食品包装)约占3%。消费区域高度集中在江苏、浙江、福建和山东这几个省市,消费量合计占全国己内酰胺消费量的55%以上,化纤、改性塑料产业集群也集中于这些省份。
我国己内酰胺的市场价格主要受原料纯苯、装置开工率、下游需求及进出口价格等因素影响。2021—2025年,除了2024年之外,我国己内酰胺市场价格整体呈现逐年下降的发展态势,2025年平均价格为9533元/吨,同比下降约25.04%。预计今后一段时间内,随着国内供应量的不断增加,己内酰胺的市场价格将发生一定变化,但变化的幅度不会太大。
未来发展趋势
(1)供需矛盾凸现,竞争更加激烈。未来几年,我国仍将有山东旭阳、中化泉州化工、鲁西化工、广西恒逸新材料,平煤神马(宁夏宁东)、江苏威名新材料、安徽昊源化工、河南心连心化工、聚合顺新材料、福建福化古雷石化、宁夏碳合新科、新疆宏顺新材料、安徽中能化工、湖北三宁化工、山东鲁南化工等企业计划新建或者扩建己内酰胺生产装置,新建装置主要集中在2026—2027年投产,且大多是原料—己内酰胺—聚酰胺6切片一体化项目,上下游产业链的匹配程度将进一步得到提升。同时,随着新建装置的建成投产,我国己内酰胺的供需矛盾将进一步加剧。
(2)随着产能的增加,生产规模呈现大型化、集中化的趋势,一体化龙头垄断加剧,中小企业转型或出清速度将进一步提升,产能布局更加多元化。竞争核心从拼产能规模转向拼精制提纯技术、下游一体化配套。无上游原料和下游配套,能耗物耗高、利润下降的小型装置将逐渐被淘汰,福建申远新材料、中国旭阳集团、中国石化集团公司、广西恒逸新材料、鲁西化工等大型企业在市场中的竞争力将进一步加强。产能布局将进一步向沿海炼化基地集中,山东、浙江、福建、江苏沿海一体化基地占比持续提升,产业集群效应强化;西北地区将结束无生产装置的历史。
(3)工艺技术将更加绿色化,新技术将得到进一步发展。传统HPO工艺产生大量硫酸铵固废,增加生产成本,将被彻底淘汰;国产液相HAO技术直接以液氨、双氧水氧化制备环己酮肟,固废减少 70%,将是未来新建装置的硬性标配,实现100%全覆盖。全流程节能降耗改造成为标配,环己烯水合工艺等新一代低成本合成工艺将得到进一步发展,并逐渐实现产业化;钛硅分子筛、重排催化剂、加氢催化剂等将全面实现国产化替代,进而有效降低生产成本,提高市场竞争力。
(4)下游需求分化,产品结构将发生改变,从通用纺丝级向高端专用料升级,差异化打破同质化内卷。传统民用锦纶纺丝(服装、家纺)增速放缓,国内纺织产能持续向越南、印尼、土耳其等国际转移,内需仅温和增长,不再会拉动己内酰胺大规模增量。锂电尼龙隔膜专用低杂质己内酰胺、动力电池、储能电池湿法隔膜尼龙基材、高端工程塑料/改性塑料专用牌号 、高端工业丝、轮胎帘子布专用料、食品接触、医药级高纯己内酰胺等高端材料将得到较快发展。可降解、改性尼龙新材料配套长碳链共聚尼龙、透明尼龙、阻燃尼龙持续扩容,带动专用改性己内酰胺需求。
(5)普通民用纺丝级产能利润将持续压缩。供过于求叠加东南亚锦纶产业转移,通用料仅一体化低成本企业能稳定盈利,中小厂商则逐步放弃通用料竞争转产专用牌号。与此同时,己内酰胺直接制己二胺的技术突破,标志着我国在尼龙66关键原料领域已打破国外长期技术垄断,走向产业化自主的新阶段。未来随着己二胺新增产能的投产,将有望成为己内酰胺下游新的亮点及潜在增长点。
(6)进出口格局继续维持净出口。己内酰胺进口量持续萎缩,普通纺丝级产品进口几乎归零,仅电子级、医药级等超高纯度专用料还需要依靠进口。日本、马来西亚和俄罗斯仍将是主要的进口来源国家,海关特殊监管区域物流货物贸易方式的进口量占比将进一步提升。随着国内新投产装置的增多,己内酰胺自给率明显提升,加上生产技术的不断进步、产品质量的提高,我国己内酰胺的出口将会常态化、出口量也将会有较大幅度的增长,印度尼西亚、印度、越南和中国台湾等将成为主要的出口国家和地区。
发展建议
我国己内酰胺经过多年发展,产能和生产技术不断提升,已经从净进口国转变为净出口国,一体化产业链得到发展,我国在全球己内酰胺行业占据越来越重要地位。但供需矛盾凸现,产品同质化现象依然严重,企业利润下降,市场竞争压力大。未来我国己内酰胺将从规模扩张转向质量与效率竞争,头部企业强者恒强,中小独立产能加速出清。市场从供过于求转向紧平衡,消费结构将发生一定转变,盈利中枢上移;出口成缓解国内供需矛盾的重要途径。
今后我国己内酰胺企业应理性扩能,合理布局,避免无序竞争;优化产业结构,化解供需矛盾;强化技术创新,推动绿色高端发展;深化产业链协同,拓展市场空间,提升抗风险能力;关注国际贸易政策,积极扩大出口,化解国内产能供需矛盾。