橡胶产业是支撑国民经济发展等领域建设的基础性、战略性产业,我国已构建起覆盖天然橡胶、合成橡胶和橡胶制品的完整产业体系,正处于由橡胶大国向橡胶强国跨越的关键时期。本文系统分析了我国橡胶产业的发展现状及特点,探讨产业面临的问题与挑战,提出产业高质量发展的重点方向,为建设制造强国和国家战略安全提供支撑。
橡胶产业是我国国民经济体系中不可或缺的重要基础产业。橡胶材料凭借其独特的高弹性、优异的耐磨性、可靠的绝缘性和优良的密封性,在汽车制造、工程机械、医疗卫生等关键领域发挥着不可替代的作用,对保障国家产业链供应链安全、推动制造业高端化发展具有重大战略意义。
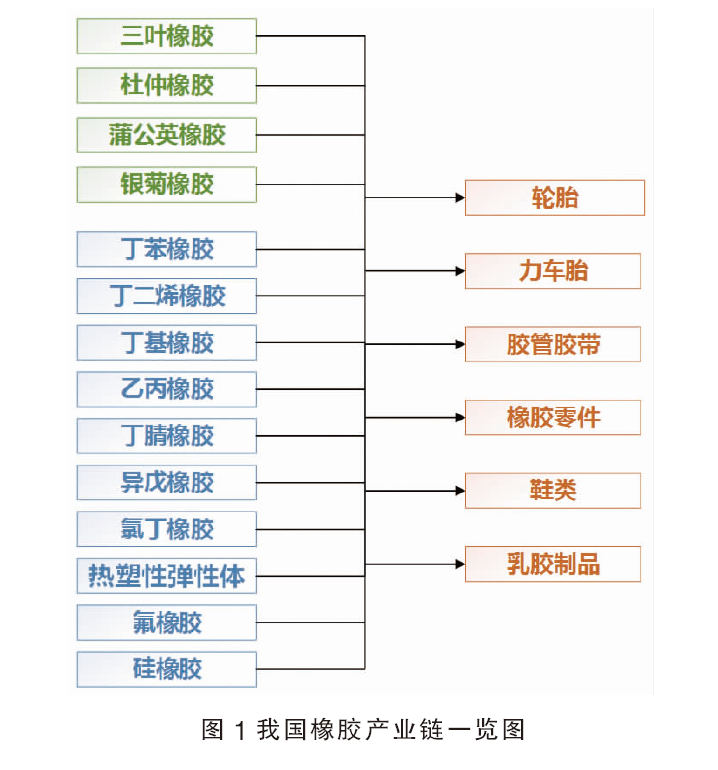
我国橡胶产业已构建起上下游协同、门类齐全、体系完整的产业链条,覆盖从天然橡胶种植、合成橡胶生产到橡胶制品制造的全过程。天然橡胶是重要的农产品和战略资源,一般天然橡胶通常指三叶橡胶,广义上的天然橡胶还包括杜仲橡胶、蒲公英橡胶、银菊橡胶等。合成橡胶则涵盖丁苯橡胶、丁二烯橡胶、丁基橡胶、乙丙橡胶、丁腈橡胶、异戊橡胶、氯丁橡胶,以及热塑性弹性体、氟橡胶、硅橡胶等胶种。橡胶制品门类丰富,主要包括轮胎、力车胎、胶管胶带、橡胶零件、胶鞋类和乳胶制品等。我国橡胶产业链详见图1。
“十五五”时期是我国基本实现新型工业化、建设制造强国的关键阶段,也是新材料、高端装备等战略性产业实现新突破的重要窗口期。随着新能源、具身智能、低空经济、海洋经济等领域加速发展,高端制造业对橡胶材料的性能要求日益提高,橡胶产业的高质量发展有利于夯实制造业发展基础、提升产业链韧性和安全水平,为制造业高质量发展提供有力支撑。本文按照天然橡胶、合成橡胶、橡胶制品三个板块分析发展现状与面临的问题挑战,并在此基础上提出推动橡胶产业高质量发展的对策建议。
天然橡胶
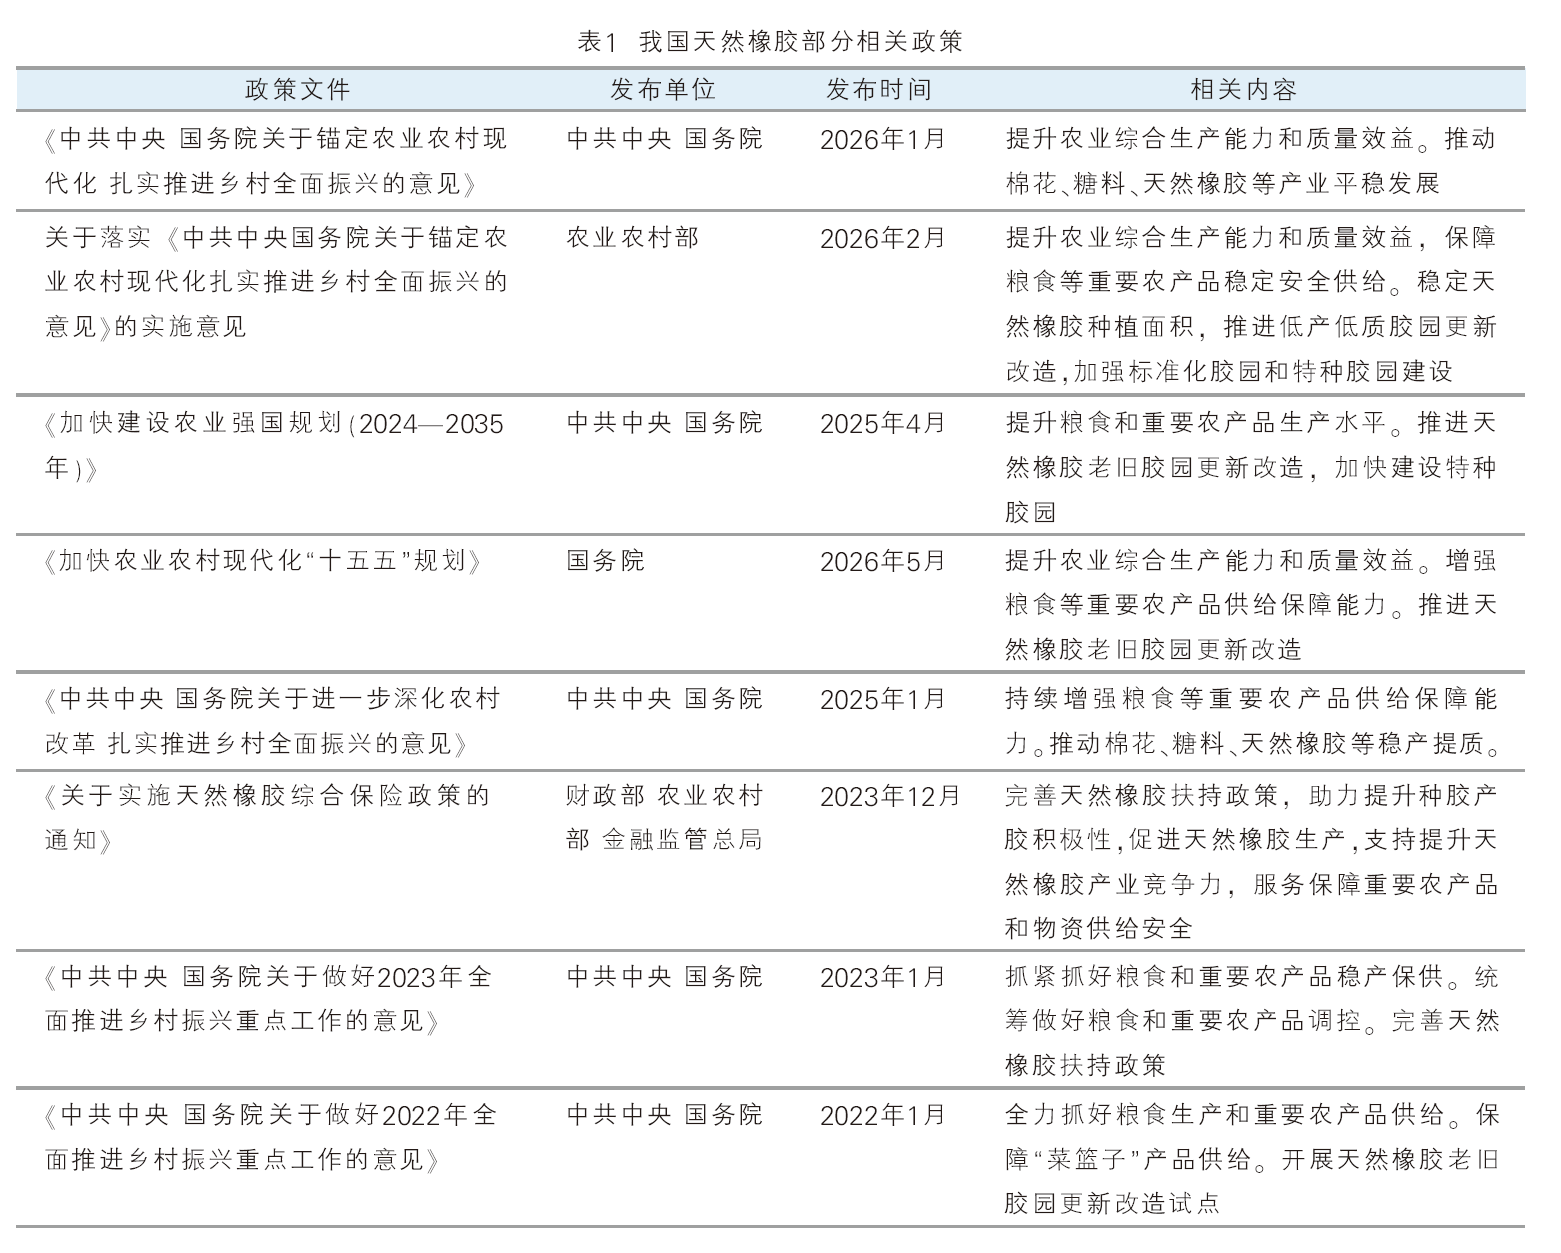
天然橡胶是重要的工业原料和战略物资,其供给安全直接关系到我国各类橡胶制品下游产业的稳定运行。国家高度重视天然橡胶的稳产保供工作,党的十八大以来,围绕“三农”工作,陆续发布了14个中央一号文件,其中有7个涉及天然橡胶,从良种培育、胶园建设、产量提升等多个维度对天然橡胶产业发展作出部署。相关政策梳理见表1。
天然橡胶是重要的经济作物和战略物资,其中三叶橡胶产量占全球天然橡胶产量的90%以上,为绝对主流产品。2025年,全球天然橡胶产量约1500万吨,种植面积约23100万亩,主要集中于泰国、印度尼西亚和越南等东南亚热带地区。
与东南亚的橡胶主产国不同,我国天然橡胶产量有限,却是全球最大的橡胶制品生产国和天然橡胶消费国,轮胎等橡胶制品产业耗胶量大,2025年我国天然橡胶消费量约700万吨,下游应用领域主要包括轮胎、胶管胶带、胶鞋以及汽车配件等。随着汽车产业的持续发展,新能源汽车、高端装备制造等领域橡胶需求稳步增长,同时受合成橡胶技术进步带来的替代效应影响,预计到2030年,我国天然橡胶消费量将达到730万吨。
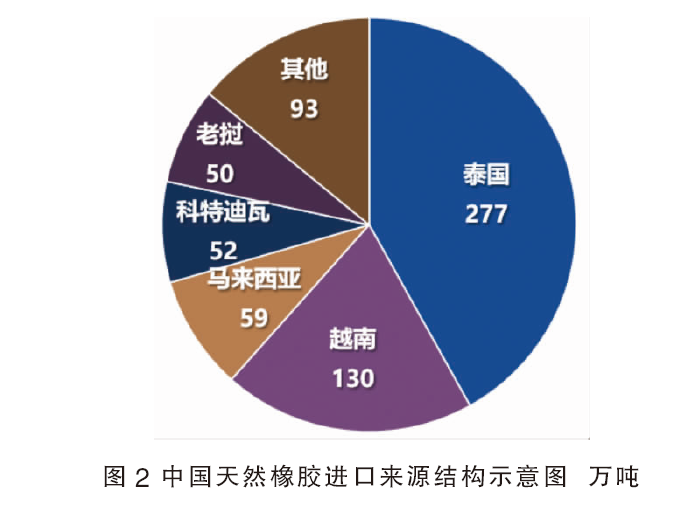
我国是全球最大的天然橡胶进口国。受适宜种植区域和资源禀赋制约,我国天然橡胶种植主要分布在云南、海南、广东、广西等地,产量有限且增长空间不大。2025年我国天然橡胶产量约93万吨,对外依存度为87%,主要进口自泰国、越南、马来西亚等东南亚国家(详见图2)。随着老龄胶园更新改造力度持续加大、高产抗逆新品种推广应用不断加快,以及杜仲、橡胶草等替代作物产业化取得阶段性突破,预计到2030年,我国天然橡胶产量将超过100万吨。但受资源禀赋限制,我国天然橡胶供需缺口仍将长期存在。
我国天然橡胶产业长期面临多重制约:植胶区纬度偏高,光温条件相对不足,天然橡胶单位面积产量仅约57千克/亩,在世界橡胶主产国中处于靠后位置,同时资源禀赋不足的问题还表现在天然橡胶产品性能较差,特种天然橡胶生产能力有限,难以支撑国内相关产业发展。此外,我国存在大量老旧胶园,未来生产潜力将逐渐下降,导致我国天然橡胶对外依赖程度进一步上升。国际市场波动、贸易政策变化和主产国供给冲击都会对国内天然橡胶市场带来重大影响,产业安全风险较高。
面对供需缺口长期存在的现状,我国天然橡胶产业重点围绕稳产保供、产业升级和国际合作三条主线发展。稳产保供方面,以海南、云南等优势产区为重点,因地制宜推进高产抗逆良种三叶橡胶新品种,加快老龄残次胶园更替和标准化胶园建设,加快发展杜仲橡胶、蒲公英橡胶产业化应用,保障产业安全。产业升级方面,聚焦绿色加工工艺和下游关键应用场景,推广发展天然胶乳无氨保存、微波低温联合干燥等绿色加工工艺,重点发展航空轮胎专用天然橡胶、高承载耐磨天然橡胶、高频减震天然橡胶等特种产品,因地制宜打造天然橡胶加工特色产业。国际合作方面,深耕东南亚核心供给区,通过长期采购协议、参股种植园、共建加工厂与仓储物流设施等方式,提升对上游资源的掌控力和定价参与度,拓展非洲增长潜力区,把握科特迪瓦等国橡胶产能扩张机遇,培育新的天然橡胶来源地,提升全球供应链韧性。
合成橡胶
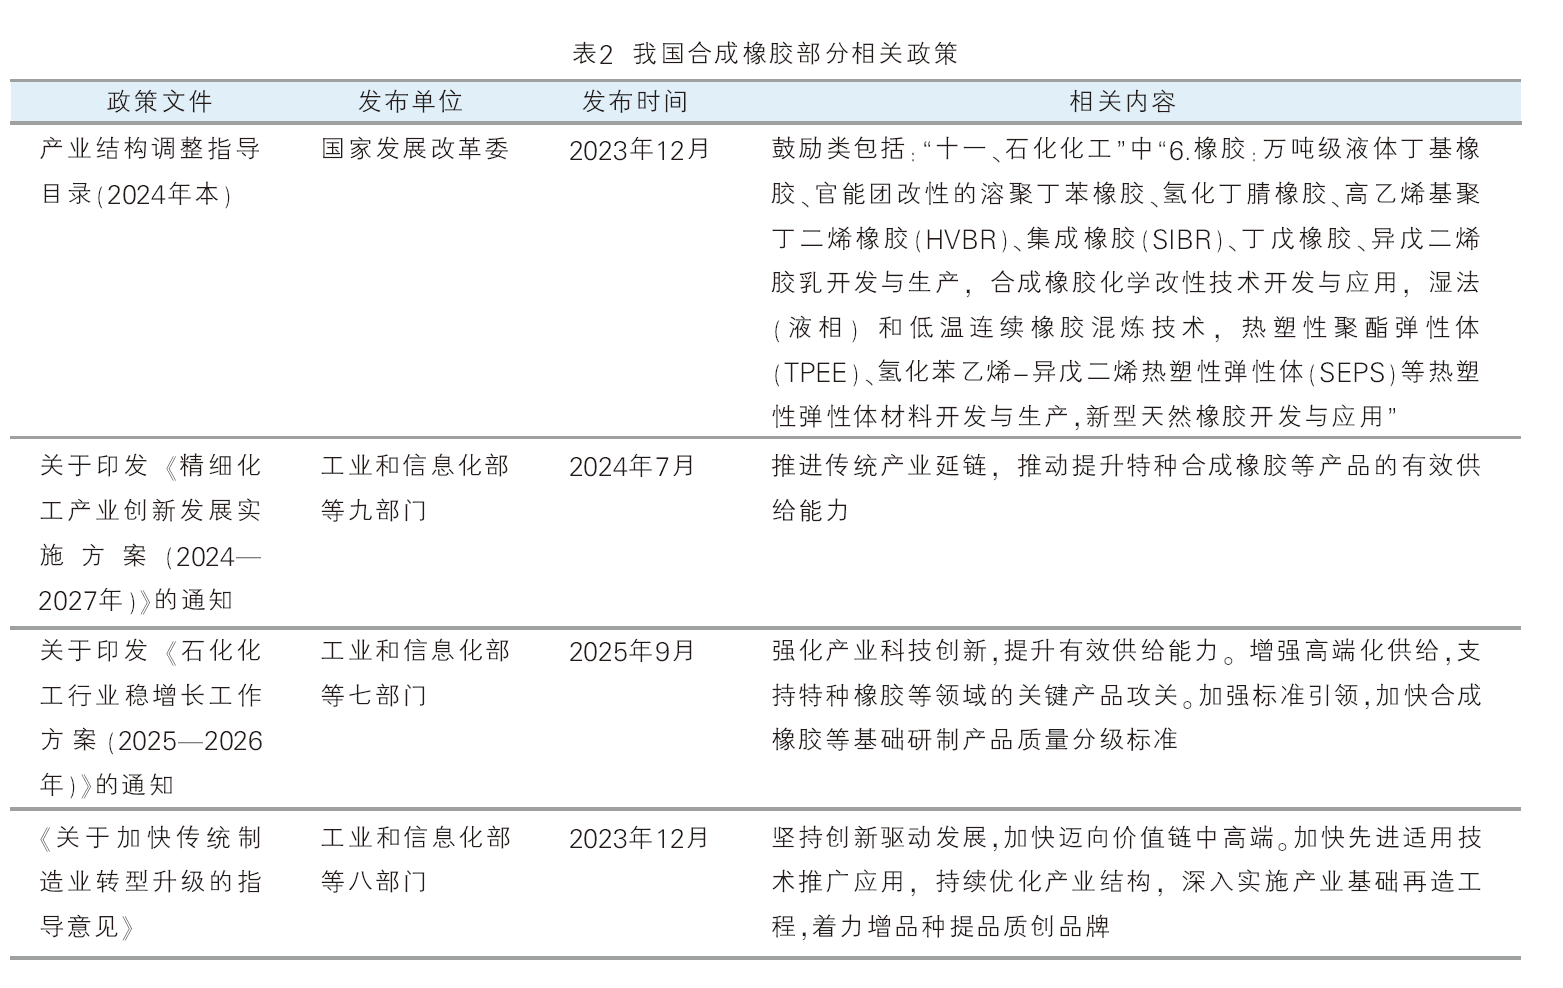
合成橡胶是重要的石油化工产品,是橡胶工业的主要原料来源之一,广泛应用于轮胎制造、胶管胶带、密封垫片、医疗卫生等众多领域。我国是全球最大的合成橡胶生产和消费国,合成橡胶产业的转型升级直接关系到橡胶工业的整体竞争力和高端化水平。国家高度重视合成橡胶产业的高质量发展,出台了一系列政策文件引导产业升级(详见表2)。
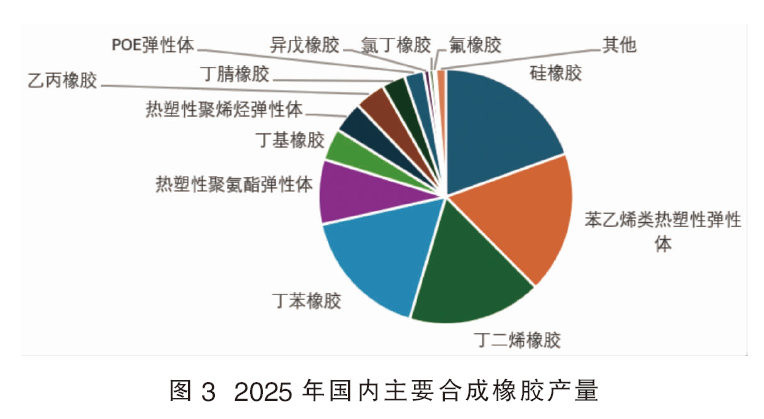
目前全球合成橡胶的主要生产地区为中国、美国、俄罗斯等。主要胶种包括硅橡胶、苯乙烯类热塑性弹性体、丁二烯橡胶、丁苯橡胶、热塑性聚氨酯弹性体、聚烯烃弹性体、丁基橡胶等。全球合成橡胶龙头企业主要有中国石化、合盛硅业、中国石油、阿朗新科、韩国锦湖、俄罗斯下卡姆斯克石化厂等。
我国合成橡胶产能、产量和消费量均稳居世界首位,2025年我国合成橡胶生产能力约1450万吨/年,产量约960万吨,自给率显著提升。经过多年发展,我国合成橡胶工业已形成产品门类齐全、产业较为完整的体系,集聚了一批具有国际竞争力的大型企业集团,建成华东、东北、华南等产业集群,产业链协同能力和抗风险能力显著增强。2025年国内主要合成橡胶品种产量见图3。
国内合成橡胶产品全球竞争力有所增强,合成橡胶净进口量由179万吨下降至58万吨,丁基橡胶、异戊橡胶等产品实现出口量增长且进口量下降,国产苯乙烯嵌段共聚物吨产品出口平均价格实现对进口价格的反超,增幅达39%,我国正由过去合成橡胶的“全球最大市场”逐步转变为“全球供应链核心枢纽”。
2025年国内合成橡胶消费量约1050万吨,下游主要应用于轮胎制造、橡胶制品、制鞋及民用消费品、建筑及基础设施建设、其他前沿及特种应用领域等。值得注意的是,我国异戊橡胶、聚烯烃弹性体等自给率较低,丁基橡胶、乙丙橡胶、丁腈橡胶、丁基橡胶、丙烯酸酯橡胶等仍存在供需缺口。预计到2030年,我国合成橡胶生产能力将达1760万吨/年,产量约1250万吨,消费量约1200万吨,行业将重点解决自给自足的问题,由净进口逐步转为净出口。
近年来,我国合成橡胶行业集中度持续提升,龙头企业在全球行业地位不断巩固,中国石化的丁二烯橡胶、中国石油的乳聚丁苯橡胶产能分别位居全球第一。我国合成橡胶产品结构持续优化,通用胶占比下降、特种胶占比提升,氢化丁腈橡胶、稀土顺丁橡胶等高性能橡胶实现批量生产打破国外企业垄断,生物基橡胶技术取得重大突破,各类特种合成橡胶产能占比已接近40%。
我国合成橡胶行业在快速发展的同时,面临关键核心技术及关键原料对外依赖较高、产业同质化严重等挑战。高端产品技术瓶颈突出,长链支化乙丙橡胶、高乙烯基聚丁二烯橡胶等特种橡胶所依赖的茂金属催化剂体系和阴离子活性聚合精准控制技术仍主要掌握在国际巨头手中,国内量产工艺成熟度低。通用型合成橡胶产品牌号单一,同质化竞争激烈,导致价格战频发,这也使得行业整体利润微薄,结构性矛盾凸显。
为应对上述挑战,我国合成橡胶产业应在未来重点突破掌握关键核心技术、推进产业结构高端化。重点攻关智能化生产、绿色化生产、装备国产化等关键共性技术,加强环氧聚硫橡胶、高乙烯基乳聚丁苯橡胶、高性能集成橡胶等产品的国产化攻关,实现低气味三元乙丙橡胶、仿生合成橡胶、铁系丁戊橡胶、丙烯基弹性体等产品的产业化突破,加快官能化溶聚丁苯橡胶、稀土顺丁橡胶、氢化丁腈橡胶等产品的推广应用,扩大高端产品供给,同时坚决遏制低端无效供给,严控新增产能,建立动态出清机制,将腾退资源优先用于高附加值产品研发与产业化,从根本上提升产业链价值创造能力与安全韧性。
橡胶制品
橡胶制品是橡胶产业链的下游终端环节,门类丰富,通常包括轮胎、力车胎、胶管胶带、胶鞋、橡胶零件等。其中轮胎在橡胶制品中规模体量最大、技术含量最高,每年营业收入约占橡胶制品行业的半壁江山,是最具代表性的核心产品。随着产业逐步升级,橡胶制品行业还发展出高性能密封材料、医用橡胶制品、功能化橡胶制品等高端制品,具有较高的附加值和技术门槛,可在新兴产业和未来产业中发挥重要支撑作用。目前,我国橡胶制品不仅能满足国内需求,还能大量出口海外,是我国橡胶产业参与国际竞争的重要载体。
2025年,全球橡胶制品市场规模接近1500亿美元,主要生产国包括中国(全球市场占比约35%)、美国、德国等,主要生产企业包括米其林、普利司通、科德宝等。2025年我国橡胶制品市场规模约4500亿元,其中占比最大的三个领域为轮胎(33%)、橡胶零件(17%)和力车胎(12%),主要用于交通运输、工业配件和日用品等。我国橡胶制品主要生产企业包括中策橡胶、赛轮集团、玲珑轮胎、浙江三力士等。近年来,为贴近天然胶原料资源与终端市场,我国企业加快在东南亚主产区及海外重点市场布局产能,实现原料就近采购、成本有效管控与贸易壁垒规避,形成原料保障、产能配置与市场响应相协同的经营格局。
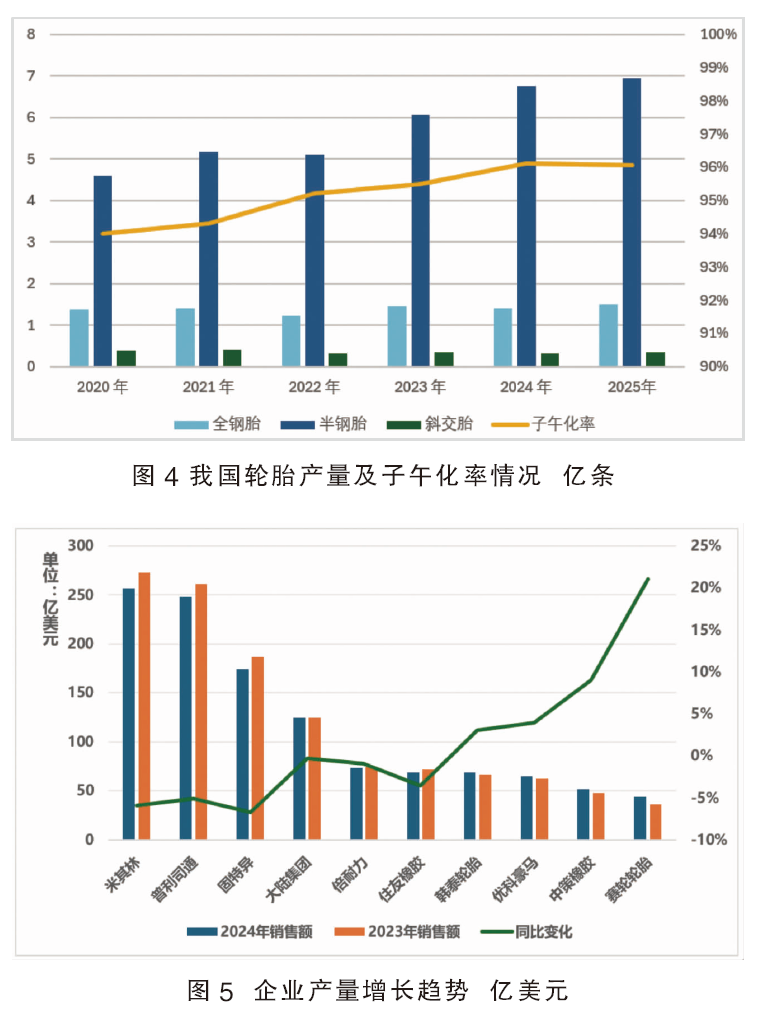
我国橡胶制品行业生产能力在“十四五”期间显著提升,尤其是在汽车、航空航天、电子电器等高端领域,产能扩张明显。2025年我国橡胶制品总产能占全球比例超过40%。轮胎作为最具代表性的橡胶制品,产量由2020年的6.34亿条增加到2025年的8.8亿条,年均增长约6.8%,出口由2.8亿条提升至4.8亿条,年均增长约11.4%,子午化率从94.0%提升到96.5%(详见图4),行业规模持续增长。轮胎龙头企业增长迅猛,中策橡胶、赛轮集团携手进入全球前十阵营。企业产量增长趋势见图5。未来我国橡胶制品行业将持续高质量发展,预计到2030年,我国橡胶制品行业规模可达5400亿元。
我国是橡胶制品工业大国,主要产品长期保持净出口,主要出口国包括越南、泰国、印度等。但与欧美等世界橡胶工业强国相比,我国仍存在产业组织结构失衡、盈利水平偏低等问题。一是产业组织两极分化,头部企业在完成全球布局的同时整体产能仍在持续扩张,加剧了行业/产业结构性过剩问题,而中小企业数量庞大、规模偏小、分布分散,综合管理水平较低,缺乏竞争优势。二是整体盈利性偏低,产品同质化程度高,差异化与高附加值品种供给不足,市场竞争多停留在价格层面,挤压了企业利润空间。
同时,我国智能制造基础薄弱,绿色循环利用水平不高。力车胎、胶管胶带等行业对传统工艺路径依赖较深,中小企业转型成本高、意愿弱,行业数字化基础相对薄弱,数据标准不统一、系统集成能力不足,难以有效支撑柔性制造、精准交付与全链条协同。我国是全球最大的废旧橡胶产生国,废旧轮胎回收利用率目前约为65%,与美国相比仍有较大差距,整体利用效率和附加值有待提升。
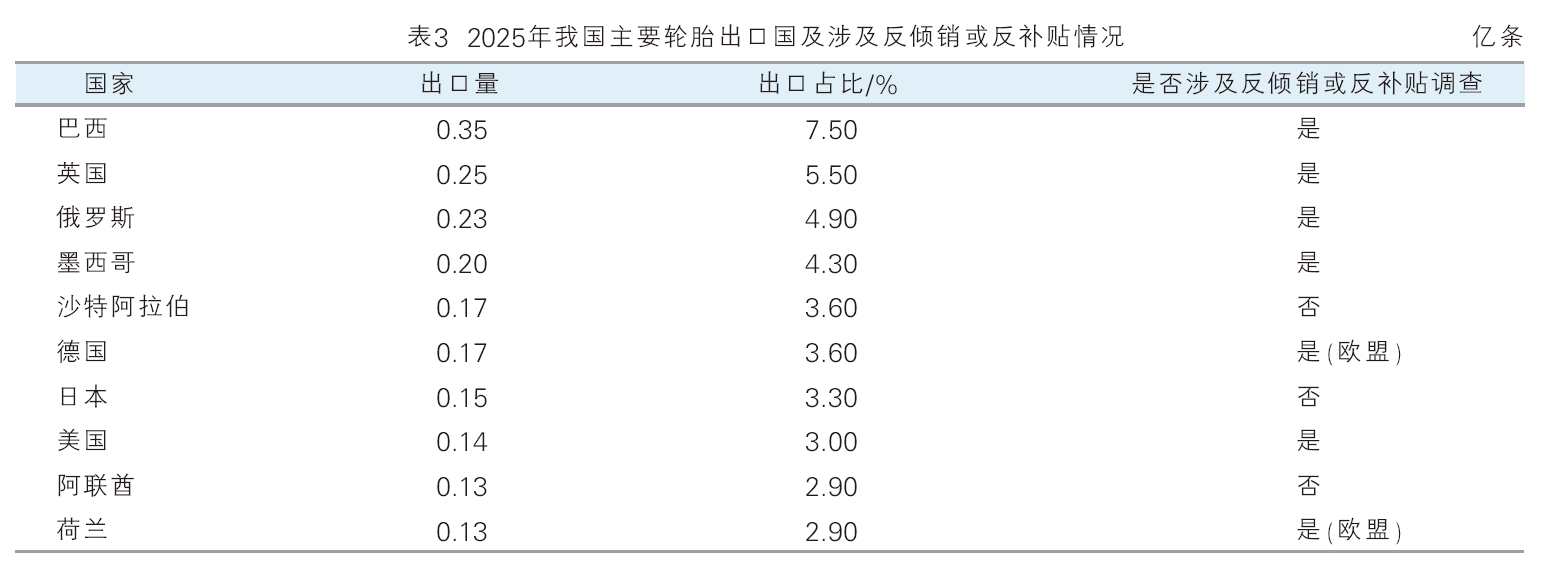
此外,产品出口面临的贸易壁垒也在加剧。我国已连续多年位居全球第一大轮胎生产和出口国,出口市场已成为消化国内轮胎产能的最大渠道。但近年来,出口前十的国家中有7个国家对我国轮胎产品发起反倾销或反补贴审查,直接推高出口成本、压缩目标市场份额。受出口受阻影响,大量外销产能回流国内市场,进一步加剧了国内轮胎市场的竞争。此外,欧盟碳边境调节机制(CBAM)、绿色采购认证、反毁林法规(EUDR)等政策相继出台,可能对我国橡胶制品出口形成不利影响。2025年我国主要轮胎出口国及涉及反倾销或反补贴情况见表3。
我国橡胶制品产业正处于向高端化、智能化、绿色化转型的关键期,未来将以核心技术自主可控为核心,同步推进装备软件升级、应用场景拓展、下游深度协同与未来产业前瞻配套,全面提升产业链综合竞争力。探索电磁硫化等前沿技术,发展低温串联混炼技术、湿法混炼技术、高稳定性一次法成型技术、巨型非公路轮胎二段法成型技术、微发泡橡胶成型技术、高精度挤出控制技术、动态硫化技术等。突破氢燃料电池用密封件、碳纤维骨架输送带、轨道交通用减震制品、低空经济用橡胶制品等先进产品的产业化应用,加快航空轮胎、巨型工程子午胎、低气压农业子午胎等高性能产品的推广使用。
总结
橡胶产业是我国国民经济的重要基础性产业和战略物资产业,正处于由“橡胶大国”向“橡胶强国”跨越的关键时期。经过多年发展,我国橡胶产业在规模体量、产业体系、创新能力等方面已奠定坚实基础,但同时也面临天然橡胶供给安全、高端产品供给不足、绿色低碳转型压力、智能化水平滞后等深层次矛盾。
为此,立足“十五五”发展要求,推动橡胶产业高质量发展,应坚持创新驱动,突破关键核心技术,实现关键原材料自给与高端产品进口替代,夯实产业链自主可控根基;深化智能化与绿色化双轮赋能,构建以生物基材料、低碳工艺、循环回收为路径的全生命周期绿色制造体系;优化产业结构,提升集中度与国际竞争力,深化“走出去”战略,贴近原料资源与终端市场完善全球布局;强化产业链协同,以应用场景牵引供给升级,在巩固主业优势基础上培育出新产品、新服务、新模式。
作者简介:程禹(1997-),男,四川南充人,博士研究生,中级工程师,主要从事化工新材料等领域的规划咨询工作。