2021—2025年我国硫酸市场呈现“产能持续扩张、产量温和增长、产能利用率逐年下降”的总体态势。全国硫酸产能从2021年的12800万吨/年增长至2025年的17690万吨/年,五年间累计增长38.2%,年均复合增长率约8.4%。尽管产能总量持续攀升,但年度增量从早期的1500万吨/年逐步收窄至2025年的约900万吨/年,产能扩张速度有所放缓,行业逐步从高速建设期转入平稳发展阶段。同期,硫酸产量从9224万吨增至10968万吨,累计增幅18.91%,年均增长率约4.42%,显著低于产能扩张速度。
值得注意的是,2024年起我国硫酸产量增速有所回升,年增量达751万吨,为五年最高,下游新能源的扩能为市场带来消费动力,需求仍具韧性。然而,由于产能增速持续高于产量增长,市场供需格局正逐步由紧平衡转向宽松。产能利用率从2021年的72%逐年下滑至2025年的67%,下降近9个百分点。这一趋势表明,尽管实际产量保持增长,但产能的过快扩张导致行业整体负荷率逐步走低。到2025年,仍处于持续下滑态势,反映出结构性过剩压力和成本压力正在积累。
当前硫酸行业正面临产能投放过快而需求增长相对滞后的结构性矛盾。产能利用率的持续下滑预示着行业竞争加剧,未来新建项目的经济性将面临更大挑战。后续部分成本偏高、竞争力不足的产能可能逐步退出市场,行业或进入整合优化阶段。
预计2026年我国硫酸市场将步入一个产能扩张周期。尽管下游需求同样有显著增长,但供应能力的扩张幅度更为领先,这将推动市场从近年来的供需紧平衡格局逐步转向总体宽松。现有新增投产计划月度平衡数据进一步揭示,库存压力将主要在下半年积累并持续加大,这对于生产企业的排产计划、销售策略,以及市场价格的全年走势都将构成关键影响。
2026年硫酸产业链新增产能规划与供需结构展望
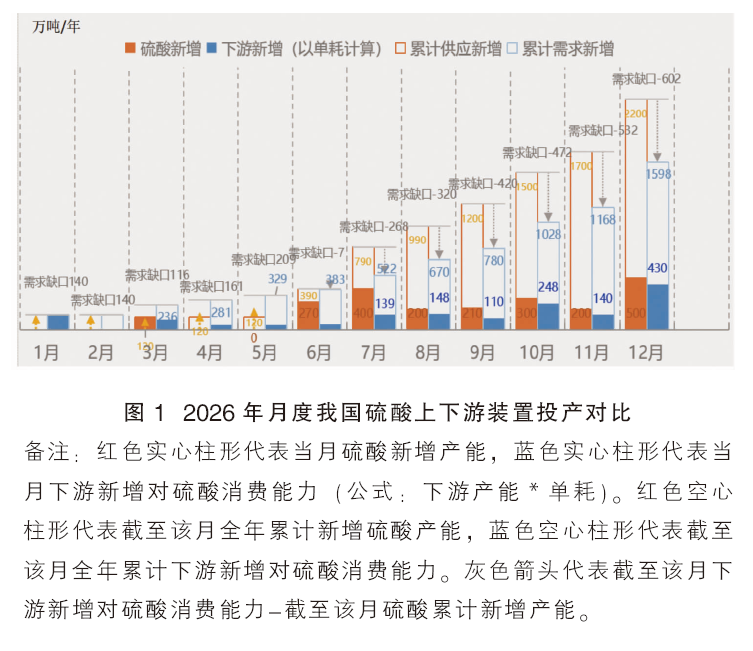
2026年,国内硫酸计划新增或扩建装置共计39套,总产能预计达2200万吨/年(见图1)。下游钛白粉、磷酸、己内酰胺、硫酸钾、磷酸铁等计划新增31套装置,总产能487万吨/年,以各自对硫酸单耗核算,预计对硫酸消费量增加1458.1万吨。
1.产能扩张全景:硫酸供应增量显著
2026年,我国硫酸行业计划新增或扩建的装置数量达39套。这些项目若顺利落地,预计将为市场带来约2200万吨/年的新增产能。从投产时间分布来看,呈现出前缓后急的鲜明特征:上半年预计投产规模约为390万吨/年,而下半年则集中释放高达1810万吨/年的产能,下半年成为供应增量的绝对主力。
2.下游需求驱动:主要消费领域新增需求测算
与硫酸供应扩张相对应,下游主要应用行业在2026年也规划了可观的新增产能。钛白粉、磷酸、己内酰胺、硫酸钾及磷酸铁等的计划新建装置共计31套,总设计产能约为487万吨/年。按照各产品对硫酸的典型单耗进行核算,这批下游新增产能预计将创造约1458.1万吨的硫酸消费增量。
从需求释放的节奏观察,其与供应增长的趋势基本同步,同样集中于下半年。具体而言,上半年预计带来约382.62万吨的硫酸新需求,而下半年则集中释放约1215.1万吨,占总新增需求的比重超过80%。
3.年度供需结构预判:整体呈现供大于求格局
综上所述,2026年硫酸市场在静态规划层面将面临供应增速快于需求增速的局面。具体表现为:硫酸新增产能2200万吨/年超出下游新增消费能力1458.1万吨/年约741.9万吨/年。这一结构性差异意味着,若所有计划产能均按期投产并顺利达产,市场将面临一定的供应过剩压力。
2026年硫酸市场月度供需平衡走势预测
1.全年总量概览:供应宽松,库存在年度后半段累积
基于对新增产能投放节奏、历史检修规律、季节性需求波动及进出口趋势的综合测算,对2026年我国硫酸市场的供需态势进行预测。
总供应量:预计国内产量为10930万吨,叠加约12万吨的净进口量,全年总供应量将达到10942万吨。化肥、化工及出口等主要领域的硫酸消费总量预计为10755万吨。
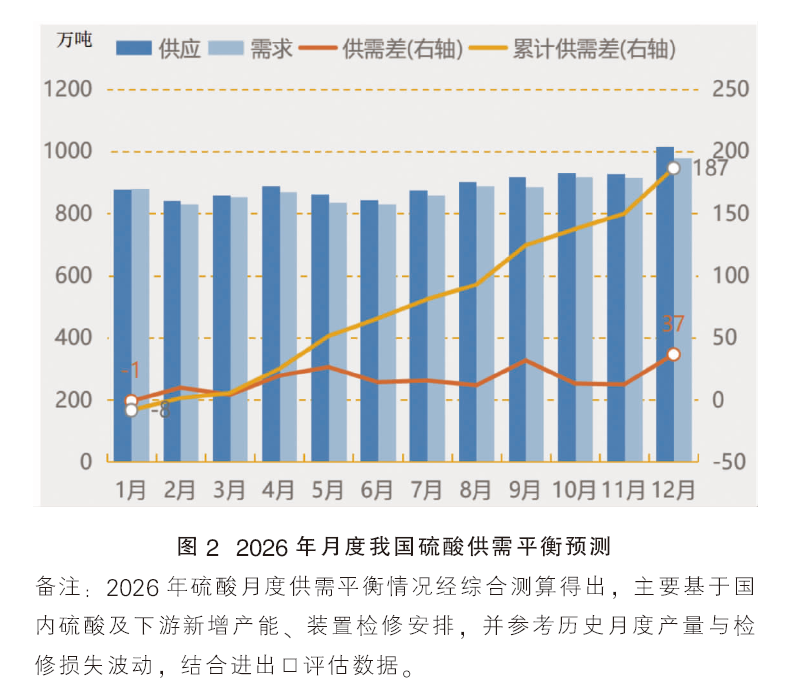
供需差额:全年供需差额预计在187万吨左右,整体呈现供略大于求的基本面格局。市场库存预计在年度后半段呈现累积态势(见图2)。
2.月度动态解析:前紧后松,累计供需差持续扩大
从月度走势来看,2026年硫酸市场的供需平衡状态将经历明显变化,总体呈现“前低后高”的特征,即上半年相对平衡甚至短暂偏紧,下半年供应压力逐步凸显。
年初去库与短暂平衡(1—4月):1月份,受冬季装置运行稳定性、春节前备货等因素影响,市场可能出现阶段性去库。至4月份,供需预计达到一个短暂的平衡点。这一时期累计供需差处于较低水平。
供应压力逐步显现(5月起):自5月开始,随着上半年部分新增产能的释放,以及下游需求增量尚未完全跟上,市场供应开始持续高于需求,单月供需差转为正数并逐步扩大。
年末累库压力显著(至12月):进入下半年,特别是第四季度,硫酸新增产能集中投产的效应充分显现,而部分下游需求进入传统淡季。至12月,单月供需差可能显著扩大至约37万吨,达到年内高点。全年累计供需差预计将攀升至187万吨,创下统计期内的峰值。
3.市场影响与总结
从累计供需差的走势曲线可以清晰看出,2026年硫酸市场仅在年初1月可能出现短暂的供需缺口累计差为负,自2月起将转入持续的正向累库通道,且累库速度逐月加快,累库月份远多于去库月份。
这一演变趋势预示着,我国硫酸市场基本面转向宽松,全年整体将维持相对宽松的供应格局,市场由当前的紧平衡状态逐步过渡。持续扩大的累计库存将对硫酸市场价格形成潜在的下行压力,尤其在年度后半段。同时,行业竞争加剧,供应能力的快速增长可能加剧区域内乃至全国范围内的市场竞争,企业需更加注重成本控制、销售渠道维护和产品差异化。