

2018年,世界炼油能力继续稳步增长,原油加工量略有增加,炼厂开工率小幅下降。世界各国加快推进清洁燃料发展进程,炼油商提前生产或开始着手应对国际船用燃料油新标准要求。新建炼化项目进一步提升一体化水平,寻求多产化工产品。炼油商都在稳步增长的趋势中谋求变革,以求保持或不断增强自身的竞争力。
全球炼油业能力稳增格局生变
1.世界炼油能力继续稳步增长
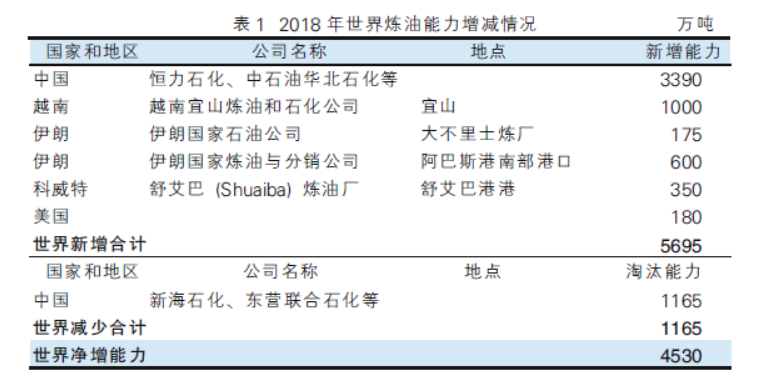
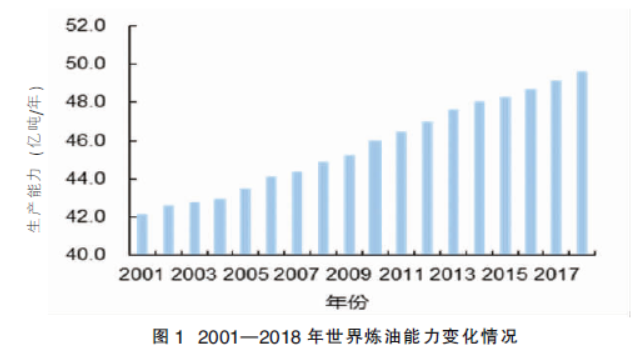
2018年,世界炼油能力继续保持增长,全球炼厂原油加工量约8188万桶/日,同比增长1.8%,再创历史新高。新增能力主要来自中国和越南,其中中国恒力石化2000万吨炼化一体化项目年底建成投料,越南第二座炼厂Nghi son(宜山)炼厂于当年2月投产。伊朗波斯湾之星炼厂二期建成并投产,新增凝析油加工能力600万吨。2018年全球炼油减少的能力主要来自中国地炼淘汰产能,约1165 万吨(见表1)。当年世界炼油能力净增约4530万吨,总炼油能力增至49.64亿吨(见图1)。
2.世界炼厂平均开工率略有下降,但总体仍保持历史较高水平
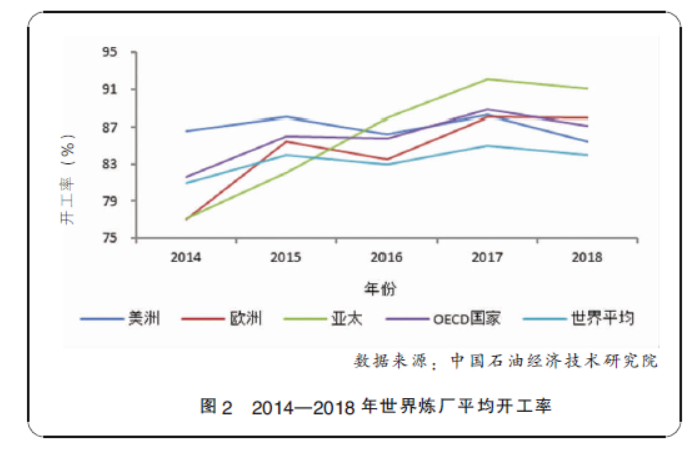
2018年,世界炼厂平均开工率从上年的85%下降到84%左右。OECD美洲地区炼厂开工率由上年的88.3%下降到85.4%,OECD欧洲炼厂开工率较上年基本持平,德国和意大利炼厂开工率保持较低水平,如10月份开工率仅在75%左右。OECD亚太国家炼厂开工率略微下降(见图2)。美国炼厂平均开工率93%,高于上年的91.1%,局部地区开工率高于96%。中国炼厂平均开工率从上年的70.2%提高至72.9%,总体水平较低,主要受地炼开工率较低拖累。
3.亚太地区炼油地位继续提升,中美炼油能力差距缩小
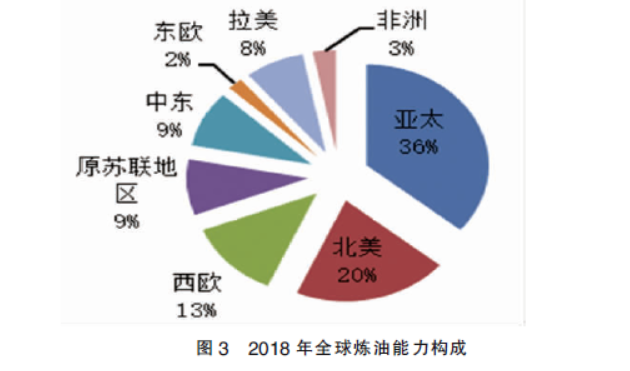
2018年,亚太地区炼油能力已接近18亿吨,增长继续保持领先,在世界炼油总能力的占比较2017年上升1个百分点,达36%,超过北美西欧占比之和,世界其他地区占比基本维持不变(见图3)。世界炼厂总数约653座,炼厂平均规模759万吨,较2017年基本不变。当年中国炼油能力已达8.31亿吨,占全球炼油能力的16.7%,稳居世界第二,与美国炼油能力差距缩小。
4.世界各国继续加快推进清洁燃料发展
为贯彻巴黎气候大会精神,应对更严格的环保法规,不少国家炼油商继续大量投资生产更清洁的燃料,满足新的硫含量和排放法规的要求。油品质量法规的升级换代,也推动了全球炼厂增加投资提高脱硫能力。2018年世界炼油工业投资为1440亿美元,其中近30%用于炼厂扩能/改造和新建,以满足需求增长和油品标准要求的提高。预计2018—2021年,全球炼厂扩大加氢处理装置能力近700万桶/日,以满足更严格的清洁燃料欧Ⅴ/欧Ⅵ标准的要求。
5.炼油商采取措施应对世界船用燃料油升级
自2020年1月1日开始执行的国际海事组织(IMO)的硫含量规定,要求船用燃料硫含量从目前的3.5%降至0.5%,降幅较大。一些炼厂已宣布启动新项目应对船用燃料油新标准。亚洲和欧洲集中在提高渣油加工能力上,如延迟焦化和溶剂脱沥青,对生产高硫船用燃料油复杂程度不高的炼厂进行技术改造。目前,韩国、日本、新加坡、中国等部分国家的炼厂已提早生产供应符合IMO新规的船用燃料油。西方大公司也正从另一个不同的角度采取行动。IMO新规将使润滑油需求进一步激增且价格也可能会进一步上涨。硫是发动机的天然润滑剂,因此将硫从燃料中脱离意味着需要补充润滑油和基础油来维持船舶运转。埃克森美孚正在增加其全球范围内润滑油的产量,并对其在新加坡产能59.2万桶/日的炼厂进行扩建。雪佛龙最近对其亚洲润滑油业务部门进行了重组,旨在扩大其在该地区的销售。此外,调合也成为许多炼油商应对IMO燃料油新标准的重要措施,他们用传统的燃料油与其他油品(如低硫直馏馏分油、渣油、沥青稀释油、经过处理的轻馏分油、未转化的加氢处理油和少量的煤油)调和。
6.提升炼化一体化水平,力求多产化工产品
全球许多在建和拟建的大型炼化一体化项目为了今后可持续增长实现多样化战略,现在都寻求提高炼化一体化水平。这在目前设计、施工和开发初期的联合企业都体现得非常明显。如,沙特阿美与沙特基础工业公司合资的原油生产化工品企业,旨在每年将2000万吨的原油转化为约900万吨的多种石化品;印度石油公司、沙特阿美与阿布扎比国家石油公司合资的Ratnagiri炼化一体化企业;道达尔/沙特阿美公司合资混合原料裂解装置与炼厂联合的一体化企业;最近两年中国宣布的5座(或更多)大型炼化一体化联合企业等。
主要地区炼油业发展各异
2018年,世界各主要地区炼油业发展情况各异。美国炼油业加快重组,西欧、日本炼油业继续结构调整;“一带一路”沿线国家炼油业稳步发展;中东地区兴起炼化投资热潮,主要出于经济多元化、平抑国际油价波动、缓解财政压力等方面的需要,也有利于改善营商环境和增加就业。发展炼油产业,以及多元化的石油下游产业,可以大幅度延伸石油产业链和拉升石油价值链,增强其应对油价波动的能力。
1.美国炼油业加快整合,独立炼油商的炼油能力占比提高,利用局部资源优势获利
2018年,美国炼油业格局发生重大变化,美国第二大炼油商马拉松石油公司10月份收购了美国第五大炼油商Andeavor,以获得后者加工页岩油的能力以及其在墨西哥的汽油零售网络,此举改变了美国炼油业格局,使之超过瓦莱罗能源成为美国第一大炼油商。
美国独立炼油商的炼油能力占比进一步提高。在过去的30多年里,综合型石油公司巨头降低了其在美国的炼油能力份额,而大型的独立炼油商却通过合并获得了更多的炼油能力份额。在1998年和2008年,综合型石油巨头的国内炼油能力占比超过60%,但2018年降低到40%以下。而大型独立炼油公司的炼油能力占比从1998年的10%以上提高到2008年的25%以上,2018年占比达到50%左右。小型独立炼油商炼油能力在1998年为20%,2008年降低到仅高于10%,2018年才缓慢上升到15%。
美国石油公司正在扩大炼油业务,以应对本土不断增加的页岩油产量。美国炼厂在利用内陆地区的廉价原油赚取丰厚利润的同时,通过扩大炼油能力来加工产量不断增加的页岩油。
2.欧洲炼厂开始将投资重点转向化工品,日本两大炼油商计划合并
2018年,欧洲炼厂虽然没有继续保持上年繁荣态势,但总体表现尚可。炼厂关闭潮慢慢退却,但行业面临的竞争压力仍很大。欧洲炼油商面临能耗和管理费用较高等竞争劣势,许多炼油商计划投资提高加工原料的灵活性和产品收率以保持竞争力。尽管短期内经营有所改善,但受到法规严苛、新能源替代、需求下降、产品结构不平衡及其他现代化炼厂竞争等挑战,一些欧洲炼厂开始提前将发展重点转向石油化工产品。欧洲炼厂除了进行技术改造、满足IMO船用燃料油新标准外,已把投资重点转向提高芳烃和低碳烯烃产能。
2018年,日本两大炼油商出光兴产和昭和壳牌提出合并计划以应对日本国内汽油需求萎缩,目前已获政府批准,有望在2019年4月进行,合并后的炼油能力达105.8万桶/日。
3.“一带一路”沿线国家炼油建设稳步推进
2018年,东南亚炼化业发展速度加快,马来西亚、印度尼西亚、菲律宾、越南、缅甸、文莱等东南亚国家都在扩大下游基础设施和炼化加工能力。经济增长推动印度石油消费的增长,促使其扩大炼油能力。印度投巨资改造炼厂迅速提高油品质量,预计到2022年将投资720亿美元,新增炼油能力128万桶/日。中东石油出口国继续坚持其长期战略,即通过增加炼油产品出口来增加产品的附加值。伊朗、伊拉克、科威特、阿曼、沙特和阿联酋共宣布了270万桶/日的新增炼油能力,预计其中大部分将在2022年前投产。东欧、俄罗斯和其他独联体国家正在或将大力进行炼厂升级改造以满足消费需求的增长。日益增长的需求和新的石油发现已成为非洲新建和改扩建炼厂的动力,非洲下游扩能项目现主要集中在阿尔及利亚、尼日利亚和埃及等国。
未来炼油业的四大趋势
1.世界炼油能力有望继续增长,新增产能主要集中在中国和中东
2019年,世界新增炼油能力预计约7000万吨。其中土耳其新建的1000万吨Star炼厂2019年初投产。此外,沙特吉赞2000万吨炼厂、浙江石化舟山项目一期2000万吨、中科炼化广东湛江1000万吨项目等也都将在2019投产。届时,世界炼油能力将达50.2亿吨。预计2022年全球炼油能力将达58.5亿吨,亚太地区将继续引领炼油能力增长。随着中国一批炼化一体化项目建成,中国和美国炼油能力差距将进一步缩小。
2.炼油业继续采取措施应对新的燃料标准
2020年起IMO全球限硫令将开始执行,相关炼油商将增加投资,继续采取相应措施以满足新的要求。短期内,部门炼厂将采取增加低硫原油进口量,以增产低硫组分,增加中间馏分油收率或者新增脱硫装置等手段应对船用燃料油清洁化趋势。
3.世界炼油业有望延续较好势头
预计2019年世界炼油业总体仍将保持较好发展态势,但亚太地区因中国、马来西亚和文莱的新建炼厂投产,汽油过剩将更加严重,石脑油产量也将出现较快增长,预计中国汽油出口将继续增长。随着高硫燃料油需求急剧下滑,低硫船用柴油需求急剧上升,炼油商将通过提高符合IMO要求的船用柴油产量而获利。预计2019年下半年开始,政策将导致中间馏分油需求和原油加工量增加。预计2019年和2020年全球原油加工量和柴油需求将分别增长160万桶/日和110桶/日。美国能源信息署预测2020年炼油商将获得可观的收益,而且产能利用率水平将创历史最高纪录,美国炼厂平均利用率将达96%。未来世界炼油业将继续生产质量更高、含硫更少的燃料,提升炼化一体化程度,提高能效和加工灵活性。
4.原油直接制化学品加快发展
与生产运输燃料的炼厂相比,生产更多高利润的化学品/衍生物能提高盈利能力。原油利用向化工领域转移成为目前新建大型炼化项目的趋势。沙特阿美和沙特基础工业公司将建日处理原油40万桶原油直接制化学品联合体,化学品转化率高达50%;中国恒力石化、浙江石化及盛虹炼化等公司规划建设的炼化一体化项目综合平衡成品油和化工产品规模,以实现化学品生产的最大化,多产芳烃、烯烃等。原油制化学品技术反映了石化行业转向更大规模和更紧密一体化发展的趋势,将石化生产的规模和一体化水平提高到一个全新的高度,对基础石化品的生产来说是重要的发展方向。
(文中图表数据来源:中国石油经济技术研究院)