

2018年,我国炼油能力继续增长,安全环保要求趋严对炼油业生产经营提出更高更严要求;恒力石化的建成投料及其他民营大炼化项目的加快建设将改变国内炼油格局;油价回升使替代能源重新活跃,对炼油产品需求增长带来一定影响。2019年,国内炼油能力仍将加快增长,成品油过剩形势更趋严峻。国内炼油业将加快“由大做强”转型升级步伐,进一步走高质量发展之路。同时,民营先进炼厂的崛起和传统地方炼厂的整合转移与分化发展也将继续影响行业总体格局。
1.炼油能力继续增长,民营炼厂起主导作用,结构性过剩形势仍较为突出
炼能增长加快,并以民企为主。
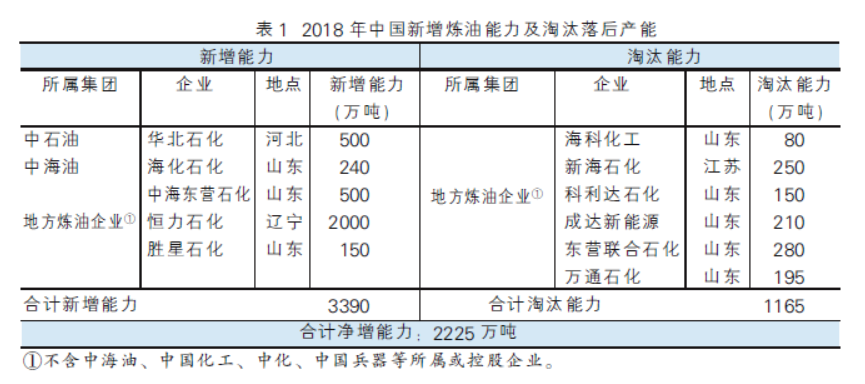
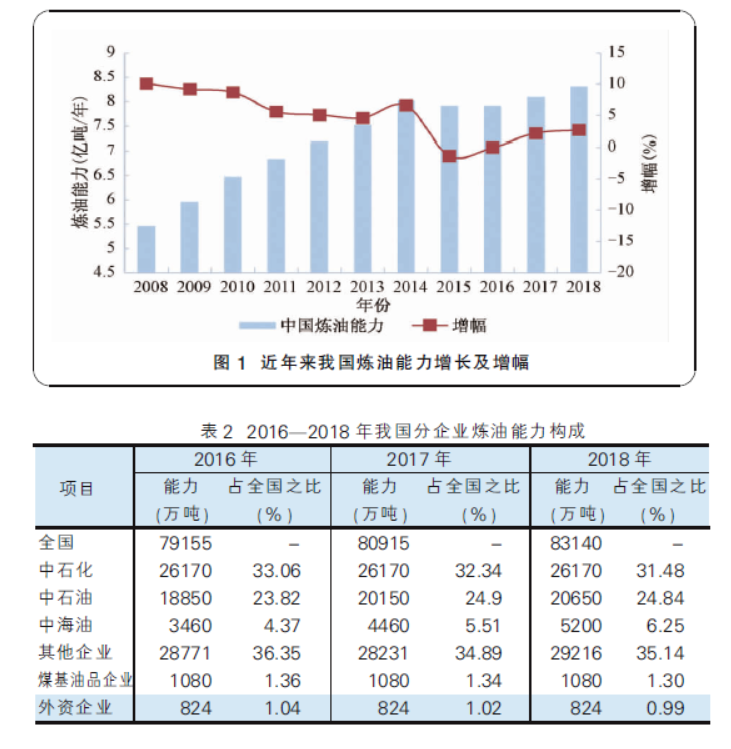
截至2018年底,我国炼油能力达8.31亿吨(表1),较2017年净增2225万吨。其中,新增能力3390万吨,民营企业已建成投料首座2000万吨级世界级炼厂,同时淘汰落后能力1165万吨(图1)。
炼油业总体水平进一步提升,但炼能结构性过剩问题仍较为突出。
一是炼油能力总量虽大,但单体平均规模小,一体化水平不高。国内炼厂平均规模仅412万吨,与世界炼厂759万吨的平均规模仍有较大差距;国内仅有19家炼化一体化企业,合计产能2.3亿吨,其余燃料型炼厂合计能力6.0亿吨。二是区域布局不平衡,东部和西部部分省市能力明显过剩。三是各炼厂间主要技术经济指标和装置水平参差不齐、不平衡。单位能量因数能耗在8.5千克标油/吨及以下炼厂共15家,仅占全国总能力的21%。呈现出一方面炼油总能力过剩形势加重,另一方面先进能力相对不足,相当一批落后能力仍并存的局面。综合规模、产品质量、能耗、一体化水平判断,当年国内炼油能力已至少过剩0.9亿吨。
经营主体多元化格局加快发展。
从经营主体看,以中石油、中石化为主,中海油、中国化工、中化、地炼、外资及煤基油品企业等参与的多元化格局继续发展(表2)。全国地方炼厂(不含央企收购或控股的地方炼油企业,去除淘汰能力)的炼油总能力为2.13亿吨,占全国炼油总产能的25.6%。从炼厂数量看,全国千万吨级炼厂共28家,同比增1家,合计炼油能力3.7亿吨,占比44.5%。恒力石化成为我国第5家2000万吨级世界级炼厂。
区域布局有所调整,产业集中度有所提高。
从地区布局看,华北、东北、华南、华东仍是炼油集中地,合计炼油能力为6.73亿吨,占总能力的80.9%;东北地区炼能占比较上年提高2个百分点,其他地区产能占比均有所下降。随着恒力石化等民营企业的建成投产,成品油流向或将呈现“北油南下进一步加大,西油东运进一步受阻”的格局。从省市布局看,山东、辽宁、广东是炼油大省,合计能力达3.96万吨,占总能力的47.6%。从沿海布局看,环渤海湾、长江三角洲、珠江三角洲三大炼化产业集群区合计炼油能力达5.88亿吨,占炼油总能力的71%;乙烯能力1386.5万吨,占乙烯总能力的55%。
2.炼油生产运行良好,各项主要指标保持增势,原油加工量首破6亿吨大关
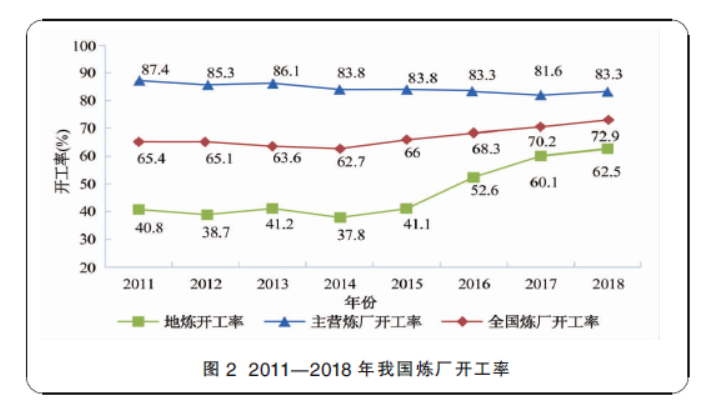
2018年,炼油企业实现原油加工量、开工率、成品油产量三增长。其中,原油加工量首破6亿吨大关达6.04亿吨,同比增长6.3%。全国炼厂开工率连续第4年回升,同比上升1.9个百分点达72.9%,但仍处于较低开工率区间(图2)。地方炼厂开工率尽管小幅上升,但全年受政策、油价等因素影响,波动较为明显。受供给侧结构性改革稳步推进、环保趋严、小炼厂限产停产等因素的影响,我国成品油产量36034万吨,同比增长0.6%,增速较上年下滑2.2个百分点。油价的剧烈波动对炼油成本带来一定影响,行业总体利润有所下降,吨油利润约306元。中美贸易摩擦和美国制裁伊朗对国内炼厂原油进口多元化和诸如石蜡等少数石油制品出口有所影响,但对炼油业整体运行影响不大。
3.国内炼厂积极应对经营环境新变化,地方炼厂转型升级加快,并呈分化发展态势
炼油业经营环境出现新变化新挑战。
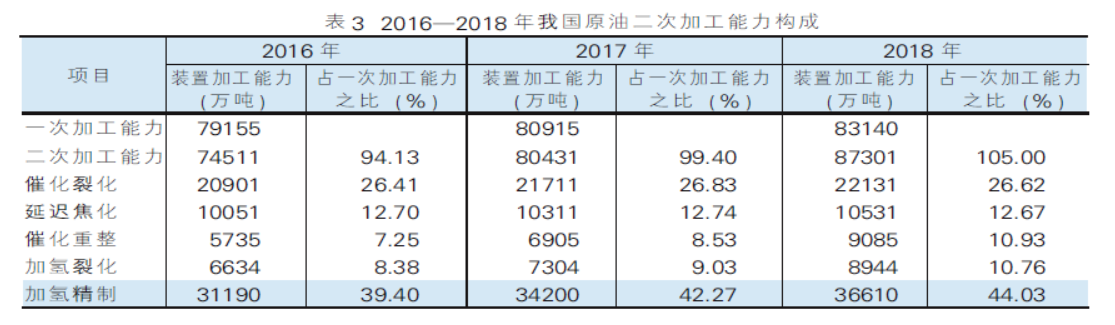
一是环保压力加大。2018年被媒体称为“环保风暴”年,石化行业作为排放大户是环保督查的主要对象,环保成本与投入陡然增加。炼厂化压力为动力加快实施大气污染、水污染防治行动,大力节能减排;继续结构调整,匹配深加工装置,重整、加氢占比均大幅提高,二次加工能力与一次加工能力之比首次超过100%,达105.00%(表3)。二是重大专项治理的开展。对擅自建设炼油装置、未完成成品油质量升级、安全环保未达标等问题进行治理;规范200万吨以上炼厂建设生产经营行为。三是成品油市场监管力度加大。成品油消费税、增值税新政实施对部分地方炼厂有一定影响,总体生产经营规范性有所提高;此外,对调和油资源也有所抑制。
地方炼厂转型升级加快,并呈分化发展。
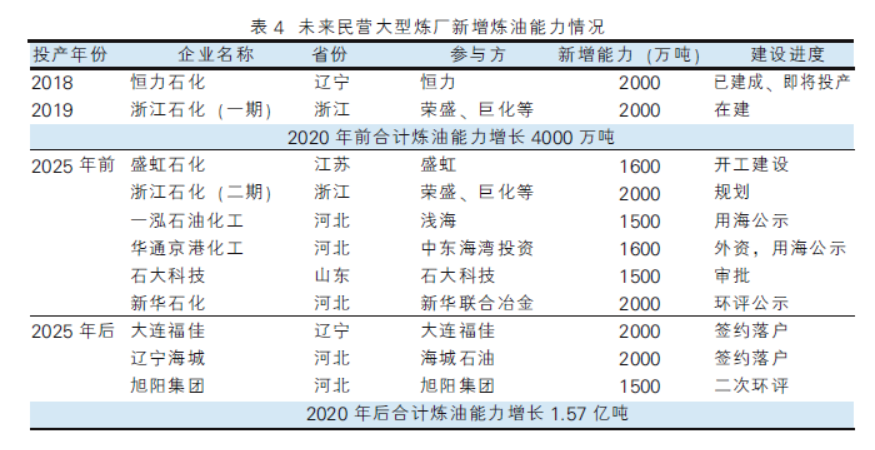
一是先进独立炼厂加速崛起。一些名列中国500强的大型民企在地方政府大力支持下,持续推进基地化、规模化、技术先进、“化主油辅”大型炼化一体化项目建设,如恒力石化、浙江石化、盛虹石化等(表4)。二是中小型炼厂加速整合。山东省按照“优化重组、减量整合、上大压小、炼化一体”原则,针对炼油能力在500万吨及以下的地方炼厂,分批分步进行减量整合转移,计划到2025年压减炼油能力1/3;加快向下游延伸,由“一油独大”向“油化并举”转变;建设大型炼化一体化项目,打造高端石化产业和特色产业集群,促进山东地炼高质量发展。随着地方炼厂新旧动能转换,地方炼厂总体规模和竞争力将进一步提高。
4.油价回升致替代能源发展重新活跃
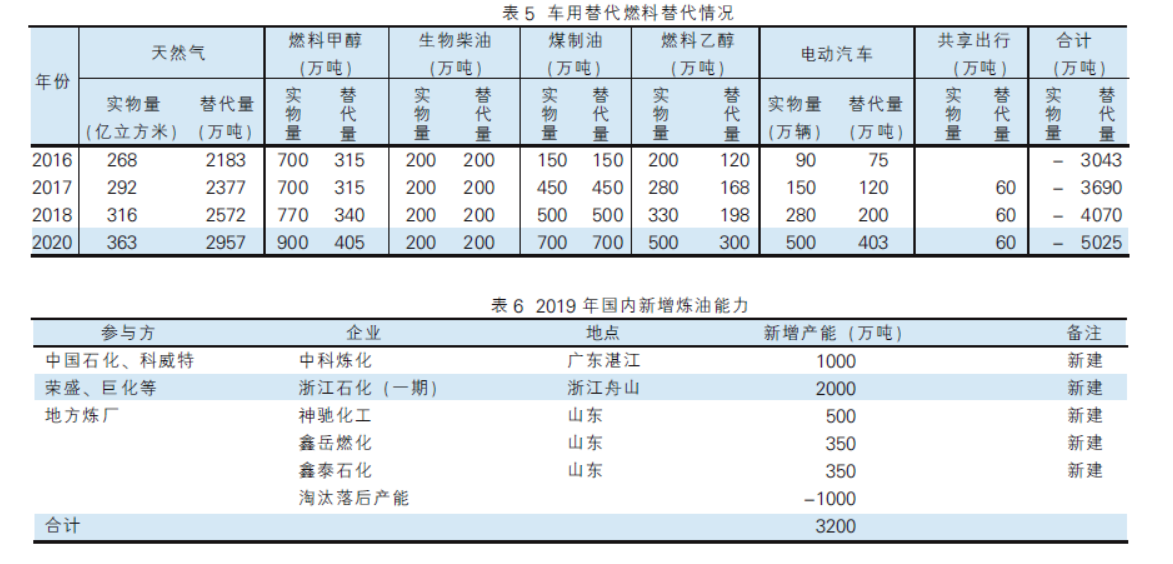
2018年,随着油价回升,替代能源竞争发展再逢机遇。煤制油方面,神华宁煤二期、神华鄂尔多斯二三线、兖矿榆林二期、伊泰伊犁、渝富毕节等多个项目开展前期工作。燃料乙醇方面,国务院常务会议决定进一步扩大推广车用乙醇汽油的使用,在原有11个试点省份基础上,进一步扩至26省市。新能源汽车销量继续保持快速增长,1—11月累计销量103万辆,同比增长69.1%。按照新能源汽车保有量约280万辆计算,2018年全年替代燃油约200万吨(表5)。
2019年,央企和民企共同推动炼油能力增长。炼油行业净增能力预计将达3200万吨,全国炼油总能力将达到8.63亿吨。新增能力主要来自中科炼化、浙江石化及地炼,一些落后产能也将继续退出(表6)。民营炼油能力将进一步提高到2.35亿吨,占比升至27.2%。国内千万吨级炼厂数将增至29座,其中有2座来自民企,且规模均为世界级水平。
随着市场进一步扩大开放,外资将加快进入炼化和油品销售领域。炼油领域,BP将在天津新建第三期20万吨润滑油调配厂;壳牌将在青岛建设炼油催化剂二期万吨级项目。油品销售领域,BP未来5年将在我国建设1000座加油站,壳牌也有大规模增建加油站的计划。
此外,原油加工量和成品油出口将继续增长。预计2019年我国原油加工量将达6.34亿吨,同比增长4.7%,增量主要来自恒力石化、浙江石化、中科炼化及新获得原油配额的地方炼厂等;全国炼厂平均开工率将上升至74%左右;成品油产量将达3.79亿吨,同比增长3.8%;成品油净出口量将达4860万吨,接近5000万吨大关。