自2018年11月中下旬至2019年2月,全球天胶市场供需关系逐渐转向利多。一方面,国内外天胶供应受到持续低位运行所引发的胶园闲置、胶树弃割、减产甚至停产,东南亚遭遇强台风等灾害性气候袭击和季节性由旺季转向淡季等诸多利多因素叠加而缩减;同时,东南亚主要产胶国出台一系列提振胶市的政策和措施。另一方面,我国农历春节和元宵节前后,用胶消费需求侧出现探低遇撑企稳回升的季节性变化,国内轮胎企业开工率在春节前后出现先跌后升的变化趋势,对天胶市场构成较强提振作用。由此推动国内外天胶市场价格探低遇撑、止跌企稳,并持续单边冲高,随即返身浅幅回调的偏强走势特征。
短线观察,由于国内海南、云南依然处于停割状态,东南亚部分国家进入胶树落叶期,割胶进入淡季,天胶市场供应季节性缩减。而轮胎企业开工率则重新回升至相对较高水平,天胶新一轮开割则延迟至4月上中旬,新胶规模上市供应需要等待至4月底5月初。因此,用胶消费需求恢复可能早于生产供应恢复,天胶市场价格走势可能延续缓慢回升的区域性偏强震荡整理走势。
中长期观察,全球天胶市场供需关系依然呈现供过于求的买方市场格局,除受宏观经济、金融形势影响外,供需关系及季节性规律仍将主导天胶市场走势。天胶市场目前尚不具备全面逆转熊市、进入牛市的基础和条件。
展望未来,受国内外诸多方面利多、利空因素的中性偏空交织作用。在周边东京胶市、新加坡胶市双双区域性震荡整理的走势牵制下,沪胶后市也将可能延续区域性波动的走势。同时,受制于全球宏观经济、金融形势中性因素影响,虽然短线可能技术性反弹,甚至阶段性上升,但中期仍可能重新回归区域性震荡整理走势。
2019年,由于产胶国还可能出台扶持政策,胶农受到资金补贴,虽然由于天胶市场价格运行于中长期低位区域,但天胶产区大面积被闲置或者被弃割的可能性将较小;另外,虽然产区可能出现各种自然灾害,但对天胶产量和供应量构成实质性减产的可能性仍将较小。
反观中下游方面,国内外经济增长下滑可能性较大,轮胎产业对天胶支持逐渐减弱,汽车产业对轮胎产业支撑也逐渐减弱。因此,天胶产业链维持中性偏空格局的可能性仍将较大。
2019年,由于天胶价格持续低位运行,可能会引发产胶国直接出资购买天胶库存,或引发国家储备局直接出资采购天胶库存。如此,可能在短时期对天胶市场构成提振作用,但仍难以逆转中长期利空态势。
天胶期货价格探底回升
1.沪胶主力合约RU1905
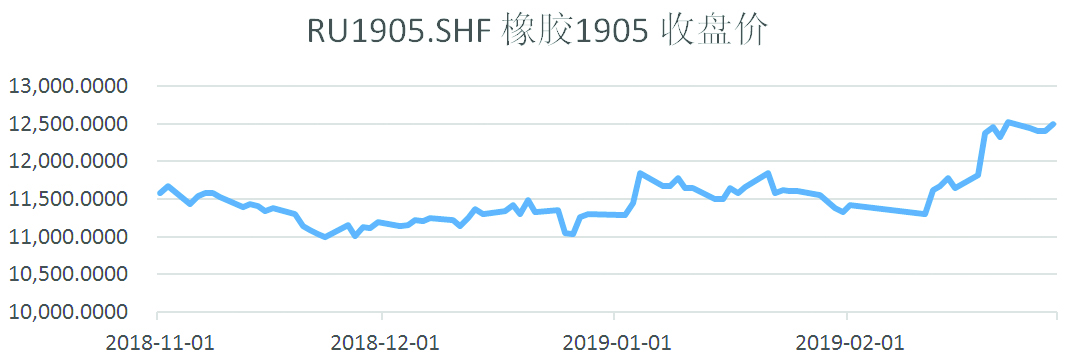
承接前期持续单边下跌、及低位区域性震荡整理走势,沪胶主力合约RU1905期价于2018年11月21日下探10815元(吨价,下同),随即受较多利多因素提振作用,遇撑止跌企稳,并返身稳步上行,期价于2019年2月25日大幅上冲12855元,相比前期低点累计上涨2040元,涨幅达到18.86%;2月28日收于12500元,逐渐脱离12000元以下低位区域。详见图1。
2.东京胶3号烟片胶6月合约
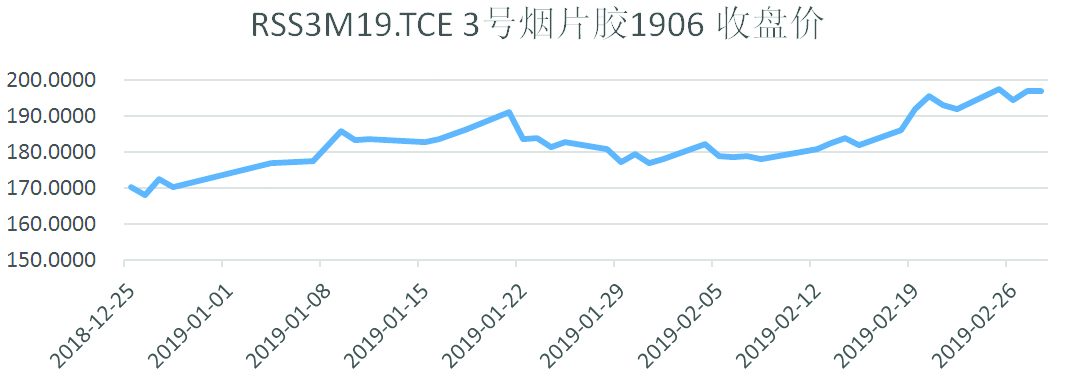
承接前期持续单边下跌、及低位区域性震荡整理走势,东京胶3号烟片胶6月合约期价于2018年12月26日下探166.9日元(千克价,下同);随即受较多利多因素提振作用,遇撑止跌企稳,并返身稳步上行,期价于2019年2月25日大幅上冲200.4日元,相比前期低点累计上涨33.5日元,涨幅达到20.07%;2月28日收于197日元,逐渐脱离180日元以下低位区域。详见图2。
3.新加坡胶3号胶5月合约
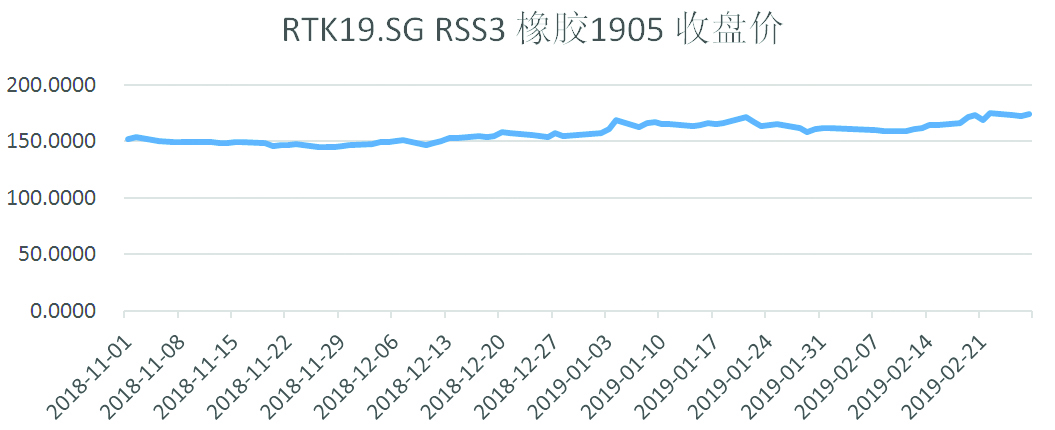
承接前期持续单边下跌、及低位区域性震荡整理走势,新加坡胶3号烟片胶5月合约期价于2018年10月23日下探143.5美分(千克价,下同);随即受较多利多因素提振作用,遇撑止跌企稳,并返身稳步上行,期价于2019年2月28日大幅上冲175.2美分,相比前期低点累计上涨31.7美分,涨幅达到22.09%;2月28日收于174.9美分,逐渐脱离160美分以下低位区域。详见图3。
4.新加坡胶20号胶5月合约
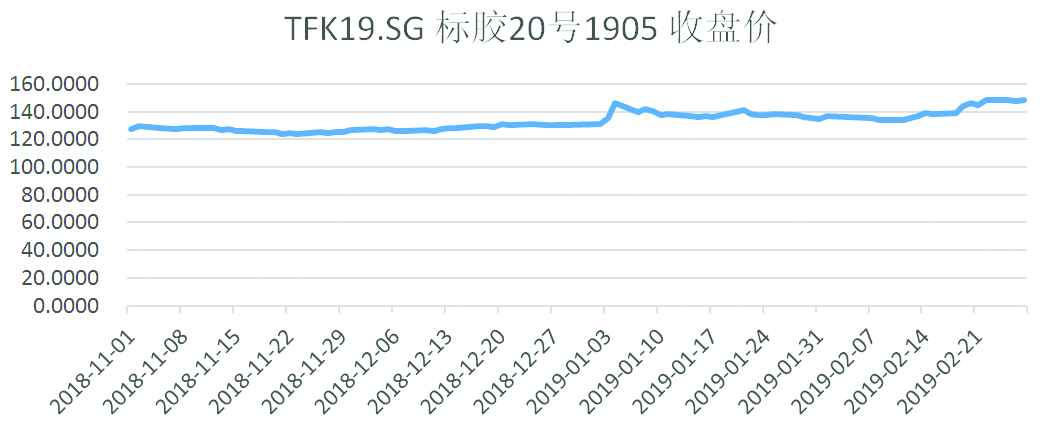
承接前期持续单边下跌、及低位区域性震荡整理走势,新加坡胶20号烟片胶5月合约期价于2018年11月21日下探122.2美分(千克价,下同);随即受较多利多因素提振作用,遇撑止跌企稳,并返身稳步上行,期价于2019年2月25日大幅上冲151.8美分,相比前期低点累计上涨29.6美分,涨幅达到24.22%;2月28日收于148.8美分,逐渐脱离130美分以下低位区域。详见图4。
维持供过于求的买方市场格局
近阶段,全球天胶供应量及其增幅均大于消费量及其增幅,致使天胶转结库存量不但居高不下,而且持续增长,库存消费比持续维持较高水平,天胶市场供需关系始终维持供过于求的买方市场格局,由此导致中长期以来,天胶市场持续运行于震荡下跌的熊市格局之中。
1.供应虽正增长但增速下滑
国内云南产区停割,当地工厂多有原料储备,干胶生产较为平稳。随着气温下降,海南产区也全面停割,由于原料供应减少,原料收购价格走高。
随着胶水干含下降,民营乳胶厂家开工负荷低位,惜售情绪明显升温。
随着北半球地区气温降低,泰国北部、中部率先向减产停割期过渡,泰国南部却在天气好转后,产出逐渐恢复,且产量十分充裕,可顺利割胶至2月底。随后也将进入到胶树落叶的割胶淡季。
越南天胶主产区陆续开始减产,大型橡胶园一般雇人割胶,需要支付工人一定工资。考虑到胶价低迷,割胶利润空间有限,不少农场主宁愿提前给工厂放假,停止割胶,目前多数大型橡胶农场停割,仅部分中小型农场尚在割胶。
台风帕布对马来西亚、印度尼西亚影响较小,割胶相对顺畅。印尼目前产量较去年同期下降,主要受年初病虫害影响。马来西亚、印尼北部棉兰一带于2月陆续进入减产期。
整体而言,2月天胶国际国内产区供应呈现明显阶段性偏紧状态。
展望3月,国内海南、云南产区继续停割,东南亚产区将全面进入胶树落叶期的割胶淡季之中,天胶生产将季节性缩减,有助于推动天胶市场价格季节性上升。
一般橡胶树种植5~7年后可以开始割胶,割胶3~5年后进入旺产期。
2010—2012年,东南亚主产国大规模扩增橡胶树种植面积,5~7年以后,新种植的橡胶幼苗陆续成熟,并开始收割。
据天胶生产国协会(ANRPC)公布的数据,2016—2020年,主产国适宜割胶面积增幅明显。
割胶面积的增多意味着产胶量上限的提高,这无疑增强了胶市的供应,令近几年本就低迷的胶价负重难涨。据ANRPC发布的最新报告,虽然胶价持续低迷导致胶农割胶积极性下降,部分抵消了割胶面积增加带来的负面影响,但在总量上,胶水产出保持增长势头。
其中,2018年,成员国的总种植面积约为1221万公顷,适宜割胶面积为912.3万公顷,割胶面积占74.7%,相较2017年增加1.2%。
东南亚主产国种植状况显示,从主产国天胶开割面积来看,2018年主要产胶国开割总面积达到906.43万公顷,相比2017年的895.26万公顷,增加11.17万公顷,增长幅度为1.25%。
其中泰国天胶开割面积为311.12万公顷,相比2017年的307.55万公顷,增加3.57万公顷,增长幅度为1.16%;印尼天胶开割面积为312.7万公顷,相比2017年的305.4万公顷,增加7.3万公顷,增长幅度为2.39%;中国天胶开割面积为77万公顷,相比2017年的74.4万公顷,增加2.6万公顷,增长幅度为3.49%;印度天胶开割面积为49.9万公顷,相比2017年的47.9万公顷,增加2万公顷,增长幅度为4.18%;马来西亚天胶开割面积为41.5万公顷,相比2017年的52.1万公顷,缩减10.6万公顷,缩减幅度为20.35%;柬埔寨天胶开割面积为20.42万公顷,相比2017年的17.02万公顷,增加3.4万公顷,增长幅度为19.98%;菲律宾天胶开割面积为16.2万公顷,相比2017年的15.3万公顷,增加0.9万公顷,增长幅度为5.88%;斯里兰卡天胶开割面积为10.57万公顷,相比2017年的10.27万公顷,增加0.3万公顷,增长幅度为2.92%。
虽然天胶开割面积有增无减,但是增速却是逐年递减,从2010年的4%滑落至2018年的1.25%。
产胶国新增种植面积呈现逐年下滑态势。低胶价的确打击着ANRPC的橡胶种植热情。以橡胶6~7年的种植周期来看,2013—2016年新增面积明显下滑,对应2019—2023年产胶国供应增长将减慢。
橡胶树的旺产期可达10年,以目前泰国橡胶树树龄分布来看,到2020年前高产树还是占大部分。所以泰国产能影响更多在于种植区是否发生灾害,而未来橡胶产量增量更多关注在越南。天胶供需缺口更多在于消费需求量增长幅度大于供应量增长幅度。
从主产国开割率来看,近年主产国开割率都稳定在75%,其中印尼割胶率为83%,泰国开割率为91%。由此对天胶构成中性偏空作用。
随着进入衰老期的橡胶树增加,处于青壮期的橡胶树的缩减,中长期观察,橡胶供应将从增速下滑过渡到产量绝对值的下降。
2.显性库存量居高不下
数据显示,受用胶消费疲软和期现套利双重因素作用,沪胶库存量持续增长,2月22日橡胶期货库存量增长至437876吨,较2018年11月23日的366571吨,累计增加71305吨,增长幅度为19.45%。
3.需求恢复将早于供应恢复
受春节前轮胎企业提前停工放假因素和春节后、尤其是元宵节后轮胎企业逐渐复工因素的双重影响,国内全钢轮胎和半钢轮胎开工率双双呈现先下降后上升的剧烈波动态势。
国内轮胎方面,按照多年的季节性变化规律,每逢春节和元宵节后,受复工等因素影响,轮胎企业开工率即出现大幅回升,今年也不例外。
2019年全钢轮胎开工率2月22日为69.33%,比2018年1月25日的56.92%大幅上升12.41%;2019年半钢轮胎开工率2月22日为65.84%,比2018年1月25日的57.49%大幅上升8.35%。轮胎企业对天胶需求季节性扩展。
随着春节和元宵节的结束,中下游轮胎市场逐渐进入农历新一年的重新开工状态,市场交投逐渐回升,目前多数轮胎企业厂家复工生产,整体厂家开工率将出现明显上升,近期对天胶消费需求将进一步恢复性增长。
虽然国内胶树3月下旬就能逐步开割,但供应真正恢复要等到4月后;而目前轮胎企业开工因节后复工而上升,消费需求有望在3月上中旬恢复,届时开工率将显著回升。因此,用胶消费需求恢复早于天胶供应恢复。
期货与现货紧密联动
天胶是国内外期货市场中运行时间较长、较为成熟的大宗原材料商品交易品种,沪胶期货采用国产全乳胶作为交易标的,同时采用进口3号烟片胶作为替代交易标的。
受到期货与现货之间套利作用影响,沪胶期货价格始终与现货价格维持同涨同跌的密切联动的走势特征。一方面,沪胶期货价格受到天胶现货价格涨跌的作用;另一方面,天胶现货价格也受到沪胶期货价格涨跌的影响。相对而言,由于沪胶期货成交量和持仓量均较大,而且价格具有较强透明、集中连续发布的特征。因此,沪胶期货价格走势对天胶现货价格走势的引导作用较强,而天胶现货价格走势对沪胶期货价格走势的影响相对较小。
由于沪胶期货价格具有对天胶现货价格较强的引导作用,目前,橡胶现货商报价往往采用“沪胶主力合约收盘价+升贴水幅度”的方式进行,由此说明沪胶期货价格和天胶现货价格均不是孤立的,而是紧密联系的。
又例如,去年11月中下旬沪胶期货价格跌破11000元,逼近10000元之际,现货价格则始终受到10000元整数位的较强支撑。其原因在于,沪胶期货价格和天胶现货价格均受到天胶生产成本的较强支撑作用,而难以在低位继续大幅下跌。
由于天胶所受多空交织、中性偏空因素影响,沪胶短线走势可能由于价格偏低、种植效益薄弱、胶农弃割、胶林闲置、成本支撑等因素,而引发产胶国和生产商进行减产自救,或由于产区出现各种不利气候影响,导致天胶供应量缩减,从而推动天胶市场价格阶段性回升。
展望未来,受制于经济增长减速、环境保护、兼并重组、压缩过剩产能等因素制约,天胶中下游的轮胎和汽车产业均可能维持低幅增长格局,甚至可能出现负增长现象,对天胶消费需求增长也将随之而减缓,并导致天胶供需关系维持偏空格局,不仅压制天胶季节性或者政策性的阶段性上升趋势的空间,缩短上升趋势的运行时间,而且还将延续中长期的区域性震荡整理走势。
天胶是兼有供应农产品和林产品特性、消费工业品特性的双重特性的品种,虽然供应可能由于气候和政策调控提振而减轻压力,但消费需求则由于经济疲软而受到压缩。因此,仅仅在供应方面受到利多作用,而消费需求方面未受利多作用的前提下,天胶仍不具备全面进入牛市的条件。