自2011年10月28日上市以来,国内的甲醇期货从最初的遭遇冷落、成交寥寥,发展到目前百万手级别的持仓和成交量,成为期货市场的“明星”。7年的时间,甲醇期货实现了华丽的转身。目前,甲醇期货的走势成为现货市场参考的风向指标之一。同时,甲醇企业也已经进入了需要用期货、现货 “两条腿”走路的时代。
2018年期货价格剧烈波动
与2017年相比,2018年国内甲醇期货价格振幅扩大,呈现剧烈波动态势。趋势和现货走势大体一致,零星时间段内小有不同,全年出现两轮下跌走势。2018年甲醇期货价格高点和次高点分别出现在10月和8月,形成双顶形态,年初及年末则处于相对低位。全年最高点出现在10月15日,盘中最高达到3525元/吨;最低点出现在12月4日,价格达2300元/吨,区间振幅高达42.2%。全年加权均价为2867元/吨,较2017年上涨7.6%。
2018年初,国内局部地区遭遇降雪天气,受运输影响,下游原料采购受到制约,企业补货情绪高涨,甲醇成交价格不断上移,期货价格一度冲破3000元/吨。随着甲醇价格达到高位,下游企业利润缩水甚至陷入亏损境地,甲醇高价货源逐渐受到抵触。之后,春节假期之前的备货进入收尾阶段,市场看空情绪蔓延,甲醇触顶回落,1月中旬的期货价格跌破2850元/吨的重要支撑位。
春节之后,甲醇期货价格继续下滑,2月底跌至2630元/吨附近,之后跌势放缓。3月开始,甲醇企业春季例行检修的计划陆续公布,基于供给端收缩的预期,市场心态逐渐好转,甲醇期货价格止跌回升。企业检修启动之后,甲醇供给减少,企业和港口库存不断走低,期货价格多次试探2850元/吨附近压力位。
8—10月,美国对伊朗制裁、伊朗禁运、中美贸易摩擦升级,9—10月国外装置集中检修、中国出口量增多等支撑盘面,多方强势上攻,甲醇期货价格持续追涨,10月中旬一度突破3500元/吨,最高触及3525元/吨,创近5年的新高,逼近上市以来最高点。随着沿海地区烯烃装置停车,10月中旬至11月底,甲醇市场演绎崩盘式暴跌,期货价格先后跌破3200元/吨、3000元/吨、2800元/吨关口。该阶段空头占据市场上风,持仓不断增加,甲醇期价跌势不止。11月底,受中间商逢低适量补空交割和下游刚需补库等因素支撑,甲醇期货跟随现货跌势略有放缓。12月中下旬,受原油暴跌、个别MTO装置停车以及业者偏空情绪积聚等利空压制,甲醇期货一度跌停,到年底以2388元/吨收盘。
在纸货贸易方面,往年甲醇正套反套操作较为普遍且盈利性相对较好,而2018年商家正套反套操作的行为明显下降。为求得利润最大化,2018年贸易商多采取单边做多做空操作或者点价操作,即以某月份的期货价格为计价基础,以期货价格加上或者减去双方协商同意的升贴水来确定双方买卖现货商品的价格的交易方式。这一“期货价格+基差(现货价格-期货价格)”定价方式,为现货企业提供了更多的选择,在一定程度上降低了传统贸易定价方式的价格风险。
2019年市场波动区间或下滑
展望2019年,面对经济下行压力,甲醇未来走势也充满较大的不确定性。
原料端 煤炭供需紧平衡,煤制甲醇成本相对稳定。我国甲醇原料以煤居多(71.5%),煤价波动会影响甲醇价格。随着新增煤炭产能以及新开煤矿陆续投入生产,预计2019年煤炭供应将呈稳中有增的态势,煤炭整体需求将保持基本稳定,动力煤市场大概率会以相对平稳的走势为主。
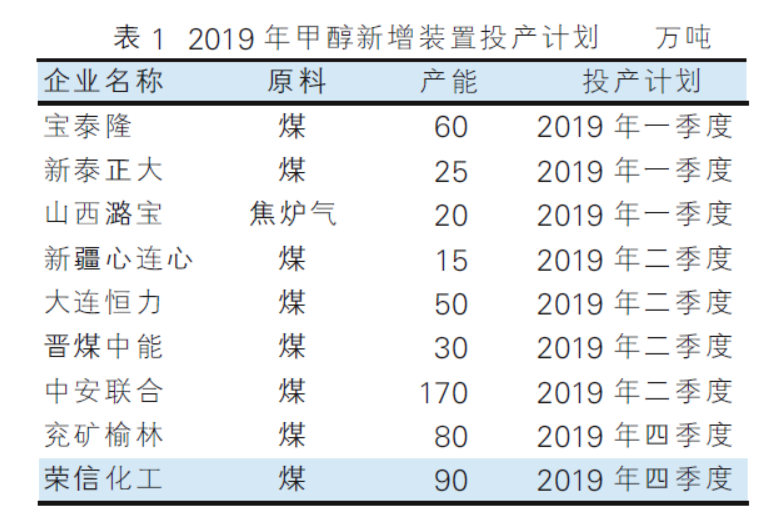
供给端 2019年全国甲醇投产装置较多(表1)。国内黑龙江宝泰隆、中安联合、兖矿榆林等总计540万吨装置将先后投产,2019年国内产能或将达到8992万吨,同比上涨约6.4%。受产能增加和开工平稳影响,预计2019年国内甲醇产量或将增长至5850万吨左右,同比增长4.9%。在进口方面,2019年国外新增产能有限,且受国际贸易争端以及人民币面临贬值压力等因素的制约,2019年进口量增长压力较大,整体进口量或在780万吨上下。
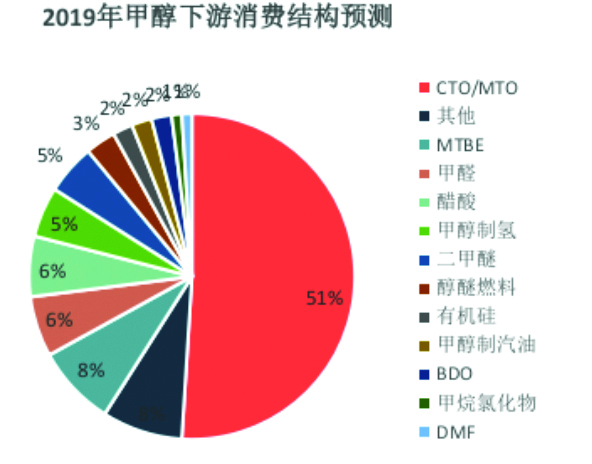
需求端 2019年国内甲醇下游产能继续增加。从消费结构上来看,预计2019年CTO/MTO在甲醇消费结构中的比重将达到半数以上(图1),传统需求在甲醇下游中的比重会有所降低。2019年内蒙古久泰、南京惠生、宁夏宝丰等7套CTO/MTO装置计划投产,对应甲醇需求1080万吨(配套甲醇的有540万吨,净需求为540万吨)。在CTO/MTO装置利润较好的情况下,如无特殊问题,这些装置大概率会如期投产。除鲁西化工外,其余CTO/MTO装置投产的时间大都集中在二、三季度。
在其他传统需求方面,2019年亮点不多。在环保常态化的趋势下,甲醛对于甲醇的消耗难以提升。甲醛在环保影响下,2018年开工率同比2017年下滑明显。2019年大连恒力、陕西延长、广东湛江中科炼化等装置有MTBE投产预期,这些装置理论上新增甲醇消耗90万吨左右;2019年蓝山屯河二期、延长石油等BDO计划投产,新增甲醇的消耗量将达到26.4万吨;由于国务院安委会明确规定严禁在液化石油气气瓶中掺混二甲醚,因此二甲醚对于甲醇的消耗继续呈现萎缩趋势;大连恒力一套35万吨的醋酸装置投产,对甲醇消耗量提升19.25万吨;甲醇制氢将有多套装置投产,包括山东东方华龙、科力达石化、滨州邦联新能源等,这些装置对于甲醇的新增消耗量将达到36.3万吨。甲醇出口量较为有限,虽然近年来有所增长,但对提升甲醇需求量贡献有限,基本可以忽略。
从供需对比来看,2019年甲醇市场整体供需矛盾并不突出,关注点在于装置检修及新装置投产造成的阶段性供需错配。具体而言,一季度气头甲醇装置复产、甲醇新装置投产进度将是主要关注点;二季度甲醇装置检修及CTO/MTO新增产能能否如期投产是市场关注焦点;三季度一般是甲醇年内供应量较多的时间段,需求端主要看CTO/MTO装置的投产情况;四季度甲醇装置冬季检修、天然气限气以及秋冬季大气污染防治导致的环保限产将成为市场关注的重点。
2019年,对于国内甲醇市场价格而言,由供应面偏紧带来的价格支撑将逐步减弱,而海外装置恢复后,沿海地区库存偏低情况得到修复,届时沿海与内地市场的套利窗口或逐步缩窄,从而加大内地货源的销售压力。另外,考虑到美国对伊朗制裁的影响,2019年进口伊朗货源或增多。受多重因素影响,2019年我国甲醇主流市场价格将逐步恢复至合理运行区间,整体重心较2018年相比或有所下滑,预计2019年甲醇期货价格波动区间或在2100~3000元/吨。因此,在期货套利方面,当现货市场偏弱时,可空近月买远月;反之,现货市场偏强时,则买近月空远月。另外,随着新装置的不断投产,烯烃企业利润或进一步摊薄,因此在跨品种操作方面可在PP-MA利润中线高位时进行逢高做空操作。