

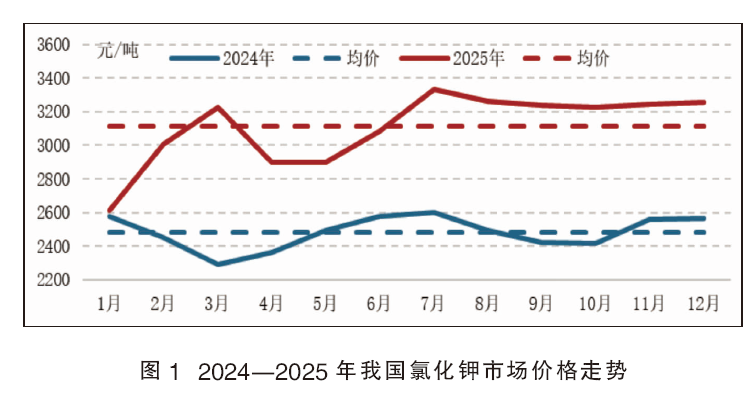
2025年,我国氯化钾市场整体呈现“需求双峰、供应错配、价格双轨”三大特征,市场价格经历了两波“冲高回落”走势。截至12月31日,我国港口62%白钾市场年度均价为3115元/吨,同比上涨25.27%。以华东港口62%白钾为例,市场价格底点出现在1月,价格为2570元/吨;价格高点出现在7月,市场价格为3550元/吨,两者价差达到980元/吨(见图1)。预计2026年我国钾肥流通性或存在“由紧转松”的可能性,市场价格重心或将出现下跌。
市场价格出现两波“冲高回落”走势
第一波走势出现在2025年上半年,春耕备肥前期阶段,国内氯化钾供应尚可,但流通偏紧,市场量少价扬现象凸显,并吸引更多经销商进入钾肥贸易中。在该阶段,氯化钾市场停售、惜售现象增多,下游企业更是出现“无米下锅”现象,致价格急速上涨。在此情况下,国家相关部门为保障春耕备肥顺利推进,及时投放国家储备钾肥,缓解下游企业原料供应不足的问题,也成功抑制价格继续上涨。二季度,国内氯化钾市场整体处在旺季与淡季的转换期,市场以清库存为主。夏季肥生产偏向高氮肥,致氯化钾整体需求转淡,上游供应量渐显宽松,价格呈现出震荡下跌趋势。
第二波“冲高回落”走势出现在下半年,钾肥大合同订单兑现存在延迟预期,商家惜售、探涨心理增强,市场再现量少价扬现象,并有意复制年度春季行情。2025年7月15日,有关部门召开钾肥保供稳价会议,并联合国内7家大型流通企业增加进口钾肥数量,维护市场秩序,稳定市场预期,尽快推动钾肥价格回归至合理水平。期间,国内氯化钾市场再次出现价格“双规”现象,一是大型贸易商低价引导市场,俗称一级市场,货源只供复合肥企业;二是中间商库存销售,俗称二级市场,库存低,报价相对偏高,主要服务群体是非复合肥企业。在此期间,下游企业生产成本高低不一,产品竞争压力增大。
供应方面:国产、进口氯化钾数量皆出现下降
我国钾盐矿产资源匮乏,现已形成生产规模的厂区主要集中在青海、新疆地区。目前,国内钾盐资源开发已接近饱和状态,资源保护、合理开发成为未来钾盐可持续发展的重要方针。未来钾肥产能增长部分将来自海外市场,这符合我国钾盐资源开发“三步走”战略。
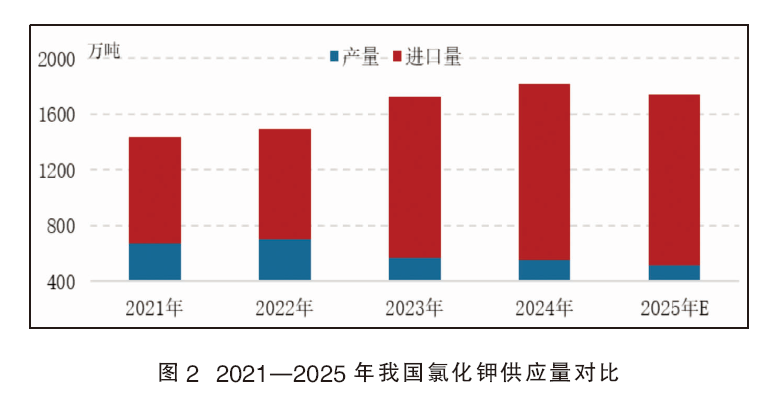
2025年我国资源型氯化钾总产量预估值为517万吨,同比下降6.00%(见图2)。究其原因,国内钾盐资源多进入修复期,矿产品质下降。2025年我国累计进口氯化钾数量预估值在1220万吨左右,同比下降3.40%,进口依赖程度达到71.55%,同比下降0.21个百分点。核心原因在于,欧洲钾肥装置检修,产销量下降。同时,海运紧张,大合同兑现时间出现延迟现象。另外,从进口钾肥结构来看,白俄罗斯、加拿大钾肥数量占比下降,或意味高品质钾肥补给量不及预期,市场“粥少僧多”现象凸显,或支撑价格高位运行。
海外资源加速回哺 为保供稳价“护航”
目前,我国钾肥企业“走出去”最成功的案列是老挝钾肥,现已投产产能超过450万吨/年。预计“十五五”期间,钾肥总产能将达到1000万吨/年,相当于“十四五”总量的1.2倍。
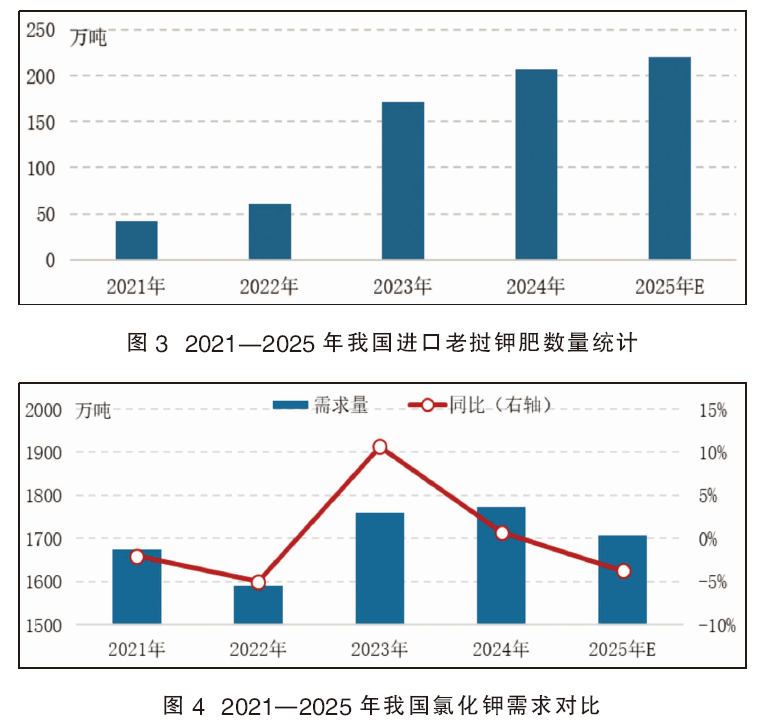
2025年我国钾肥供不应求现象凸显,通过老挝钾肥及时回哺国内市场,为保供稳价政策落地起到关键性作用。2025年我国累计进口老挝钾肥数量预计在220万吨左右,同比增加6.28%(见图3),进口占比18%左右,略超加拿大。老挝,显然成为继俄罗斯、白俄罗斯之后我国进口钾肥数量最多的国家。除此之外,2025年我国进口乌兹别克斯坦钾肥数量预估值在17万吨左右,同比增加88.89%,成为我国企业“走出去”的另一关注目标。
需求方面:下游“高成本、低需求”压力大
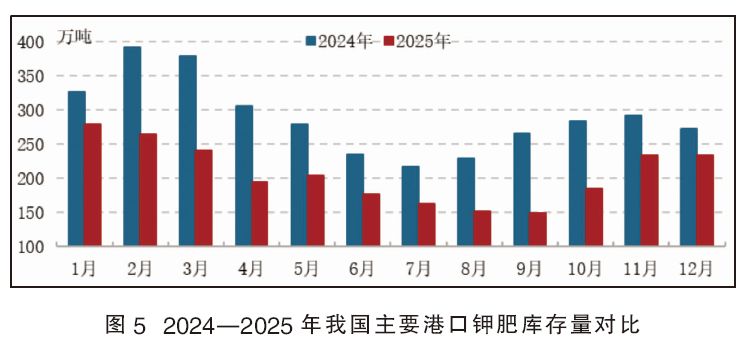
2021—2025年,我国钾肥市场整体需求呈现出温和增长趋势(见图4)。“十四五”期间,我国钾肥年均需求量为1702万吨,较“十三五”期间增加86万吨,增幅为5.32%。其中,2021—2025年,我国钾肥市场整体需求变化明显,5年间市场表现可概括为“吃不了、吃不起、赶快吃”三个阶段,其背后是“高价弃钾、低价补钾”现象的体现。
2025年,我国钾肥市场整体需求多出现“前置”现象,究其原因是现货流通偏紧,热销品种量少价高现象凸显,强化经销商惜售、探涨意识,故市场价格重心不断上涨,并激活下游“买涨不买跌”心理。期间,国储钾肥及时投放,叠加国内7家钾肥大型贸易商积极贯彻落实保供稳价政策,渐渐缓解下游复合肥企业“无米下锅”问题。然而,非复合肥企业长时间处于“高成本、低需求”局面,致生产积极性下降,从而弱化钾肥需求。除此之外,本年度我国钾肥需求仍以“内循环”为主,出口数量依旧维持低位水平,也导致中下游加工型企业出现“内卷”现象。2025年我国钾肥需求总量预估值为1708万吨,同比下降3.72%。
库存方面:主要港口钾肥库存明显低于上年同期水平
2025年我国主要港口钾肥库存量变化大致呈现“V”趋势,峰值出现在年初,而年中库存量最低(见图5)。究其原因,或与大合同签订时间与兑现周期后延有关。据悉,一季度国内钾肥库存相对较大,平均库存量261万吨,同比下降105万吨,降幅为28.69%。据悉,1—3月国内钾肥价格触底反弹,市场惜售、探涨现象明显。期间,国家相关部门重启国储钾肥投放,及时给市场降温。三季度国内钾肥库存相对较低,平均库存量仅有154万吨,同比下降35.02%,已贴近港口库存预警值。在此期间,国内钾肥大型贸易商虽有意保供稳价,但库存稀少,故下游市场出现“低价没有货,高价买不起”的局面。其背后原因是本年度钾肥大合同兑现延期,新旧货源衔接不畅所致。截至12月29日,国内主要港口钾肥库存总量为233万吨,同比下降14.65%。
2026年我国钾肥市场或呈阶段性特征
预计2026年我国钾肥需求温和增长,以“内循环”为主。供应虽下降,但现货流通性或相对好转,并会逐步弱化价格“双轨”现象,市场重心将下移。
供应方面,2026年国内钾肥社会库存量提升,现货流通或趋于宽松,从而弱化国产钾肥保供压力,并有助企业完成“养矿”任务。预计2026年我国资源型氯化钾产量预估值在530万吨左右,同比基本持平。进口方面,2026年我国钾肥大合同提前签订,预计春节前会有新货源补充。同时,二、三季度钾肥整体进口量相对较大,不排除局部地区存在“胀库”风险。
需求方面,随着农业种植结构的调整与优化,作物施肥逐渐向精准、科学方向转变,国内钾肥施用量与发达国家差距不断减小,钾肥施用水平持续提升。另外,主力下游复合肥企业产业升级尚在进行,技改或新增产能不断释放,或继续增大钾肥消耗量。2026年我国氯化钾需求总量预估值为1750万吨,同比增加2.46%;平均每月需求量146万吨。
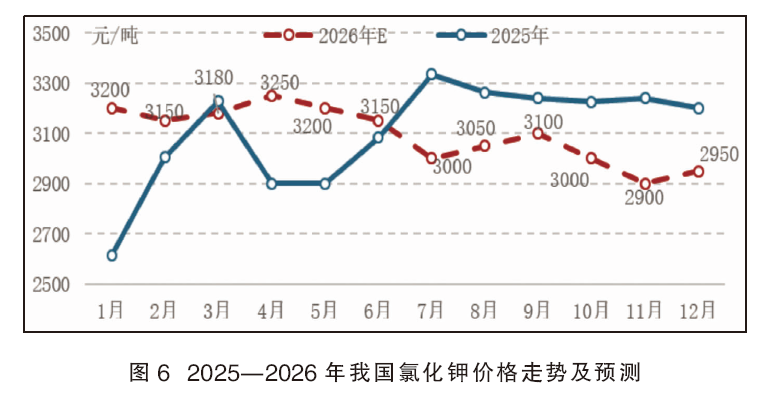
综上所述,2026年我国钾肥供应渐显宽松,需求保持温和增长,市场走势大致呈现出“W”型,价格重心或将低于2025年均值(见图6)。期间,我国钾肥市场或将依次呈现出三个阶段性特征:先抑后扬、量多价跌、震荡盘整。2026年钾肥市场关注焦点为港口库存及保税区动态,以及出口政策变化和农产品价格。
一季度,国内钾肥市场整体需求偏弱,商家以春耕用肥启动而储备库存,局部库存量相对偏高,价格或存在松动预期。但伴随传统用肥季节临近,市场询单、问货现象逐渐增多,价格存在触底反弹可能性。
二季度,国内钾肥市场进入传统用肥旺季,主力下游企业开工负荷先强后弱,有助市场价格稳中冲高。伴随基层用肥结束,主力下游企业逐步进入夏季肥生产期,生产重心偏向高氮肥,进一步弱化钾肥消耗及补仓需求,致价格震荡回落。在此期间,国内钾肥市场价格高点或将出现在4月前后。以氯化钾为例(下同),港口62%白钾市场高价或在3250元/吨左右,较年初上涨4.84%。
三季度,国内钾肥市场进入秋季肥生产准备阶段,叠加南方烟草、北方果蔬等用肥需求略增,对市场起到一定支撑,故在价格震荡回落过后,市场或进入筑底期,价格多企稳盘整;待秋季肥生产启动,价格存在反弹可能,预计9月市场价格或将反弹至3100元/吨附近。
四季度,国内钾肥市场关注点是围绕冬储准备。但在此之前,市场或将进入一段过渡期,商家以清库存、变现为主,故市场价格或有望出现年内价格低点,预计销售价格或在2900元/吨附近。随后,伴随钾肥大合同兑现进入尾声,港口库存存在下降预期。在此期间,钾肥经销商或将出现挺价、探涨可能,故年底市场或有“翘尾”行情。