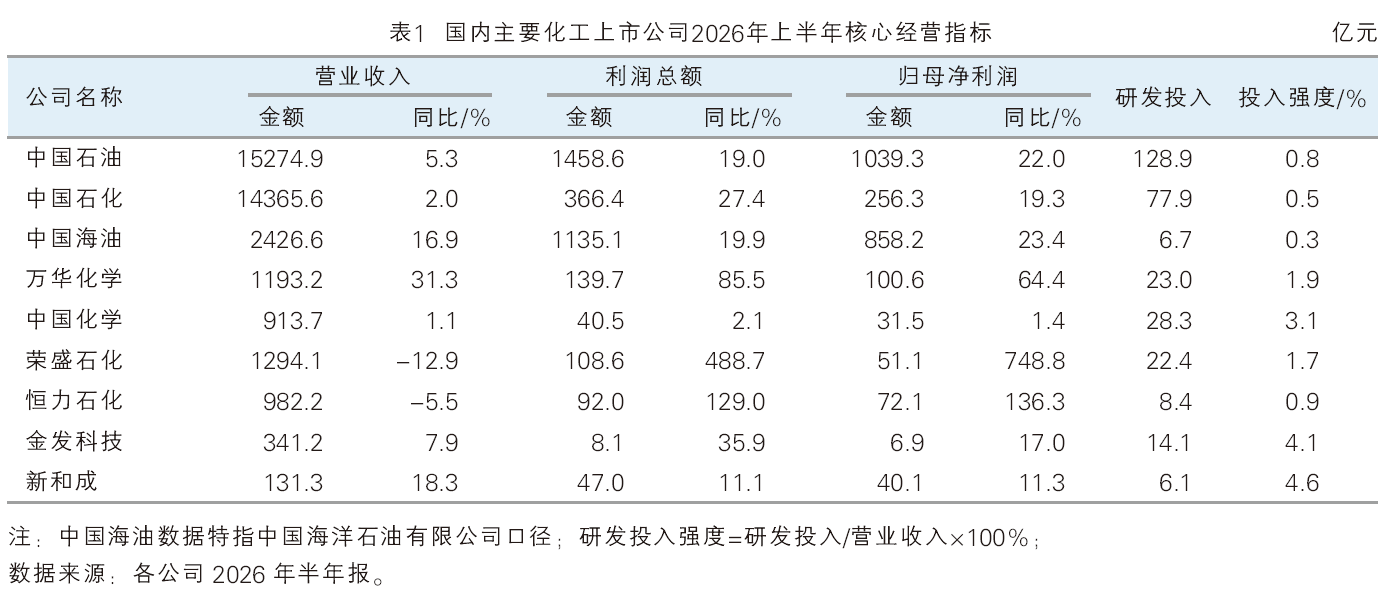
2026年上半年,世界经济保持中低速增长,各经济体受地缘冲突及科技进步影响出现分化;中国经济运行保持在合理区间,GDP同比增长4.7%。受中东地缘冲突影响,国际油价震荡上行,布伦特原油期货均价87.6美元/桶,同比上涨23.7%;普氏布伦特原油现货均价为92.6美元/桶,同比上涨29.1%。国内成品油受高油价抑制需求及新能源替代加速影响,消费量同比下降8.6%;主要化工产品需求疲弱,乙烯当量消费量同比下降9.9%。国内9家代表性化工企业2026年上半年核心经营数据汇总如表1所示。
中国石油:经营业绩再创新高,依托全产业链担当能源供应“顶梁柱”
中国石油积极应对国际油气市场波动,全力组织优化生产经营,加强库存管理,保持产业链、供应链安全稳定高效运行。上半年业绩再创历史新高,实现归母净利润1039亿元,同比增长22.0%;实现经营现金流2513亿元,同比增长10.6%。
1.分板块解读:上游坚持“增储上产”,炼化转型升级深入推进
公司上游业务(油气与新能源)受原油销售价格上涨影响,实现经营利润1004亿元,同比增长15.3%。受益于天然气销量增加及高端市场份额提升,公司天然气销售业务实现经营利润241亿元,同比增长29.3%。得益于库存增利带来炼化产品毛利增加,公司炼油业务实现经营利润117亿元,同比增长21.4%;化工业务实现经营利润28亿元,同比增长100.6%;销售业务实现经营利润114亿元,同比增长50.3%。
(1)上游加强国内资源供给能力,新能源业务快速发展
上半年公司油气和新能源分部实现经营利润1004亿元,同比增长15.3%。公司油气当量产量为921百万桶油当量,同比下降0.3%。其中国内原油产量393百万桶,同比下降0.5%;国内天然气产量754亿立方米,同比增长2.4%;国内油气当量产量837百万桶油当量,同比增长1.0%。国内天然气产量和油气当量产量均创历史同期最好水平。
上半年公司新能源业务发展提速,风光发电量50.7亿千瓦时,同比增长37.3%;新签地热供暖合同面积超6000万平方米;开展零碳示范工厂建设,全力推进二氧化碳捕集、利用与封存,上半年注入二氧化碳137.3万吨,同比增长14.2%。
(2)天然气销售业务量效双升,经营利润延续高增长
上半年公司天然气销售业务实现经营利润241亿元,同比增长29.3%。公司合理优化国产和进口天然气、长约和现货天然气资源结构,努力控制采购成本;进一步优化销售流向和用户结构,国内市场份额较上年同期增加1个百分点,在高端市场销售增量占比超过50%,对发电、工业用户销售量保持增长;持续完善终端销售网络建设,不断提升服务质量和创效能力。上半年,公司销售天然气1612亿立方米,同比增长3.9%;其中国内销售天然气1249亿立方米,同比增长1.1%。
(3)炼化转型升级项目深入推进,新材料产量同比增长61.4%
上半年,公司炼油化工和新材料分部实现经营利润145亿元,同比增长31.4%。其中炼油业务实现经营利润117亿元,同比增长21.4%;化工业务实现经营利润28亿元,同比增长100.6%。
公司加快推进转型升级重点项目建设,独山子石化公司塔里木120万吨/年二期乙烯及配套绿色低碳示范工程完成中交,蓝海新材料公司高端聚烯烃等项目建设有序推进;持续加快新材料业务发展,吉林石化公司千吨级高性能碳纤维项目开工建设,广西石化公司、大庆石化公司聚烯烃弹性体项目加快推进;积极布局生物制造业务,大庆炼化公司生物法聚丙烯酰胺项目、华北石化公司生物航空煤油项目开工建设。上半年,公司加工原油655百万桶,同比下降5.6%;生产成品油5435万吨,同比下降8.8%;生产乙烯540万吨,同比增长20.8%;化工商品量2132万吨,同比增长6.7%;新材料产量269万吨,同比增长61.4%。
(4)成品油市场份额提升,大力发展充换电和LNG加注业务
上半年公司销售业务实现经营利润114亿元,同比增长50.3%。公司积极应对市场形势,持续加强市场营销,强化细分市场精益营销,努力推动成品油销售,成品油国内市场份额同比提升0.2个百分点;持续大力发展液化天然气(LNG)终端加注、充换电和非油业务,新增综合能源站592座,新投运LNG加注站208座,新建充电枪1.85万把,车用LNG零售量同比增长78.7%,充电量增长1.5倍,非油业务利润保持增长。上半年公司共销售汽油、煤油、柴油7330万吨,同比下降5.8%;国内销售汽油、煤油、柴油5434万吨,同比下降7.3%。
2.依托全产业链优势穿越周期,地缘不确定性下能源安全战略价值凸显
上半年公司实现资本开支750亿元,同比增长16.6%,其中上游资本开支544亿元,同比增长9.9%。公司继续维持高资本开支,2026年上游资本开支计划为2208亿元,较2025年实现值增长7.7%,高额资本开支投入将有力保障上游产储量的增长。公司继续加强增储上产,2026年油气当量产量计划增长0.6%;加快中下游炼化业务转型,炼油板块推进低成本“油转化”、高价值“油转特”,销售板块积极向“油气氢电服”综合能源服务商转型,化工业务稳步提升高附加值产品比例。公司将继续立足长期主义,主动应对宏观环境和市场变化,充分发挥自身优势,持续增强价值创造能力,有望实现穿越油价周期的长期成长。
中国石化:高油价叠加炼化库存增利,净利润、自由现金流同比大增
2026年上半年,中国石化密切跟踪形势变化,动态调整生产经营安排,有效应对超预期冲击和各方面挑战,产业链展现较强韧性。受益于高油价提振上游业绩,以及库存收益和炼油副产品价差扩大提高炼油板块业绩,上半年公司归母净利润同比增长19.3%,经营现金流同比增长2.4%,自由现金流同比增长21.5%。
上半年,公司上游业务受益于油价上涨,实现营业利润271.9亿元,同比增长27.9%。炼油业务受库存增利及副产品盈利能力提升影响,实现营业利润164.6亿元,同比增长533.7%。受成品油需求下滑影响,营销及分销业务实现营业利润为54.3亿元,同比下降24.3%。化工行业景气度低迷,公司化工业务实现营业利润为-8.8亿元,亏损同比收窄36.4亿元。上半年公司计提减值准备合计160亿元,主要系存货跌价准备 159 亿元,相应减少净利润 157 亿元。
1.分板块解读:上游盈利能力大增,炼化受行业景气度低迷影响
(1)上游加强“增储上产”,油气当量产量同比增长0.3%
上半年,公司上游板块实现营业利润271.9亿元,同比增长27.9%。加大高效勘探和效益开发力度,天然气全产业链盈利再创历史同期最好水平。上半年,公司原油实现价格81.8美元/桶,同比上涨14.8美元/桶;天然气实现价格2.21元/立方米,同比下降0.02元/立方米。公司勘探开发取得积极进展,油气当量产量同比增长0.3%。其中国内原油产量127.7百万桶,同比增长0.7%;天然气产量210亿立方米,同比增长0.7%。上半年油气现金操作成本为725.7元/吨,同比上升7.7元/吨。
(2)库存增利叠加副产品盈利能力增强,炼油盈利同比大增
上半年,公司炼油板块实现营业利润达164.6亿元,同比增长533.7%。公司坚持贸易、储运、生产一体统筹,增加高端碳材料等产品产量,保持产业链平稳运行。上半年,公司加工原油11331万吨,同比下降5.6%;生产成品油6916万吨,同比下降3.1%,其中汽油柴油和煤油产量分别同比下降2.0%、3.3%和4.9%。上半年公司炼油毛利为8.9美元/桶(453元/吨),同比上升2.9美元/桶(139元/吨),主要由于航煤、石脑油、炼油副产品等产品毛利好转,叠加油价上涨带来的库存增利。上半年炼油现金操作成本为219.6元/吨,同比上升13.1元/吨。
(3)成品油销售市场份额保持稳定,LNG和充电业务快速发展
上半年,公司销售板块实现营业利润为54.3亿元,同比下降24.3%。公司统筹推进全业态发展,境内成品油市场份额保持稳定,充电量、车用天然气及氢气加注量大幅增长,持续提升易捷服务质效。公司成品油总经销量10099万吨,同比下降9.9%。其中境内成品油零售量4971万吨,同比下降8.8%;境内成品油直销分销量2929万吨,同比下降9.9%;车用LNG销量485万吨,同比增长19.5%。上半年公司非油业务实现利润26.83亿元,同比下降13.1%。
(4)化工景气度触底,出口创历史新高
上半年,公司化工板块实现营业利润为-8.8亿元,亏损同比收窄36.4亿元。公司大力降低原料成本,加大轻质原料投入,紧贴市场动态优化运行负荷,扩大产品出口规模,上半年化工产品销售总量3786万吨,其中出口同比增长70%,创历史新高。上半年公司乙烯产量为639.4万吨,同比下降15.5%;化工单位完全加工成本为1296元/吨,同比增长8.3%。
2.核心技术持续突破,数智化纵深推进
上半年,公司持续强化基础前沿研究,着力攻克关键核心技术,深化科技体制机制改革,打造能源化工领域国家级创新平台,扎实推动科技创新与产业创新深度融合。科技方面,页岩气富集规律认识支撑探明超深层页岩气田,协同驱油理论、智能钻井方法等取得新突破;湿法T1000级碳纤维国产化取得重要突破,新一代超高强高模高延伸SHX60碳纤维成功研发,自主知识产权异丙苯过氧化氢法环丙生产工艺(CHPPO)工业装置、聚丙烯绝缘料装置顺利开车投产。数智化方面,“人工智能+”行动深入实施,发布行业首个数字专家“烽火”工业智能体,长城大模型能力持续提升。
3.维持高资本开支,赋能全产业链升级
资本开支方面,上半年公司实现资本开支487亿元,同比增长11.2%,主要是化工板块资本开支大幅增长。其中炼油板块资本支出为69亿元,主要用于广州石化技术改造、茂名炼油转型升级、齐鲁鲁油鲁炼转型升级技术改造等项目建设;化工板块资本支出为98亿元,主要用于茂名、齐鲁乙烯和九江芳烃等项目建设;营销及分销板块资本支出为24亿元,主要用于“油气氢电服”综合加能站网络发展。公司下半年计划资本开支为829亿~999亿元,维持全年资本开支计划1316亿~1486亿元,公司还将根据市场情况灵活安排资本支出170亿元。
4.深化二次创业新征程,持续构建“一基两翼三链四新”格局
2026年,公司将全面开启二次创业新征程,推进高质量发展,实施创新驱动、转型升级、资源保障、市场开拓、成本领先、开放合作六大战略,加快构建以能源资源为基础、炼油化工为两翼、成品油天然气化工品三大销售为牵引链条、新能源新材料新业态新赛道为新增长极的“一基两翼三链四新”产业新格局,持续完善科学规范高效的现代企业治理体系,全力建设世界领先现代化能源与化工公司。
中国海油:海油系板块景气分化,上游高增兑现红利,中下游稳步修复、细分板块承压
1.中国海油:增储上产叠加油价回升,业绩创历史新高
上半年,中国海油抓住油价上涨的行业机遇,在增储上产、严控成本方面持续发力,盈利能力显著提升。公司实现归母净利润858亿元,同比增长23.4%,创历史新高;现金流表现优秀,经营活动现金流为1416亿元,同比增长29.7%。
(1)产量再创新高,油气当量产量同比增长3.7%
上半年,公司实现净产量398.7百万桶油当量,同比增长3.7%,再创历史新高。其中,中国净产量275.2百万桶油当量,同比增长3.3%;海外净产量123.6百万桶油当量,同比增长4.7%。实现价格方面,上半年公司平均实现油价85.5美元/桶,同比增长23.6%;平均实现天然气价格为8.0美元/千立方英尺,同比增长1.3%。公司加速新产能投产,5个新项目投产,产能建设继续提速提效。公司强化油藏精细管理,推动油气田生产提质增效,有效控制海上油田自然递减率,促进采收率稳中有升,巩固在产油田稳产基础。此外,调整井及措施作业有序实施,进一步释放产量增量。
(2)持续开展提质增效攻坚行动,保持成本竞争优势
公司持续夯实成本竞争优势,上半年桶油主要成本为29.7美元/桶油当量,同比增长10.2%,主要由于油价上涨带来的税费、特别收益金增加,以及人民币对美元升值的影响。在反映石油公司作业能力的桶油作业费用项目上,2026上半年公司桶油作业费为7.2美元/桶油当量,同比增长7.0%。公司坚持提质降本增效,在高油价环境下桶油作业费得到良好控制。
(3)2026年公司将维持高额资本开支,支持产量稳定增长
上半年公司共完成资本开支620亿元,同比增长7.6%,其中勘探、开发、生产投资分别同比增长5.9%、7.8%、10.4%。2026年公司将专注油气主业,持续追求有效益的产量,资本开支预算为1120亿~1220亿元,年产量目标为780百万~800百万桶油当量,目标中枢同比增长1.6%。
2.中海油服:作业量显著提升,海上油服维持高景气
上半年,中海油服实现营收237.9亿元,同比增长2.0%;归母净利润20.1亿元,同比增长2.3%;扣非归母净利润18.3亿元,同比下降5.5%。其中钻井板块景气维持高位,半潜式平台量价齐升;油田技术服务收入稳健增长,核心技术持续突破;船舶板块作业量持续增长,物探业务有所调整。
3.海油工程:工作量回升带动业绩,在手订单储备充裕
上半年,海油工程实现营收123.8亿元,同比增长9.4%;归母净利润10.9亿元,同比下降0.6%。上半年,公司整体呈现“前低后高”节奏:一季度受项目开工节奏影响,盈利有所下降;进入二季度,陆地建造与海上安装工作量集中释放,带动收入与利润同环比大幅改善。公司累计新签合同额211.9亿元,在手订单总额约为733亿元,为公司业务稳步发展提供了有力支撑。
4.海油发展:业绩平稳增长,研发费用明显上升
上半年,海油发展实现营收230.8亿元,同比增长2.1%;归母净利润18.7亿元,同比增长2.1%;扣非归母净利润17.4亿元,同比减少5.1%。公司持续推动“技术+装备/产品+服务”一体化发展,能源技术服务业务实现增长。同时,毛利率微升,研发费用率增长明显。研发费用上升的主要原因系公司在重大专项、海洋能源新质生产力、战新产业等重点方向加大研发资源投入。
5.中海石油化学:尿素/甲醇改善显著,磷复肥/丙烯腈成本压力下同比转亏
上半年,中海石油化学实现营收56.2亿元,同比下降3.9%;归母净利润5.1亿元,同比下降20%。
尿素方面,公司销量同比下降6%至94万吨,但由于海外能源扰动致单价同比上升较多。甲醇方面,公司销量同比下降0.4%至72万吨,上半年伊朗进口量下滑支撑甲醇价格底部回升。
磷复肥方面,公司销量同比下降20%至31万吨,分部收入同比下降15%至11亿元。受硫磺成本上升影响开工率,EBIT同比转亏至-0.85亿元。丙烯腈系列方面,行业供需宽松叠加成本侧油气价格高位,销量同比下降18%至10万吨,分部收入同比下降19%至8.7亿元。
万华化学:归母净利润同比增长64%,三大业务量价齐升
上半年,万华化学实现营收1193.2亿元,同比增长31.3%;实现归母净利润100.6亿元,同比增长64.4%;实现扣非后归母净利润96.8亿元,同比增长55.0%。业绩大幅增长的主要原因有两点:一是景气度回升,受中东冲突影响,二季度公司各板块产品价格与毛利率均明显提升。二是提质增效,公司乙烯装置改造完成,石化板块成本优化;电池科技公司产品放量,收入大幅增长,盈利同比扭亏为盈。
1.分板块解读:聚氨酯稳健改善,石化及新材料板块盈利弹性突出
(1)聚氨酯行业供应偏紧,产品价格价差扩大
上半年,公司聚氨酯板块营收449.6亿元,同比增长21.9%;毛利率为27.0%,同比增长1.3个百分点;产量340万吨,同比增长14.1%;销量326万吨,同比增长7.6%。2026年3月以来,受中东地缘冲击影响,一方面原油价格上涨推涨原料价格;另一方面,中东/日韩等地区二苯基甲烷异氰酸酯(MDI)、甲苯二异氰酸酯(TDI)装置出现不可抗力及降负,欧洲地区MDI、TDI装置成本提高,全球聚氨酯供应总体偏紧,公司聚氨酯板块产品价格大幅上涨。
(2)乙烷制乙烯竞争优势显著提升,石化板块盈利弹性突出
上半年,公司石化板块营收477.4亿元,同比增长36.7%;毛利率为6.8%,同比增长7.2个百分点;产量370万吨,同比增长25.4%;销量339万吨,同比增长18.9%。上半年受国际政治及地缘冲突影响,全球化工原料价格大幅上涨,公司各类石化产品紧抓市场机遇,盈利能力均实现明显改善;乙烯一期装置乙烷进料改造顺利完成,生产成本显著降低,竞争优势显著提升。
(3)精细化学品及新材料坚持技术创新,竞争力持续提升
上半年,公司精细化学品及新材料板块营收225.5亿元,同比增长44.3%;毛利率为16.3%,同比增长6.7百分点;产量163万吨,同比增长31.5%;销量148万吨,同比增长24.4%。公司脂肪族二异氰酸酯(ADI)系列产品充分挖掘市场增长空间,销量实现稳步增长;热塑性聚氨酯(TPU)车衣和发泡业务稳居全球市场领先位置;聚碳酸酯(PC)业务深耕国际市场,通过技术创新提升产品差异化水平;香料业务与大客户进一步深化全球合作,市场份额稳步提升;磷酸铁锂、N-甲基吡咯烷酮(NMP)、碳酸酯、聚丙烯酸(PAA)等电池材料积极拓展市场,业务规模快速提升。公司坚持产品差异化和高端化战略,持续丰富产品矩阵,看好长期成长性。
2.坚持产品差异化和高端化战略,业务板块技术升级与新产品导入持续推进
聚氨酯板块,公司聚焦MDI、TDI、ADI等技术持续升级,加速聚氨酯高附加值下游应用拓展,储能底护板复合材料开发成功,电池包聚氨酯解决方案快速增长,首条无醛胶合板多层线进入连续运营阶段;宁波工业园MDI单位产品能耗与碳排放量进一步下降。
石化板块,乙烯、丙烯酸、环氧丙烷(POCHP法)等石化装置持续降本增效,福建工业园低氯乙烯单体(VCM)残留配方的聚氯乙烯(PVC)产品已批量向医疗客户供货。
公司坚持产品差异化和高端化战略,在电池、光学材料、高端聚烯烃等领域取得多项突破。电池材料持续加大研发投入,系统攻克产品开发、装备及工艺难题,钠电正极通过头部客户认证,第四代磷酸铁锂在海阳基地成功量产,连续石墨化产品成功导入头部客户,为客户提供更加完整的电池材料解决方案。光学材料方面,公司完善光学透镜PC产品系列,实现行业全覆盖,光学业务产品线日趋丰富完整。高端聚烯烃方面,公司加速聚烯烃弹性体(POE)、尼龙12下游新应用开发,220kV及以上高压交联聚乙烯(XLPE)实现突破,持续丰富高端聚烯烃及特种材料产品矩阵。
中国化学:收入业绩稳中有增,经营现金流大幅改善
上半年,中国化学实现营收913.7亿元,同比增长1.1%;归母净利润31.5亿元,同比增长1.4%;扣非归母净利润31.1亿元,同比增长3.4%。经营活动产生的现金流量净额由上年同期下降100.3亿元改善至增长0.8亿元。该项改善主要由于所属财务公司吸收存款、资金拆借等业务净现金流入同比增加。
1.分板块解读:实业收入增长亮眼,境外业务增长突出
分业务来看,上半年公司工程业务、实业业务、现代服务业分别实现营收849.1亿、57.3亿和10.7亿元,同比分别增加0.5%、18.6%和下降22.0%;毛利率分别为10.3%、5.3%、39.2%,同比分别增长0.5、0.5、9.0个百分点。
分地区来看,境内、境外分别实现收入596.8亿、320.3亿元,同比分别下降6.9%、增长20.4%;毛利率分别为10.3%、10.3%,同比分别增加0.4、下降0.2个百分点。
订单方面,上半年公司新签订单2094.9亿元,同比增长1.6%。其中,工程业务、实业业务、现代服务业分别实现新签订单2030.3亿、61.0亿、3.7亿元,同比分别增加1.4%、11.0%、15.0%。
2.多维改革赋能升级,战略落地提质增效
公司持续强化科技创新、产业焕新、机制革新、思维更新,有效推进布局优化和结构调整,切实增强核心功能、提升核心竞争力。
一是打造产业链合作新范式。与陕西、重庆、新疆等地方政府,以及大型央企、地方国企、产业头部企业开展“总对总”商务活动50余次,带动新签合同额再创新高。立足主责主业持续巩固化学工程核心优势,抢抓“六张网”市场机遇,积极拓展城市更新、生态环保等多元业务。
二是经营价值有效提升。坚持“基础+高端”双向发力,推动经营模式迭代升级,上半年完成经营价值提升专项行动任务86项。拓展新能源新材料和深化“T+EPC”模式均实现倍增,依托赛鼎炉在煤制气行业的领先技术和丰富的工程业绩,中标新疆新业20亿Nm3/年煤制天然气项目,合同额超百亿元,是近年来国内单体最大的总承包合同。积极服务国家战略,高端新材料、煤制油气、绿色氢能、节能降碳等“十五五”109项重大工程领域项目合同额超1000亿元,大规模设备更新新签合同额已完成年度计划80%。
三是海外战略走深走实。积极助力高质量共建“一带一路”,与哈萨克斯坦、印尼、新加坡、越南、阿联酋等国家政府和企业高层深度对接,在国际产业合作大会、国际基础设施与建设投资论坛、夏季达沃斯论坛、中国-亚欧博览会等重大外事活动中亮相发声,“三个重要窗口、一张金名片”不断取得新成效。以自有技术为“敲门砖”,签约境外大型燃气电站等项目。成立海外项目融资工作专班,围绕重点项目与中国信保、工行、中行等金融机构深入对接,推动海外重点项目加快落地。
荣盛石化:炼化盈利能力大幅修复,经营现金流显著改善
上半年,荣盛石化实现营收1294.1亿元,同比下降12.9%;归母净利润51.1亿元,同比增长749%;扣非归母净利润53.4亿元,同比增长608%;经营性现金流净额212.5亿元,同比增长180%。盈利弹性显著修复,主因在于高毛利化工产品占比提升,炼油、聚酯化纤毛利率双升,叠加增值税加计抵减增厚利润。
1.分板块解读:减油增化结构优化,盈利大幅提升
(1)炼化产品板块:深耕减油增化转型,炼化毛利大幅修复
上半年,公司炼油产品实现营收208.0亿元,同比下降60.3%;毛利率34.9%,同比增长12.3百分点。公司持续推进“减油增化”,最大限度为下游化工装置提供优质的原料,最大化生产芳烃和化工产品。截至2026年6月底,公司核心子公司浙石化拥有4000万吨/年炼油、880万吨/年对二甲苯(PX)和420万吨/年乙烯处理能力,可根据市场变化调整原料及产品结构。依托炼化一体化、规模化和产品结构灵活等优势,公司在原油及下游产品价格大幅波动的环境下展现出较强的盈利韧性。
(2)化工和PTA产品板块:化工稳步增长,PTA规模优势稳固
上半年,公司化工产品实现营收712.7亿元,同比增长17.3%;毛利率14.9%,同比增长2.8百分点。另外,精对苯二甲酸(PTA)产品实现营收140.1亿元,同比下降11.1%;毛利率0.4%,同比增长0.05百分点,行业盈利仍处于相对低位。截至2026年6月底,公司参控股PTA产能合计2150万吨/年,规模位居全球前列,同时上游配套PX产能,下游覆盖聚酯瓶片、长丝及薄膜等产品,产业链协同和原料保障优势突出。
(3)聚酯产品板块:聚酯板块毛利率回暖,一体化产能优势凸显
上半年,公司聚酯化纤薄膜产品实现营收132.9亿元,同比增长19.5%;毛利率6.8%,同比增长5.3个百分点,盈利能力明显修复。截至2026年6月底,公司已形成涤纶长丝、聚酯瓶片及聚酯薄膜一体化产能布局,其中参控股聚酯瓶片产能达530万吨/年,位居全球第二、国内第一;聚酯薄膜产能达43万吨/年,位居国内前列。
2.项目建设提速升级,战略合作赋能长效发展
截至2026年6月底,高性能树脂项目、高端新材料项目和金塘新材料项目工程进度分别达到90%、25%和26%,较2025年末分别提升5、5和9个百分点。其中,高性能树脂项目相关装置已陆续投产。公司围绕新能源及高端材料持续延伸产业链。舟山-宁波石化基地互联互通管道项目已开工,将推动浙石化、中金石化与金塘新材料项目高效联通。
控股子公司浙石化拟投资炼化一体化项目改造提升工程。该项目预计总投资196亿元,建设施工期预计2年。改造提升工程有利于浙石化产品结构升级,项目统筹考虑浙石化现有资源,根据市场及效益情况灵活调整化工原料结构,最大限度发挥一体化优势,将对公司经营业绩产生积极影响。
2026年7月,公司与沙特基础工业公司(SABIC)签署《关于新建项目的项目开发协议》,SABIC拟取得荣盛新材料30%~50%股权并输出技术,共同推进金塘新材料项目。
恒力石化:低价原油储备充足,销量下滑但盈利高增
上半年,恒力石化实现营收982.2亿元,同比下滑5.5%;归母净利润72.1亿元,同比增长136.3%;实现扣非归母净利润53.4亿元,同比增长132.4%。
上半年公司炼化产品、PTA、聚酯产品三大业务板块分别实现营收443.1亿元、276.8亿元、209.5亿元,同比下降7.1%、下降14.3%、增长4.8%;实现销量分别为876.1万吨、545.5万吨、251.2万吨,同比下降6.8%、28.3%、12.6%;实现销售价格分别为5058元/吨、5074元/吨、8341元/吨,同比分别下降0.4%、增长19.4%、增长19.9%。值得注意的是,上半年,受美伊冲突的影响油价大幅上行,炼化行业成本端普遍上行,但公司低价原油库存充足,所用的原油平均进价仅3730元/吨,同比下降7.3%,助力公司上半年盈利实现高增。
1.分板块解读:炼化-PTA-聚酯景气改善,半年报业绩大幅增长
(1)炼化产品板块:转型价值经营,炼化盈利稳步抬升
上半年,公司炼化产品实现营收443.1亿元,同比下降7.1%;毛利率20.3%,同比增长2.3百分点。美伊冲突背景下,烯烃和芳烃缺口加大,公司降低超卖量并适当调整加工负荷,从“规模驱动”向“价值驱动”转型。海外方面,欧美日韩等地老旧产能2022年以来持续出清;国内方面,由于地缘政治冲突影响,独立炼厂开工率已降至43.5%。公司拥有全球超一流的2000万吨/年原油与600万吨/年原煤双源耦合加工体系,配套450万吨/年PX、200万吨/年纯苯、180万吨/年纤维级乙二醇及920MW自备热电厂,在园区内实现“油、煤、化”深度融合,具备较强的抗周期与穿越周期能力。
(2)PTA产品板块:行业产能出清,成本优势夯实盈利
上半年,公司PTA产品实现营收276.8亿元,同比下降14.3%;毛利率3.6%,同比增长0.1百分点。公司拥有1660万吨/年PTA产能,全球单体产能最大,全线采用英威达P8及P8+最新工艺技术,直供自有PX,省去中间运输与仓储环节,成本优势显著。国内PTA行业前五家生产企业市场占有率已近70%,2026—2027年基本无新增产能投放。上半年,国内PTA加工费较上年低位明显修复,公司有望充分受益于行业供给格局优化。
(3)聚酯产品板块:聚酯业务稳健增长,新材料赋能成长
上半年,公司聚酯产品实现营收209.5亿元,同比增长4.8%;毛利率12.6%,同比增长0.7个百分点。公司民用长丝产能位列全国前五、工业长丝产能位居全球第一,盈利保持改善。康辉新材在高端新材料领域持续突破,高平滑片式多层陶瓷电容器(MLCC)离型基膜已实现规模化量产,锂电池湿法隔膜国产原料完成规模化生产验证;公司还拥有66万吨/年PBT、70万吨/年双向拉伸聚酯薄膜(BOPET)等产能,新材料板块有望成为中长期重要增长点。
2.新材料持续突破,数智升级筑牢产业壁垒
电子材料领域,高平滑MLCC离型基膜已于2025年实现规模化量产,公司成为国内少数具备规模化供应能力的厂商,持续受益于高端基膜国产替代。
工程塑料及可降解材料领域,已形成66万吨/年聚对苯二甲酸丁二醇酯(PBT)产能,并建成3.30万吨/年聚对苯二甲酸-己二酸丁二醇酯(PBAT)产能及配套40万吨/年柔性生产装置,可灵活调节聚丁二酸丁二醇酯(PBS)/PBAT等可降解材料产出。
功能性薄膜领域,BOPET产能合计70万吨/年,另有35万吨/年功能性聚酯薄膜及19.40亿m2/年锂电池隔膜产能逐步建设投产,产品结构持续向电子信息和新能源领域延伸。
康辉南通顺利完成锂电池湿法隔膜国产原料规模化生产验证,新增三项隔膜相关发明专利,高端新材料技术壁垒和产业化能力进一步增强。
同时,公司各产业园持续推进智能化、数字化改造,智能制造水平稳步提升。恒科新材料通过智能制造能力成熟度模型(CMMM)三级(集成级)认证;康辉南通“全链路云端协同功能性薄膜5G智能制造工厂”入选工信部5G工厂典型应用实践。
金发科技:营收净利双增,特种工程塑料AI算力赛道放量
上半年,金发科技实现营收341.2亿元,同比增长7.9%;归母净利润6.9亿元,同比增长17.0%;扣非归母净利润6.2亿元,同比增长14.7%;销售毛利率13.1%,同比增长0.8个百分点。
1.分板块解读:业绩结构持续优化,海外业务量利双增
(1)改性塑料销量稳步增长,新材料与医疗健康业务加速放量
改性塑料基本盘稳健,销量再创新高。上半年,改性塑料板块实现营收181.7亿元,同比增长10.3%;销量147.4万吨,同比增长12.7%,再创同期历史新高;受益于AI算力等新兴领域拓展及全球化布局推进,量利均创历史同期新高。
新材料成为强劲的增长引擎。上半年,新材料板块实现营收28.1亿元,同比增长41.4%;销量17.8万吨,同比增长38.8%。其中特种工程塑料销量2.17万吨,同比增长46.6%,持续切入AI算力、新能源、低空经济及智能机器人等领域;生物降解塑料销量14.5万吨,同比增长40.7%;高性能纤维增强复合材料实现营收2.7亿元,同比增长28.9%。
医疗健康板块实现扭亏为盈。上半年,医疗健康产品销售收入8.1亿元,同比增长72.4%;丁腈手套销量61.8亿只,同比增长51.6%;板块毛利润同比增加2.0亿元,盈利能力明显改善。
绿色石化板块仍承压。石化板块是当前最大的拖累因素。宁波金发和辽宁金发两家石化子公司合计净亏损约13.3亿元。其中宁波金发聚丙烯销量37.3万吨,同比下降11.1%,主要受丙烷脱氢(PDH)装置技改影响;辽宁金发丙烯腈-丁二烯-苯乙烯共聚物(ABS)销量30.8万吨,同比增长26.5%,专用料占比进一步提升。随着合成改性一体化产线建设推进,从树脂聚合到改性加工的全链条贯通将有利于持续提升改性塑料原料品质一致性及关键原料的供应稳定性。
(2)海外布局持续优化,摩洛哥基地建设稳步推进
公司稳步推进全球化战略布局,上半年公司国外销售实现收入63.0亿元,同比增长24.5%,出口及海外基地业务均实现量利双增。其中,印度金发、越南金发分别实现净利润1.0亿元、0.7亿元,同比分别增长63.8%、420.9%。同时,公司持续完善摩洛哥等海外基地及天津、郑州等国内区域布局,在南亚、北美、东南亚等重点市场的份额稳步提升,本土化供应与客户服务能力进一步增强。
2.聚焦前沿领域完善高端材料布局,技改扩产积蓄成长动能
公司围绕新能源、AI算力等领域,研发出新一代介电性能调控和导电等功能性液晶聚合物(LCP)、高性能聚醚酰亚胺(PEI)及耐热水解、耐蠕变的无卤聚芳醚砜,相关材料实现销量约6750吨,同比增长50%。石化板块,PDH装置技改已完成,计划于2026年下半年重启。
产能储备方面,公司8000吨/年特种聚酰胺装置已于2026年二季度投产;1.5万吨/年LCP合成树脂项目二期1.0万吨/年装置按计划推进,预计2027年二季度投产;1.0万吨/年聚邻苯二甲酰胺(PPA)聚合扩产项目已立项,计划2027年三季度投产。随着新增产能逐步释放,公司在AI算力、新能源等高端应用领域的供应能力有望进一步增强。
新和成:蛋氨酸量价齐升,新项目推动长期增长
上半年,新和成实现营收131.3亿元,同比增长18.3%;归母净利润40.1亿元,同比增长11.3%;扣非归母净利润39.2亿元,同比增长6.5%。
1.分板块解读:蛋氨酸量价齐升,维生素、香料盈利下滑
上半年,公司营养品实现营收88.1亿元,同比增长22.3%,对应毛利率46.9%,同比降低0.9百分点。其中,主要产品蛋氨酸市场需求和价格显著上涨,公司蛋氨酸业务实现量价齐升。香精香料业务表现疲软,实现营收20.2亿元,同比下滑3.9%,对应毛利率49.0%,同比降低5.0个百分点;新材料实现营收11.7亿元,同比增长12.3%;其他业务实现营收11.4亿元,同比增长49.8%。
2.新项目建设有序推进,持续打开成长空间
营养品方面,2025年新和成与中国石化合资建设的18万吨/年液体蛋氨酸(折纯)项目正式投产,7万吨/年蛋氨酸一体化提升项目顺利投产运行,为营养品板块提供增量。
香精香料方面,系列醛项目、香料产业园一期项目按计划稳步推进,后续将进一步丰富公司香精香料产品品类,巩固公司在全球香精香料行业的重要供应商地位。
新材料板块,天津新材料尼龙产业链项目土建装置基本完成交安,设备陆续到货开始安装;聚苯硫醚(PPS)四期项目落地建设;HA二期土建顺利开工(注:HA项目指新能源材料和环保新材料项目,总投资约45亿元,分三期建设特种异氰酸酯);其他技改提升及管理提升项目稳步推进,储备项目及新项目规划有序开展。新材料业务预计后续将成为公司重要的利润增长点。
结论:油价上行驱动上游盈利高增,中下游板块冷热不均,转型方向决定企业成长弹性
上半年,受国际油价震荡上行驱动,国内化工行业整体业绩回暖,但产业链上下游、不同经营主体之间景气冷热分化明显。油气上游板块充分享受油价红利,央企油气业务盈利普遍大幅提升;炼油板块受益于库存收益与副产品价差,盈利实现修复;成品油销售受终端需求走弱拖累,表现承压;基础化工板块整体需求疲弱,依靠出口放量、成本优化实现亏损收窄或小幅盈利;新材料、精细化工赛道则呈现独立景气,盈利表现亮眼。
上游央企充分受益高油价与增储上产,中国石油、中国石化、中国海油业绩均创阶段新高,现金流充裕、资本开支稳步加码,筑牢国内能源供应安全底盘。民营炼化龙头依托一体化成本优势与库存红利,荣盛石化、恒力石化盈利实现爆发式修复,通过减油增化、结构优化持续提升抗周期能力。
精细化工与新材料企业成长属性凸显,万华化学多板块量价齐升,金发科技、新和成聚焦高端新材料国产化,AI算力材料、生物降解材料、特种尼龙、高端异氰酸酯等新产能落地放量,成为核心增长引擎。
整体来看,行业传统成品油、基础化工板块受需求疲软拖累仍有压力,但出口高增、高端化转型有效对冲行业景气弱势。中长期看,石化行业正加速从规模扩张向质量升级转型,依托技术创新、产能迭代与新能源新材料布局,行业龙头将持续夯实壁垒,穿越周期实现稳健成长。