2025年以来,我国废旧动力电池回收利用领域的监管体系发生了系统性变革。通过梳理2025年2月—2026年9月期间的政策演进脉络,分析行业规范条件名单调整、产能结构变化与金属价格周期对行业竞争格局的影响,并对技术升级、标准建设与国际化发展趋势作出研判。研究表明,行业监管已由行政引导转向法治化、全链条管理,市场竞争的主导因素由资质获取转向货源渠道与成本控制,已建成产能利用率的提升将成为行业发展的主要方向。
政策演进:监管体系完成法治化重构
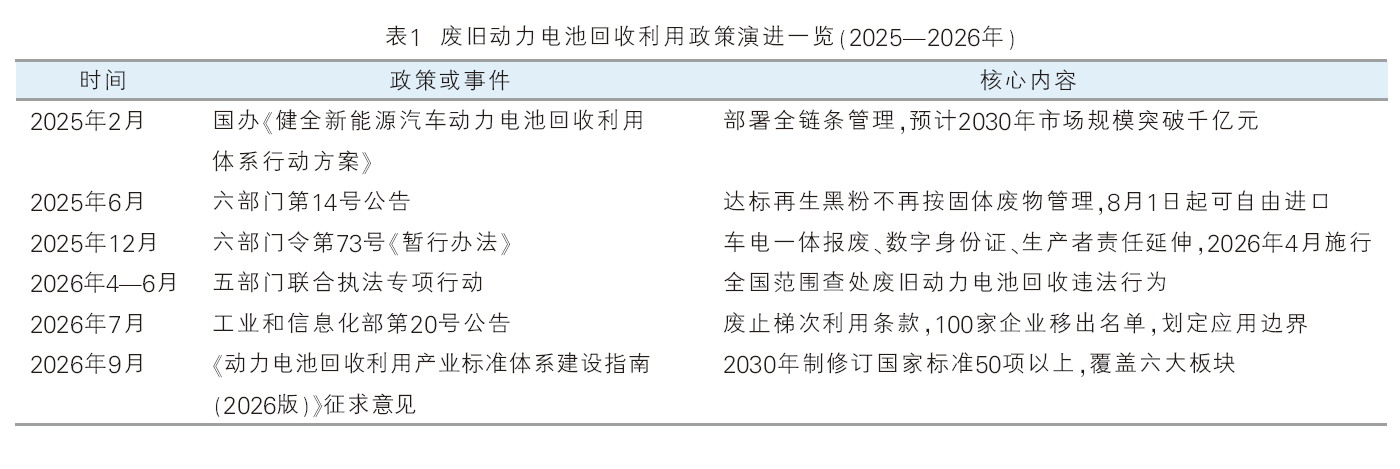
2025年2月,国务院常务会议审议通过《健全新能源汽车动力电池回收利用体系行动方案》,指出我国新能源汽车动力电池已进入规模化退役阶段,要求全面提升回收利用能力、强化全链条管理,并预计2030年回收市场规模将突破千亿元。此后政策密度显著加大,主要政策节点见表1。
2025年12月31日,工业和信息化部等六部门以第73号令公布《新能源汽车废旧动力电池回收和综合利用管理暂行办法》(以下简称《暂行办法》),自2026年4月1日起施行,同时废止2018年以来实施的四份旧规。《暂行办法》确立了三项关键制度:一是车电一体报废制度,报废新能源汽车缺失动力电池的按车辆缺失认定,从源头规范电池流向;二是动力电池数字身份证与全国溯源信息平台制度,各环节须在15~40日内报送出入库信息;三是生产者责任延伸与行政处罚联动机制,综合利用企业受到处罚后两年内不得申报规范条件,已列入名单的予以撤销。2026年4—6月,五部门在全国范围内开展规范废旧动力电池回收利用联合执法专项行动,集中查处违法回收行为。
2026年7月30日,工业和信息化部发布第20号公告,废止行业规范条件中的梯次利用条款,不再开展梯次利用企业公告管理,已公告的100家梯次利用企业一次性移出名单,再生利用企业名单继续有效。公告同时划定应用边界:废旧动力电池不得用于电动自行车、电动平衡车、100kWh以上储能系统、移动电源、玩具等领域。2026年9月15日,工业和信息化部科技司就《动力电池回收利用产业标准体系建设指南(2026版)》公开征求意见,提出到2030年制修订国家标准50项以上,建成覆盖基础通用、收集分类、物理处理、化学处理、综合利用产品、绿色低碳六大板块的标准体系。至此,部门规章、专项执法、名单管理与标准体系相结合的四位一体监管框架基本形成。
格局重构:名单收缩与产能集中并行
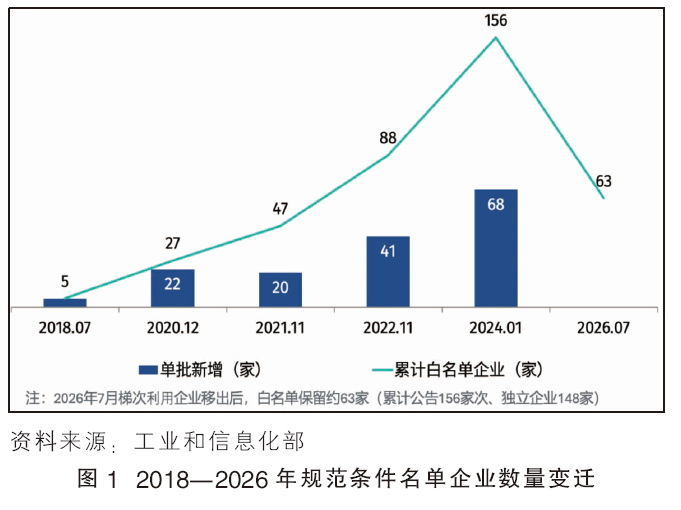
行业规范条件名单的调整是观察行业格局变化的重要切入点。2018—2024年,工业和信息化部先后发布了五批符合《新能源汽车废旧动力蓄电池综合利用行业规范条件》的企业名单(业内通常称为白名单),累计公告156家次,剔除跨批次重复后实际涉及148家独立企业。自2024年3月申报通道暂停后,名单未再扩容;2026年7月梯次利用条款废止后,名单缩减至约63家再生利用企业(见图1),约为峰值时期的四成。需要说明的是,移出名单不影响相关企业合法合规的生产经营活动,未来利用废旧动力电池生产的电池产品将统一纳入电池生产监管框架,由产品质量标准决定市场准入。
与名单收缩形成对照的是名义产能的持续扩张。据EVTank统计,名单内企业名义(设计)产能由2023年底的379.3万吨/年增至2024年底的423.3万吨/年,但已建成实际产能约为100万吨/年。2025年全国规范化综合利用量超过40万吨,同比增长32.9%。按已建成产能计算,行业产能利用率约为40%;按名义产能计算则不足20%。部分企业长期面临货源不足、产能利用率偏低的问题。
2026年起,随着《暂行办法》施行与联合执法推进,非规范渠道货源加速回流,非规范回收主体的货源占比已由约72%降至35%以下。头部再生利用企业加快产能布局:邦普循环宜昌基地现有年回收能力15万吨,30万吨/年磷酸铁锂电池包改扩建项目已进入环评程序,回收处置产能总布局超过100万吨/年;金晟新能赣州基地拟由15万吨/年扩至40万吨/年,总投资103亿元的黄冈40万吨项目已签约;格林美2025年回收拆解动力电池5.3万吨,同比增长46%,2026年处理规模目标提升至8万吨;南都电源旗下华铂新材料年处理能力由7万吨向22万吨提升。新增产能集中于头部企业、再生利用环节及回收与材料一体化项目,行业前十企业市场份额已达62.3%。2025年邦普循环回收废旧电池21万吨,市场份额约30%,约占全国规范化利用量的一半。
价格周期与盈利修复
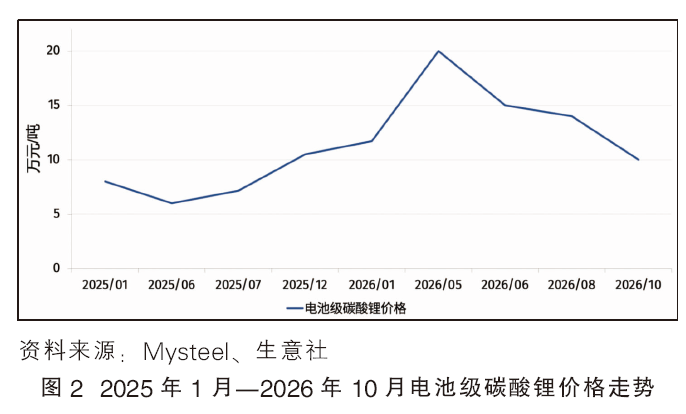
废旧动力电池回收的盈利水平与金属价格高度相关。电池级碳酸锂价格于2025年6月降至6万元/吨的周期低点,此后在储能需求驱动下持续回升,2026年5月升至约20万元/吨,6月起逐步回落,10月中旬回落至10万元/吨附近(见图2)。钴价波动更为显著:受刚果(金)出口禁令及配额制影响,钴中间品价格由2025年2月的5.75美元/磅上涨至2026年3月的25.85美元/磅,涨幅达350%。
金属价格上行与合规货源回流共同推动行业盈利改善。格林美2025年回收业务实现盈利,2026年第一季度回收量超过1.5万吨,同比增长40%;金晟新能亏损额由2023年的4.71亿元收窄至2025年的1.66亿元,并已三次向港交所递交上市申请。从电池结构看,磷酸铁锂电池及废料已占回收总量的61.2%,但其不含钴、镍,且锂含量仅为2%~4%,回收经济性相对较低。短流程提锂与磷铁渣再生磷酸铁联产路线成为平抑锂价波动、改善回收经济性的关键技术路径,邦普循环已建成全国首条10万吨级磷酸铁锂电池循环利用产线,并实现磷酸铁再生产业化。需要指出的是,2026年10月以来锂价再度回落,行业盈利修复的基础尚不稳固,成本控制能力对企业盈利的影响大于价格弹性。
发展趋势研判
技术层面,湿法冶金仍是主流工艺路线。《新能源汽车废旧动力电池综合利用行业规范条件(2024年本)》已将冶炼锂回收率要求由85%提高至90%,电极粉料回收率提高至98%。当前,头部企业锂回收率普遍超过90%,镍钴锰回收率达到99.5%以上;带电连续破碎系统入选《国家工业资源综合利用先进适用工艺技术设备目录(2025年版)》;直接修复、短流程提锂等工艺处于实验室向工程化过渡阶段。预计未来3~5年,低碳短流程工艺替代与自动化智能拆解的普及将成为主要技术方向。
标准与数字化层面,动力电池数字身份证与全国溯源平台已于2026年4月强制实施。《动力电池回收利用产业标准体系建设指南(2026版)》首次设立绿色低碳标准板块,为再生材料碳足迹核算与国际规则对接提供了制度接口。
国际化层面,进出口双向通道逐步形成。进口方面,自2025年8月起,符合标准的再生黑粉不再按固体废物管理并可自由进口,2026年1月中国资环电池公司完成首单海外再生黑粉进口业务,海外再生原料开始接入国内冶炼产能。出口与海外布局方面,欧盟新电池法规定2027年2月起电动汽车电池须强制配备电池护照,2031年起实施强制再生材料比例要求(钴16%、锂6%、镍6%),促使中国企业加快全球布局:国轩高科西班牙电池循环项目(总投资9.5亿欧元)已获批,苏伊士集团入股巡鹰新能源,天奇股份与欧洲电池企业签署合作备忘录。2026年1—9月我国新能源汽车出口400.6万辆,同比增长1.3倍,回收网络伴随整车与电池产能出海将成为行业发展常态。
结语
2026年是废旧动力电池回收利用行业发展的重要转折点。行业竞争的主导因素已由资质获取转向货源渠道与成本控制,未来两年行业发展的主线在于已建成产能利用率的提升而非新增产能扩张。随着退役量的增加(2030年预计超过100万吨)、非规范渠道存量货源逐步回流,具备渠道绑定能力、冶炼与材料一体化能力和低碳工艺水平的企业将获得更大的发展空间。
对化工行业而言,废旧动力电池回收的政策演进路径具有参照意义。再生黑粉从标准认定、非固体废物属性确认到自由进口的管理路径,与再生塑料、再生钢铁原料的固体废物管理改革方向一致;数字身份证与全生命周期溯源管理则为化工产品碳足迹核算与循环材料认证提供了可借鉴的制度安排。在循环经济由政策驱动向市场驱动转型的过程中,合规能力与成本控制能力将共同构成企业竞争力的基础。