商业化锂离子电池能量密度提升三十余年以来,逐步面临液态电解液体系的电化学窗口、热稳定性瓶颈,难以满足新能源汽车、低空经济、人形机器人、大规模储能等领域≥400 Wh/kg 的高能量密度与高安全性能需求。固态电池采用固态电解质替代或部分替代液态电解液,被视作下一代动力电池技术制高点。本文从全球政策布局、主要技术路线、国内外产业进展、关键技术瓶颈、核心正极材料研究进展及产业化前景六个维度系统梳理固态电池的发展态势,以期为本领域科研工作及工程产业化实践提供参考。
引言
自1991年实现商业化以来,锂离子电池能量密度由最初约100 Wh/kg 提升至 250~300 Wh/kg。受制于传统液态电解液电化学窗口、热稳定性等固有局限,液态锂离子电池能量密度进一步提升空间已十分有限。新能源汽车、低空经济、人形机器人、大规模储能等新兴应用场景,对电池系统提出≥ 400 Wh/kg 的高能量密度与更高安全等级要求。以固态电解质全部或部分替代液态电解液的固态电池技术,被公认为下一代电池技术的制高点。
2026年全球固态电池产业迎来中试集中落地时期,半固态电池率先实现规模化装车,全固态电池逐步由实验室研发迈向中试建设与车规级验证。与此同时,我国《新型电池产业发展 “十五五” 规划》将 “2030年全固态电池初步实现规模化应用” 写入国家级量化发展目标,产业发展节奏与顶层政策导向形成高度共振。基于此,本文围绕政策布局、技术路线、产业进展、关键挑战、核心材料研究进展及产业化前景展开系统综述,旨在为固态电池领域的基础研究与工程实践提供参考。
全球政策布局与产业格局
1.主要经济体的战略布局
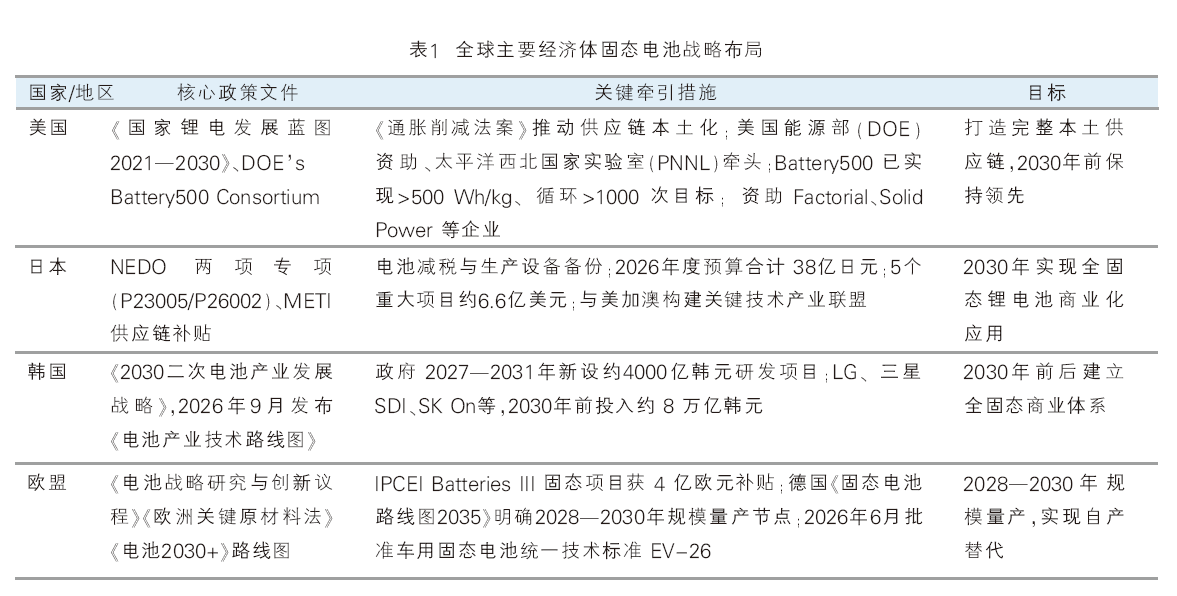
全球主要经济体均将固态电池上升至国家级战略层面,发展目标普遍聚焦2030年前后,各地区政策、举措及发展目标如表1所示。
2.三大固态电解质技术路线
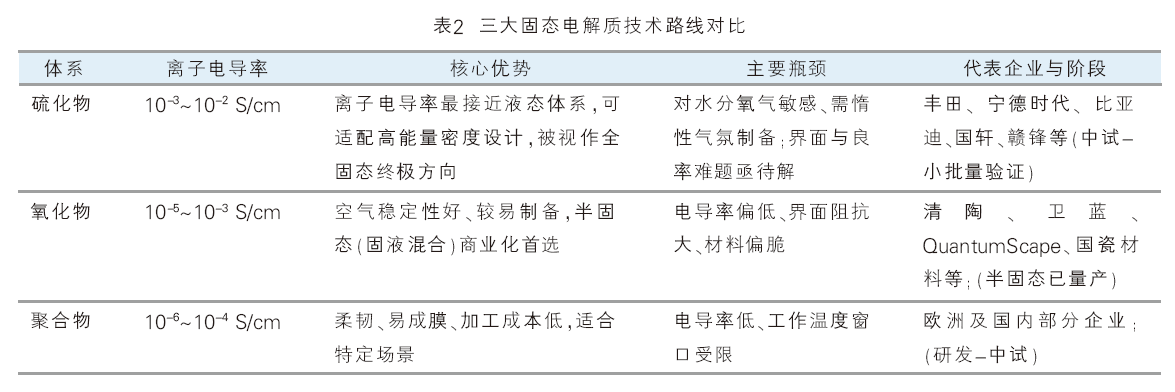
当前固态电解质已经形成硫化物、氧化物、聚合物三大主流技术路线,不同体系在离子电导、工艺难度、应用瓶颈上存在明显差异,具体对比见表2。行业形成普遍共识:2026年为全固态电池中试密集落地期,2027年前后启动小批量装车验证,2030年前后进入规模化应用窗口期;硫化物路线被多数头部企业认定为全固态电池主攻方向。
3.全球企业布局与产业化进展
根据 IDTechEx 统计数据,全球从事固态电池开发的主要企业中,中国35家、日本18家、韩国12家、欧美8家,产业格局由中、日、韩主导,欧美加速追赶。宁德时代、丰田、LG 新能源、清陶能源、国轩高科等企业处于全球第一梯队。依托完整产业链、持续专利积累与政策扶持,2026年我国固态电池相关产能占全球总产能40%以上。
海外企业规划量产时点集中于2027—2030年,多家主体已经完成中试建设,进入小批量验证阶段,代表性企业进展如下:(1)丰田(硫化物路线,与出光兴产合作):2026年2月宣布量产节点从2026年推迟至2027—2028年;2027年优先搭载混合动力汽车HEV,2028年配套雷克萨斯旗舰纯电BEV;目标电芯能量密度约450 Wh/kg,CLTC续航约1000 km,10%~80%快充时间约10 min。(2)日产(硫化物+锂金属负极):横滨试产线完成23层堆叠车规尺寸原型电芯验证,实现10 min充至80%,计划2028财年推出搭载全固态电池的电动汽车。(3)三星SDI(硫化物,SolidStack 无阳极方案):韩国蔚山工厂2027年下半年实现量产,为韩国首条固态产线,产品率先应用于人形机器人;2026年下半年输出C样样品;2026—2040年总投资25万亿韩元,其中16万亿韩元投向蔚山固态电池产线。(4)本田(硫化物路线):枥木县樱市实证产线 2025年1月投产,重点开展连续高压压制成型工艺验证。(5)美国 QuantumScape(氧化物陶瓷隔膜 + 锂金属负极):2026年2月圣何塞Eagle Line 中试线建成,第一季度产出QSE-5初始批次样品;2026年第二季度向全球Top 10车企交付测试电芯;大众PowerCo于2025年7月追加投资1.307亿美元。(6)欧洲 Blue Solutions /Bolloré(聚合物锂金属):第四代锂金属聚合物固态电池10 Ah A样循环寿命接近900 次;规划建设阿尔萨斯25 GWh超级工厂,2030年投产,总投资超过22亿欧元。
综合判断,海外固态电池首发量产窗口集中在2027—2028年,遵循小批量验证再产能爬坡的节奏,整体工程化进度相较国内头部企业滞后约1~2年。
国内产业发展现状
1.国内主要企业技术进展
国内固态电池产业整体呈现“中试线密集落地、2026年半固态电池放量、2027—2028年开展全固态装车验证”发展格局,重点企业技术进展梳理如下:(1)宁德时代(硫化物+凝聚态聚合物双技术路线):20 Ah全固态样品能量密度达到450 Wh/kg,-30 ℃容量保持率 85%;0.2 GWh中试线完成首批电芯下线,官方规划2027年实现小批量交付。(2)比亚迪(硫化物路线):2026年4月自研硫化物电芯完成中汽研全部车规项目验证,单体能量密度 400 Wh/kg,原型车CLTC续航1218 km,计划2027年第一季度启动千台级示范应用。(3)清陶能源(氧化物/氧硫复合路线):半固态电池包累计交付超1.68万套,全球交付规模领先,配套智己、MG等30余款车型,全固态电池样车于2026年3月下线。(4)卫蓝新能源(以半固态为主):蔚来150 kWh半固态电池包定点供应商,2026年2月,15 GWh量产产线调试完成,生产良率>90%,批量供货 ET7、ET9 车型。(5)赣锋锂业(锂资源-电池一体化布局):500 Wh/kg 级10 Ah全固态电芯实现小批量下线,硅基体系覆盖320~450 Wh/kg;和东风汽车合作开发的350 Wh/kg半固态电池2026年9月量产上车。(6)孚能科技(硫化物路线):二代半固态电池330 Wh/kg产品小批量供给eVTOL与整车企业,一代硫化物全固态电芯400 Wh/kg完成送样及车规验证,二代500 Wh/kg产品完成技术开发。(7)国轩高科(硫化物,金石电池):金石全固态电池能量密度>400 Wh/kg,通过针刺、热箱安全性测试,中试良率约90%,2 GWh 产线处于在建阶段;硫化锂产能规划:2026年300吨/年,2027年2万吨/年,2030年5万吨/年,可支撑150 GWh 固态电池产能需求。(8)辉能科技(中国台湾,氧化物锂陶瓷路线):2026年9月宣布全固态电池实现量产,能量密度381 Wh/kg,体积能量密度903 Wh/L,法国敦刻尔克GWh级别工厂2026年2月开工建设。
2.半固态/固液混合路线的过渡价值
依据国家标准GB/T 43568—2026《电动汽车用固态电池 第1部分:术语和分类》划分标准:电解液质量占比>20%定义为液态电池;5%~20%定义为混合固液电池(原俗称 “半固态电池”);电解液占比<5%,同时满足烘烤失重率指标,才可归类为全固态电池。该标准2026年7月1日正式实施,是全球首部车用固态电池国家标准。
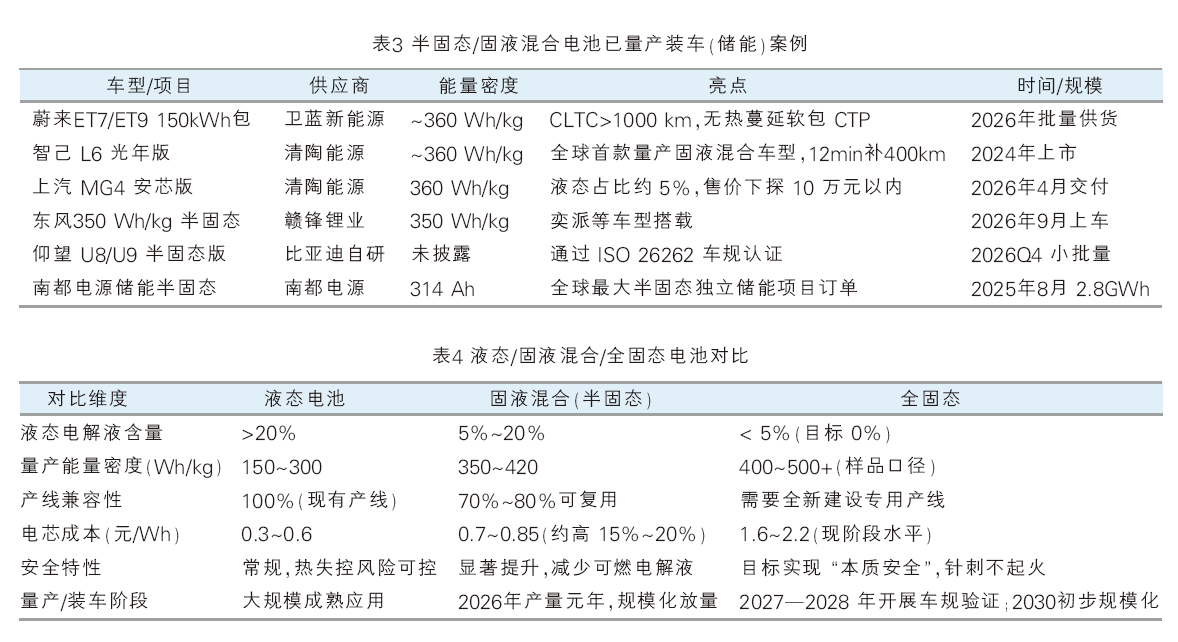
半固态/固液混合电池具备突出工程经济性:体系保留5%~20%液态电解液,可复用现有锂离子电池70%~80%生产设备,相对传统液态电池成本溢价仅10%~20%,当前量产良率可达92%~95%。产业化发展前期,该路线在能量密度、安全性与制造成本之间实现较好平衡,是2026—2030年产业化落地的主力过渡技术形态。表3为半固态/固液混合电池已量产装车(储能)案例。
3.液态、固液混合与全固态电池性能对比
从能量密度、生产成本、产线兼容度、安全特性、产业化进度多个维度对比三类电池体系,结果如表4所示。固液混合电池是现阶段工程可落地的过渡方案,全固态电池大规模商业化,仍然依赖材料体系、专用装备、制造良率的全方位突破。
我国 “十五五” 规划目标与关键技术挑战
1.规划目标与重点任务
2026年9月28日,工信部、发改委、交通运输部、商务部、市场监管总局、国家能源局、国家铁路局七部委联合印发《新型电池产业发展 “十五五” 规划》,明确2030年发展指标:全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB(十亿分率)等级,巩固我国锂电池产量占全球80%以上的产业地位。
规划明确五大重点任务方向:(1)加快攻克全固态电池产业化关键技术,布局新型电池先进材料与高端制造装备;(2)开发高电压高稳定锰基、高镍三元、高压实磷酸铁锂正极,同步发展新型固态电解质及配套高端辅材;(3)构建 “锂电池为主体,钠离子电池、液流电池协同配套” 的多元化产品供给体系;(4)加快固态电池、钠离子电池等重点领域标准研制;(5)推动产业定位升级,从单纯的电池零部件供给,转变为储能、低空经济、智能机器人等新兴产业的底层基础支撑。
财税配套层面,固态电池、钠离子电池消费税免征政策延续至2028年底;锂离子电池自2026年9月起恢复征收消费税。
2.面临挑战
(1)挑战一:高镍正极-硫化物电解质本征失配问题
第一,电压窗口不匹配矛盾。高镍NCM正极工作电压超过4.3 V,而硫化物电解质电化学窗口仅1.71~2.31V(vs.Li/Li+),充电过程电解质会发生氧化分解;NMC811/LPSCl 界面在4.3 V以上会生成-S-S-键与 P-Ox副产物。
第二,镍含量提升加剧界面副反应,和正极低钴/无钴发展方向直接冲突。镍从6系提升至8/9系,界面副反应同步加剧,是材料开发必须解决的核心矛盾。
第三,力学失配带来富锂锰基容量跳水。高镍层状氧化物锂脱嵌过程发生各向异性体积形变,造成颗粒开裂、电解质-正极界面脱粘;ORNL研究证实CEI界面层老化是电芯容量衰减主要诱因。未经过改性的富锂锰基/LPSC体系,首次循环容量跳水约20%,50次循环容量保持率不足50%。
目前产业界主要采用三类工程化解决方案:①氧化物纳米包覆缓冲层,利用 LiNbO3、Li3PO4(LPO)、Li2ZrO4等纳米氧化物包覆正极颗粒,物理隔离正极与硫化物电解质,抑制界面副反应;②单晶颗粒、浓度梯度结构设计,单晶一次颗粒替代多晶二次球,缓解各向异性体积形变带来晶间开裂;③构建 LiF 氟化物屏蔽层,引入含氟锂盐,在正极-硫化物界面原位生成LiF保护膜,抑制-S-S-类副产物生成。
对上游材料企业的启示:面向硫化物固态电池的高镍、富锂正极,必须同步开发适配硫化物体系的表面包覆技术,否则难以进入固态电芯企业物料清单(BOM)。
(2)挑战二:H2S 安全风险与硫化锂(Li2S)成本压力
硫化物电解质遇水汽会析出硫化氢(H2S)。未改性LPSCl材料置于10%相对湿度环境 2 h,H2S析出浓度达到 34×10-6,材料体相阻抗2 h内上升137%;实验室环境需要-80 ℃露点的手套箱。其二,制造车间对超低干燥环境依赖度高。工业化生产干燥房露点需要控制-60 ℃~-50 ℃,远严于传统锂离子电池车间,推高产线建设投资。其三,Li2S是硫化物电解质最主要成本来源。以LPSCl体系为例,Li2S质量占电解质粉体30%以上,成本占比高达82%,Li2S降本直接决定硫化物电解质成本下降空间。其四,价格现状和降本目标差距较大。现阶段电池级Li2S市场价格约130万元/吨,行业目标为50万元/吨,仍有约2.6倍下降空间;2026年6月之后,电池级硫化锂半年价格跌幅超过50%,材料从百吨级向千吨级产能释放是实现降本的核心路径。
国内Li2S与硫化物电解质产能加速布局:国轩高科规划2026年300吨/年,2027年2万吨/年,2030年5万吨/年Li2S产能;智圣能源遂宁基地2026年6—8月建成百吨示范产线,2028年扩产至5000吨/年;天赐材料布局百吨级产线;国瓷材料建设硫化物电解质自动化产线。Li2S 国产化降本已经成为硫化物路线竞争胜负手。
固态电池关键正极材料研究进展
1.正极材料技术路线概览
高比能正极是固态电池能量密度提升的核心载体。主流技术方向中,高镍三元迭代向 Ni83、Ni90、Ni92、Ni95、Ni98 演进,比容量220~240 mAh/g;尖晶石镍锰酸锂向4.9 V、5.0 V超高电压发展,比容量140~150 mAh/g;富锂锰基瞄准4.52 V、4.6 V、4.8 V 高电压,比容量区间220~350 mAh/g;O2相高压高容量钴酸锂比容量可达240~260 mAh/g。面向固态电池应用场景,正极材料综合指标要求为:高能量密度(>250 Wh/kg)、高工作电压(4.2~5.0 V)、低界面阻抗(固态体系界面阻抗<10 Ω·cm2,液态体系<1 Ω·cm2)。
2.高镍三元正极
高镍三元(NCM8系/9系/NCA/NCMA)属于R-3m层状 LiTMO2晶体结构,811系比容量 > 215 mAh/g,9系>225 mAh/g,电压平台4.2~4.5 V,适配固态电池应用。该体系现存主要问题包括锂镍阳离子混排、循环衰减、热稳定性不足,单晶改性后倍率性能下降等。当前主流改性思路为单晶化提升循环稳定性、掺杂优化晶体结构稳定性、表面包覆降低界面阻抗。
(1)锂镍混排机理:Ni2+(0.69Å)离子半径与 Li+(0.76Å)接近,容易发生阳离子混排,形成Ni2+-O-Ni2+的180°超交换效应,破坏层状晶体结构。解析Ni反位缺陷和超交换作用机制,是抑制锂镍混排的理论基础。(2)掺杂改性:Nb共掺杂可以有效抑制晶间裂纹,提升单晶 Ni92材料机械稳定性;Zn2+同时掺杂NCA过渡金属位与锂位,锂位Zn2+起到支柱离子作用,阻碍过渡金属向锂层迁移,5C倍率循环200次容量保持率86%;Au/Z共掺杂构建无序岩盐-层状交替结构,抑制颗粒内部微裂纹生成。(3)单晶化调控:单晶颗粒消除晶界,减少微裂纹与界面副反应;全电池45 ℃循环600周容量保持率84.8%,同等条件多晶材料仅57.4%;单晶材料优势集中于高温(45 ℃~55 ℃)工况,室温倍率性能有待优化;可以通过调控烧结温度、优选优势晶面改善倍率表现。(4)表面包覆:LYTP(Li6.4La3Zr1.4Ta0.6O12)原位修饰单晶 NCM88,抑制循环过程岩盐相生成与微裂纹扩展,显著改善界面稳定性。
3.富锂锰基正极
富锂锰基材料比容量可达250~320 mAh/g,工作电压4.5~4.8 V,能量密度潜力突出,电压窗口与固态电解质适配性较好,是下一代高比能正极重点方向。该体系痛点在于首次库仑效率偏低(< 85%)、电压衰减、晶体结构劣化、高压高温产气、倍率性能差。
现有主要技术手段包含:(1)前驱体工程,采用共沉淀、预煅烧调控前驱体形貌与元素分布;(2)体相掺杂-表面包覆协同改性,如 Ru 掺杂搭配硫化物表面层(LLO-Ru@S),抑制固-固界面副反应;(3)氧空位与晶格缺陷调控,协同调控体相 Li/Mn 无序缺陷与表相 Li+/H+交换,优化晶格氧局部环境,改性后富锂锰基首次库仑效率由73.88%提升至 91.7%,500次循环容量保持率95.9%;(4)颗粒内部构建固态电解质相,在富锂多晶正极一次颗粒界面合成LAOC固态电解质,制备LAOC-PLRO一体化颗粒,提升离子电导率;全固态条件下0.1C放电比容量271 mAh/g,0.5C循环150圈容量保持率80%。
4.高压尖晶石与无钴正极
高压尖晶石镍锰酸锂(LNMO)工作电压4.7 V,理论能量密度约650 Wh/kg;但高电压环境下晶体结构恶化、锰离子溶出现象突出。主流改性方式为表面包覆(Al2O3、TiO2、Li3PO4)缓解副反应。ALD 沉积0.6~1.7 nm 超薄Al2O3包覆层,可以隔绝HF腐蚀,降低金属溶出;Ti/La复合修饰得到 LTO@LNMO,界面阻抗下降60%,1000次循环容量保持率88%,未改性样品仅78.9%。
无钴高镍正极Ni95体系放电比容量可达220 mAh/g,核心挑战仍是 Li+/Ni2+阳离子混排。借助高熵掺杂、梯度结构设计,材料2000次循环容量保持率82%,相较NCM811 成本下降30%以上,是低成本低资源依赖的高比能备选方案。
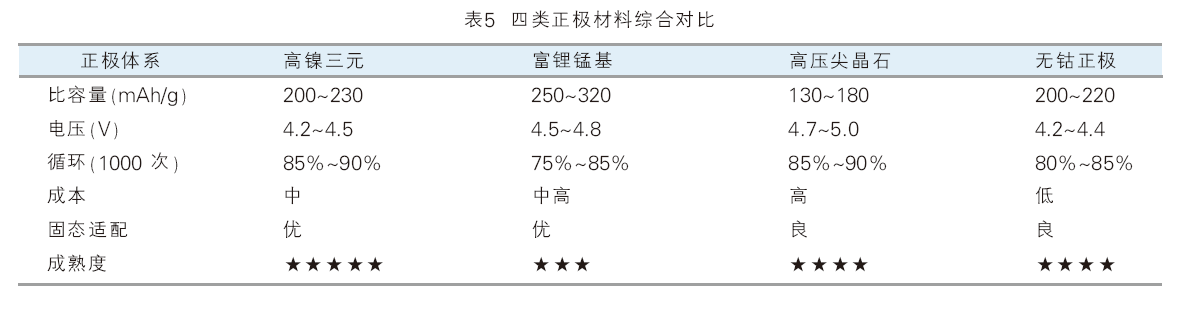
综合对比四类正极材料(表5),高镍三元成熟度最高、固态适配性好,是现阶段主力路线;富锂锰基能量密度上限最高,是下一代重点潜力材料;高压尖晶石具备高电压优势,适合特定细分场景;无钴正极资源友好、成本优势明显,作为高比能体系补充。
5.正极材料改性技术进展
(1)体相调控技术
①化学改性-元素掺杂:包含阳离子(Mg2+、Al3+、Zr4+等)、阴离子(F-、PO43-)掺杂,抑制锂镍混排,稳定晶体骨架,提高锂离子扩散能力;②物理改性-晶体结构优化:单晶化、梯度掺杂、核壳结构,解决多晶颗粒破碎,优化锂离子传输通路,改善固-固界面接触;③电子结构改性-缺陷工程:可控引入氧空位、锂空位,提升离子电导,稳定晶体结构。
(2)表面过程技术
①化学改性-界面修饰:原位生成具备离子导电能力的CEI固态电解质界面相,改善正极-固态电解质界面相容性;②物理改性-表面包覆:无机(Al2O3、ZrO2、Li3PO4)、有机聚合物、碳包覆,隔离正极与电解质,降低界面阻抗,抑制界面副反应;③形貌-粒径调控:纳米化、微米级单晶颗粒设计,优化固-固接触面积,缩短锂离子迁移路径。例如1~5 μm 小单晶8系 NCM,缩短Li+扩散距离,增大反应活性面积;全固态体系0.5C 循环150圈容量保持率84.9%。
(3)合成工艺创新
①传统共沉淀法:工艺成熟易量产,形貌成分可控,成本适中;不足是粒度分布宽,高镍材料循环性能仍有提升空间;②微反应器共沉淀法:毫秒级分子水平混合,传质效率高,粒度分布窄,元素均匀性好,适合高镍材料;产物颗粒细小均一,倍率、循环性能优异;③熔融盐法:原料和低熔点熔盐混合高温反应,反应温度更低、能耗下降,可制备低缺陷单晶,调控晶面取向,结晶度高,循环性能优异;④干法制备工艺:锂源与金属氧化物固相混合,高能球磨细化后高温固相合成;完全不使用溶剂,能耗降低40%,减少杂质引入与颗粒团聚;产物振实密度高,颗粒抗压性能好,工艺流程短。
6.面向固态电池的正极材料核心设计诉求
适配固态电池工况,正极材料开发需要重点关注三点:(1)粒径与微观形貌:优先单晶或者致密颗粒,粒径5~15 μm,比表面积控制低于0.5 m2/g,减少颗粒间空隙,降低电极整体阻抗;(2)表面性能优化:低表面能、化学稳定性高,与硫化物电解质兼容;实验证实低表面能正极可以将硫化物界面副反应降低 80%;(3)多技术协同:单晶化、掺杂、包覆、干法合成工艺组合,协同提升循环寿命与固态体系适配能力。
7.正极改性技术演进趋势
未来五年正极改性技术将多路径并行迭代:2026年以复合改性技术为主,多手段协同提升容量、循环、安全与倍率;2027年前后同源原位改性技术逐步落地,实现原子级别界面相容,缓解晶格错配与应力;2028年重点开展微观形貌与结构创新(单晶、中空、核壳),改善机械稳定性与离子输运;2029年高熵多元素掺杂技术成熟,调控晶格参数、抑制阳离子混排;2030年界面工程走向精细化,精准控制包覆层成分、厚度与分布;人工智能与高通量材料筛选,有望缩短材料研发周期60%,降低研发成本40%。
产业化前景与展望
1.产业化时间线
2026—2027年:半固态搭配高镍三元大规模装车,全固态中试线集中落地;预计2026年半固态电池装车规模20 GWh,全固态中试产能5 GWh。2028—2030年:硫化物全固态结合富锂锰基正极实现量产,电芯成本下降至0.9~1元/Wh,高端乘用车市场渗透率超过30%;2030年固态电池总出货预计100 GWh,单位成本约0.9元/Wh。2031—2035年:技术走向成熟,成本下探0.6~0.7元/Wh,逐步替代传统液态锂电池;2035年全球固态电池出货规模超过600 GWh,整体渗透率高于20%。
2.技术体系演进方向
正极材料维度:2026年以≥230 mAh/g高镍三元为主;2027—2029年逐步导入≥290 mAh/g 富锂锰基;2030年实现富锂锰基、无钴、单晶化大规模应用,目标比容量≥320 mAh/g、循环寿命≥1000次。
界面技术维度:2026年依靠外部机械压力保障固-固接触;2027—2029年采用机械压力+原位界面构建;2030年实现原位界面相设计耦合机械压力,界面阻抗降至10 Ω·cm2以下。
电池体系维度:2026年固态搭配硅碳负极,能量密度区间 350~500 Wh/kg;2027—2029年锂金属负极体系 450~550 Wh/kg;2030年锂金属负极+高比能正极组合实现≥600 Wh/kg。
3.市场前景与投资机会
预测2030年全球固态电池市场规模达到5000 亿元,其中正极材料市场空间约1500亿元;2024—2029年全球市场年均复合增长率(CAGR)约42.3%。产业链投资机遇集中在四大板块:高比能正极材料、固态电解质、干法制造装备、界面功能辅材。依托完整产业链、专利储备与政策加持,我国固态电池产能占全球40%以上,具备显著竞争优势。
4.标准化进展与建议
我国固态电池标准体系建设已经由跟跑转向部分引领:(1)我国在IEC成功立项全球首个固态电池国际标准《电动汽车驱动用二次锂电池-固态电池应用指南、测试项目及条件》,法国、韩国等多国共同参与;(2)GB/Z 214—2026《电动汽车固态电池用固体电解质技术规范》2026年7月30日实施;固态电池术语分类、安全规范等系列国标陆续立项;(3)GB/T 43568—2026《电动汽车用固态电池》2026年7月1日 实施,量化划分液态、固液混合、全固态电池边界;(4)YS/T 1843—2026《电池级硫化锂》面向固态电解质原料,2026年11月1日 实施。
当前材料层面标准仍存在明显短板:硫化物电解质 H2S 析出定量测试仅有报批团标,缺少国家标准;固-固界面阻抗、临界电流密度(CCD)统一测试规程缺失;堆叠压力条件下安全与寿命测试尚未纳入GB 38031;正极-电解质CEI包覆层有效性缺少评价方法。上述指标直接影响材料出货一致性判定,建议推动产学研用联合攻关,加快补齐固态电池材料检测、产品规范类标准。
结论
(1)全球主要经济体均将固态电池上升为国家级战略,产业规模化时间目标普遍锚定 2030年前后;
(2)国内《新型电池产业发展 “十五五” 规划》明确 2030年全固态电池初步实现规模化应用;产业节奏为2026年半固态电池放量,2027—2028年开展全固态装车验证,整体工程进度领先海外约1~2年;
(3)技术路线层面,硫化物、氧化物、聚合物三类电解质路线各有优劣;半固态/固液混合电池可复用70%~80%锂电产线,成本溢价仅10%~20%,是 2026—2030年产业化主力过渡方案;硫化物被头部企业视作全固态主攻路线,该路线成败取决于H2S安全管控与Li2S 国产化降本;
(4)材料壁垒方面,高镍正极与硫化物电解质存在本征界面失配,适配硫化物体系的表面包覆已经成为正极材料的“入场条件”;富锂锰基是支撑500 Wh/kg 级别电芯的前瞻材料;单晶化、掺杂、包覆、缺陷工程、干法合成成为正极改性核心技术。高比能正极、硫化锂与硫化物电解质构成固态产业链最关键技术壁垒;
(5)标准建设方面,GB/T 43568—2026 划定固态电池分类边界,我国牵头制定IEC固态电池国际标准,标准体系实现从跟跑向引领转变,但固态电池材料端测试评价标准仍存在较多空白,亟待完善。
展望未来,随着“十五五”配套细则落地,固液混合高镍正极大规模装车,以及富锂锰基正极、硫化锂、硫化物电解质持续客户验证,我国固态电池产业有望在2030年前后率先实现规模化商业应用。