

自2023年10月国内PVC产量首次突破200万吨以来,2024年有4个单月产量超过200万吨,在2025年1月PVC产量迎来了209.63万吨的历史最高位。产量不断攀升的背后是近年来PVC产能的扩增,截至2025年6月,国内PVC产能达到2800万吨/年的规模,较2024年初净增94万吨/年规模。
2025年下半年国内PVC产能再次迎来集中新增期,7—9月将有超过110万吨/年新装置投放市场,四季度预计PVC产量将突破历史最高月度及季度产量记录,春节前后市场供应压力上升,而面对国内春节淡季及出口印度12月BIS再次面临执行的压力,行业累库压力增加。
PVC产量转入稳定增长期,电石法与乙烯法工艺此消彼长
2021年以来,国内PVC月度产量保持稳增长趋势(见图1),2023年10月国内PVC产量首次突破200万吨,达203.46万吨,同年12月再次刷新至204.72万吨;2024年度有四次单月产量突破200万吨;2025年1月PVC生产企业检修规模同比下降28%,且叠加新增产能负荷提升,产量刷新历史极值至209.63万吨。
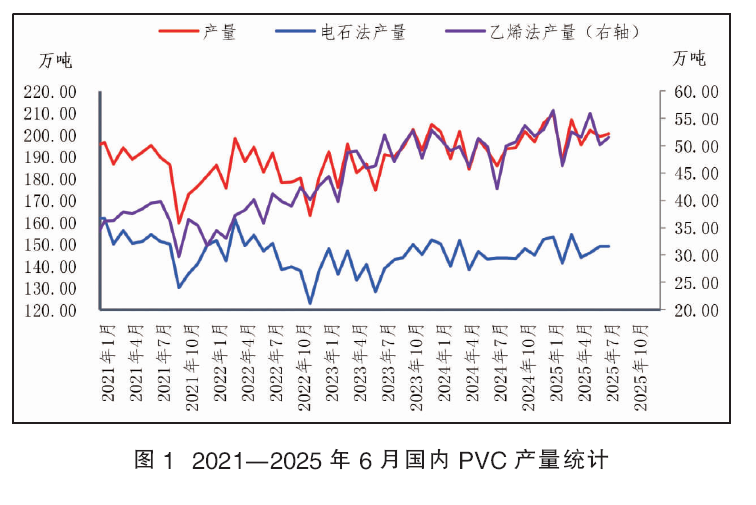
自2021年以来,乙烯法PVC产量增长呈现快速增加趋势,2021—2025年初期间上海氯碱年产6万吨/年、嘉化能源年产30万吨/年、渤化发展实现升级年产80万吨/年、沧州聚隆年产40万吨/年、海湾化学年产20万吨/年、钦州华谊年产40万吨/年、福建万华年产40万吨/年、镇洋发展年产30万吨/年、新浦化学年产50万吨/年等合计336余万吨/年PVC装置陆续投产,极大地推动了PVC乙烯法装置的产量,产量占比由2021年的不足20%快速增长5个百分点至2024年的25%。
早在2016年8月3日国务院办公厅印发《关于石化产业调结构促转型增效益的指导意见》中有提到,严格控制电石、烧碱、聚氯乙烯等行业新增产能,在2024年国务院印发的《2024—2025年节能降碳行动方案》中提出,强化石化产业规划布局刚性约束,严控炼油、电石、磷铵、黄磷等行业新增产能,禁止新建用汞的聚氯乙烯、氯乙烯产能。在一系列的政策限制下,传统电石法工艺PVC产能申请受限,2021年以来电石法生产装置仅新增了德州实华混合法工艺20万吨/年,山东信发产业配套40万吨/年,及陕西金泰无汞工艺60万吨/年,综合退出的企业,2021—2025年间电石法PVC产能净增仅3万吨/年。电石法工艺产量整体趋稳,2021—2025年6月期间月均产量在145.52万吨,产量最低点在2022年11月的123万吨,最高点在2022年3月的161.14万吨。
下半年PVC产能集中释放
据不完全统计,2025年下半年亚洲地区PVC生产企业面临新产能竞争压力,中国大陆福建万华乙烯50万吨/年项目7月下旬投产,天津渤化发展乙烯法40万吨/年7月下旬开始试车,泰国AGC乙烯法30万吨/年7月开车投产,青岛海湾化学乙烯法20万吨/年项目8月中下旬开车,甘肃鸿丰旗下耀望无汞化30万吨/年计划9月开车,中东卡塔尔乙烯法36万吨/年预计推迟至11月试车,嘉化能源乙烯法30万吨/年装置投产计划待定。亚洲地区PVC新增产能仍以中国大陆地区为主,且主要是乙烯法工艺,而新增产能释放带来的供应压力将在三季度末集中爆发,在投产顺畅达产的前提下单月新增产量增10万~15万吨规模,预计四季度新增产量将再次刷新历史高位。
叠加四季度检修偏弱 PVC产量迎来新高
我国PVC传统检修有周期性。首先,PVC市场在春节后下游需求恢复缓慢,叠加前期库存累积,现货价格承压,春节后检修可减少低效生产,有效地降低行业库存。3—4月下游需求处于恢复初期(如房地产施工进度缓慢),企业通过检修减少供应,缓解高库存压力。集中检修可人为调节供应节奏,避免旺季供应过剩导致价格下跌,同时为后续需求高峰释放产能预留空间。其次,3—5月是安全生产事故高发期,在此期间加强隐患排查,尤其历经冬季的严寒之后,设备或管道容易存在隐患,例行设备维护利于确保后续生产稳定性。第三,从历年数据显示,PVC装置检修多集中于二季度,形成行业周期性的规律。行业倾向于在需求旺季前完成检修,确保年中至下半年生产连续性,匹配“金九银十”等需求高峰。最后,则多受制于上游烧碱等副产品市场波动影响PVC生产决策,或大石化炼厂、电力供应等因素影响检修时间存在不确定性。
PVC生产企业常规检修主要集中在4—7月春节寒冬退去,对企业装置安全生产进行检修维护,及9—11月入冬之前对设备保养维护(见图2)。从2023年开始PVC生产企业检修整体力度有所收窄,从往年企业检修原因类型来看,因上游成本变化带来的成本检修、装置故障检修及政策影响检修减少,生产企业常规例行检修为主,根据往年例行检修时间推算,2025年下半年PVC生产企业检修力度与2023年、2024年相当,月度检修损失量预计50万~70万吨区间,下半年初步估算检修损失量在350万吨左右,根据当前PVC生产企业产能基数及下半年新增装置投产产能来计算,2025年下半年国内PVC月度产量呈现增加趋势,尤其在四季度受新增装置产量带动,预计单月产量将突破210万吨的新纪录。
2023年以来,国内PVC行业呈现产量与消费双增长态势。随着房地产政策转型加速存量市场开发,叠加国内相关制品产业在“以旧换新”政策性促销费等内循环政策刺激下,PVC表观消费量稳步提升;同时国内PVC生产企业紧抓全球PVC供需区域不平衡及局部经济快速发展的机遇,2021—2024年净出口量年均增幅超19%。
展望未来,在绿色建筑升级与“一带一路”出口扩容的双轮驱动下,PVC行业将形成“内需稳健+外需增量”的新需求格局,推动PVC产量持续维持高位。