

全球化工行业正迎来百年未有之大变局,地缘冲突、能源重构、贸易壁垒、低碳政策多重因素叠加,推动全球产能、供应链、竞争体系深度洗牌。传统欧美化工强国加速传统高耗能基础化工产能出清,切换高端新材料赛道。在此背景下,中国化工产业凭借独一无二的增长势能、稳定的政策环境、完备的供应链体系、持续提升的定价话语权与前沿的绿色创新能力,全方位夯实全球化工产业新底座,成为全球行业增长与发展的核心定盘星。以下将从格局重塑、中国之能、中国之信、中国之价、中国之新五大维度,系统拆解中国化工产业的全球核心优势与未来发展逻辑。
格局重塑
1.欧洲:本土大宗产能系统性出清,转向低碳、特种化工赛道
2022年后地缘冲突推高天然气价格,叠加欧洲碳排放交易体系(EU ETS)碳排放配额逐年收紧、循环经济法规等抬高合规成本,本土基础化工持续收缩。2022—2025年欧洲永久关停化工总产能3700万吨/年;欧盟27国的全球化学品市场份额由 27.4% 收缩至13%(2004—2024年),本土大宗品自给率下滑,对外进口依赖提升;欧盟提出“欧洲面向欧洲”的战略框架。
欧洲逐步退出标准化大宗化学品竞争,保留电子化学品、高端助剂、生物基材料、医疗特种聚合物等高壁垒细分赛道,依靠技术溢价维持利润。新增投资高度集中于低碳试点项目,全域推进裂解装置电气化、塑料化学循环和碳捕集、利用与封存(CCUS)等项目。
2.日韩:本土通用产能主动收缩整合,深耕高端特种、精细材料赛道
日韩同属资源完全依赖进口的化工经济体,产业基础、调整节奏差异显著,但整体呈现“收缩基础化工产能、强化高附加值材料”的逻辑。
日本化工的基础原料全部依赖进口,本土市场容量有限,下游传统塑料内需逐年萎缩;2010年代即启动大规模业务整合与裂解装置关停,早于欧洲、韩国开启产业瘦身,提前完成大宗产能出清;本土保留特种材料研发与生产,依托材料技术配套本国电子、精密制造产业链。
韩国化工大宗产能规模大、转型节奏滞后,正加速重组减量。近两年启动主动减产、老旧裂解装置永久关停、企业资产合并重组,政府推动炼化与化工纵向一体化以稳定原料成本,布局电池材料、光学膜等中游新材料。
3.美国:大宗轻烃化工具有成本护城河,并行低碳升级、特种化工双赛道
依托页岩革命形成海量乙烷资源。乙烷-乙烯产业链成本显著低于石脑油路线,并形成“页岩开采—裂解聚合—远洋出口”一体化低成本闭环,乙制乙烯毛利持续全球领先,基础大宗品供给具有核心竞争力。
美国为全球最大的液化天然气(LNG) 出口国,可同步对外输出能源与轻烃原料,形成地缘供给弹性优势。依托能源定价体系、出口长协机制锁定海外长期客户,在全球轻烃原料贸易中掌握定价权。在维持传统轻烃产能优势基础上,同步布局蓝氢、CCUS、生物裂解项目,平衡短期成本竞争力与中长期减排政策要求,避免类似欧洲被动去产能,形成大宗出口、高端材料双向协同的产业格局。
4.头部化工企业:加速跨区域布局
全球经济复苏进程分化显著,地缘政治不确定性持续走高,局部地域冲突、贸易壁垒及能源运输通道风险加剧,对全球化工产业链供应链稳定运行构成持续性冲击,区域内循环将成为主要贸易形式,头部企业加速跨区布局。
巴斯夫加强亚太区域布局,在中国湛江建设一体化基地;扩大在印度及印尼、马来西亚等五个东盟国家的业务布局。埃克森美孚惠州乙烯项目总投资100 亿美元,作为美国在华首个独资重大石化项目,其产品全部供给国内汽车、家电、新能源包装赛道。沙特阿美以股权收购、合资炼厂、长期供油等方式深度布局中国炼化产业,旨在绑定核心消费市场、推进油转化下游战略,同时与中国双向强化能源供应链安全、抵御全球地缘贸易冲击。
恒逸石化在文莱投资建设大型炼化一体化基地,依托当地油气资源就地生产 PX、化纤原料,深耕东南亚区域市场,减少长途海运与关税成本冲击。万华化学建立和拓展全球地区本土销售网络,提升直销比例;在印尼建立东南亚第一综合性一体化基地,并规划将泰国生产基地扩容为东南亚第二综合产能支点。
中国之能
全球化工增量高度集中于中国(表1、图1),2004—2024 年,中国化工全球销售份额由10%大幅提升至46%,成为全球第一大化工市场。
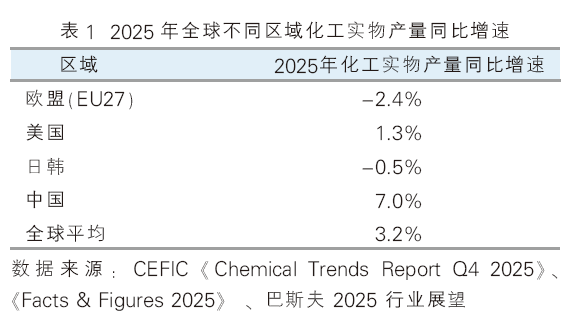
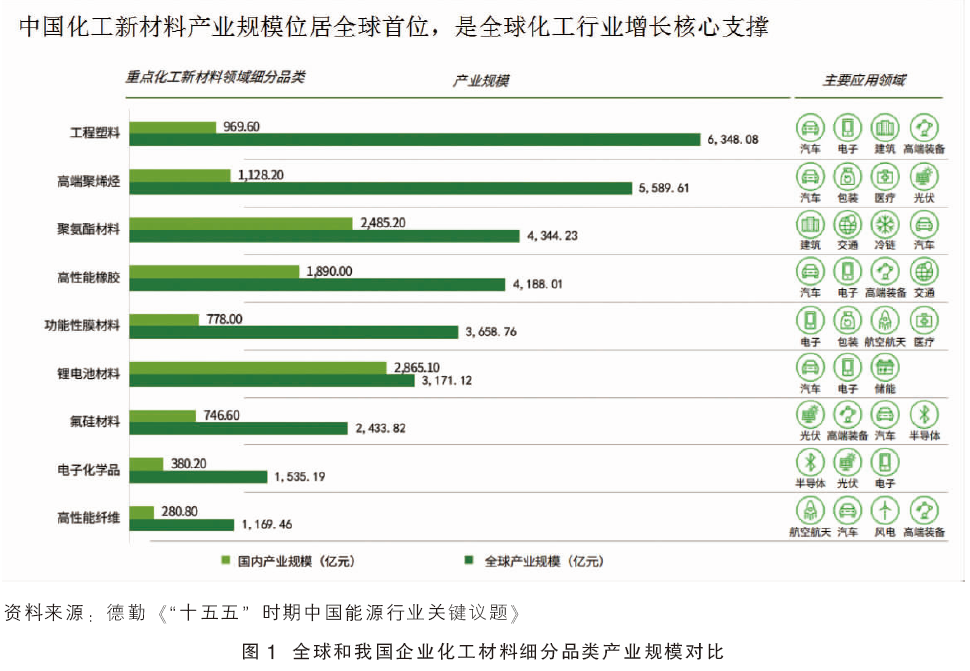
2026—2035 年全球化工行业增长将高度依赖中国市场产能释放,全球化工新增产能86% 将由中国贡献,中国化工品总产量连续十年全球第一,是全球化工唯一确定性增长极。
中国之信
随着化工行业全球化进程持续深化,竞争已不再是公司间的较量,而是全球贸易新格局下,不同国家的产业政策、能源结构和供应链韧性体系之间的角力。
1.以政策确定性对冲全球市场不确定性
中国长期坚持的工业治国理念,一以贯之、连续稳定、迭代升级的产业政策体系,用长期制度确定性,对冲全球市场不确定性,为化工产业发展、外资深耕经营筑牢坚实根基;始终坚持“稳增长、促转型、优结构、强开放”的主线,既严控粗放落后产能,又大力扶持高端精细化工、绿色低碳化工、化工新材料,既坚守安全环保底线,又持续扩大行业对外开放,为产业发展和外商投资划定了清晰、长期、可预期的发展路径
中国跨规划周期导向稳定,从“十四五”到“十五五”,始终锚定高端化、智能化、绿色化、安全化、集聚化主线,坚持 “严控炼油新增产能、降油增化、淘汰落后、创新补短板、双碳协同” 核心导向,没有方向性急转弯;新旧政策平稳衔接,避免企业投资预期大幅波动。
以国家五年发展规划为统领,配套部委顶层指导、专项行动方案、行业细分指引,形成层级清晰、协同配套、动态完善的化工产业 1+N 政策体系。重大产业政策、行业标准修订前期,面向全行业企业、行业协会、业内专家公开征求意见,保障市场主体参与权。
中国始终大力推进化工领域对外开放,《鼓励外商投资产业目录》持续迭代升级,给予外商投资税收、用地、审批等多重政策倾斜;我国新设外资化工企业持续增长,越来越多外资将中国市场定位为全球核心生产基地、研发中心和战略市场。
2.能源价格保持相对稳定,筑牢原料供给安全底座
中国拥有多样化能源供给、管道+海运多元运输、战略储备协同的资源闭环:多元能源供给形成成本缓冲,油价涨跌时上下游板块利润相互对冲,平抑周期波动;同时,多区域长协、双通道运输规避单一地缘航线封锁风险;商业储备联合国家储备,极端情况下依托存量保障炼化连续生产,从源头规避原料断供风险。
煤炭是中国能源安全的压舱石,自主保障能力强,为化工行业提供稳定低成本的燃料与原料。2025年,国内煤炭价格较国际低 26.8%,油价高于50美元/桶时煤化工具备成本优势。原油进口来源覆盖近 50 个国家,货源分布于俄罗斯、中亚、南美、西非、中东等区域,规避对单一产区的依赖,从而化解区域地缘风险集中冲击。国内石脑油自给率达87%,千万吨级炼化基地自产石脑油优先供给乙烯装置。
非化石能源如水电、风电、光伏、核电快速发展,2025年可再生能源装机占全国电力总装机的60%,为化工行业提供低成本清洁电力。2024—2025年,中国工业平均电价仅为欧盟40%。
天然气方面,国产气、进口 LNG、管道气多元互补,为化工行业清洁化转型提供稳定气源。2026年5月,欧洲工业天然气成本约为中国5倍左右;而常态年份国内气价仅约为欧洲的1/3。
3.下游国内超大规模稳定市场需求,夯实产业供应链韧性
全域自有终端构筑刚性内需底盘。依托国内完整工业体系,化工板块与国内汽车、光伏、建材、纺织、包装等制造业签订年度直供长协,本土万亿级产业市场可完整承接炼化产出。在外需走弱、海外贸易受阻阶段,庞大本土消费市场能够稳定装置负荷,规避产品滞销、装置降负停产问题,保障产业链连续稳定运行。
国内产业升级持续释放增量需求。新能源、高端制造、新材料产业稳步扩张,拉动聚烯烃弹性体(POE)、碳纤维、茂金属聚烯烃、电子化学品等高端化工材料稳定需求。依托本土多元化增量市场,企业可灵活实施“减油增化”柔性排产,实现各类产品产销动态均衡,缓解单一品类需求萎缩对全链条造成的冲击。
下游产业集群完整,供需就近匹配降低断链风险。化工生产基地与下游产业集群沿东部沿海制造带、内陆产业基地均衡布局。国内形成环渤海、长三角、珠三角三大下游制造集群,与沿海七大炼化基地空间高度耦合,构建“炼化—新材料—终端制造”近距离闭环产业链;中西部基建、轻工产业支撑通用合成材料消费。
世界级基础设施筑牢流通闭环。我国建成适配全品类化工品储运的世界级基础设施集群,布局专用化工港口、大型液体化工仓储、跨区域原料输送管网与标准化危化品物流体系,形成一体化高效流通网络。化工产业基地与国内下游产业集群就近配套,实现化工中间体、合成材料区域内高效调配,构建自主可控的国内流通闭环,缓冲国际物流拥堵、跨境贸易壁垒带来的外部冲击,全面提升化工产业链周转效率与抗扰动韧性。
中国之价
长期以来,中国虽是全球最大的化工品消费国和进口国,却面临“量大利薄”的窘境:贸易规模体量庞大,却缺乏权威定价基准。但这一局面正在改变。中国正从“ 化工消费大国”逐步迈向“化工定价大国”。
以纯苯为例,国内纯苯产销全球第一,2025年产量2302万吨,表观消费量3147万吨,市场规模1957 亿元。在外贸中,纯苯定价长期主要参考韩国离岸价格等外盘价格,中国企业的话语权相对薄弱。
2025年7月8日,纯苯期货和期权在大连商品交易所挂牌上市。纯苯期货累计成交486.9万手,累计完成交割7.02万吨,近900家产业客户入市参与,期现价格相关性高达98.82%。
2026年3—4月,中东地缘冲突引发全球化工品价格剧烈波动,现货市场“有价无市”,传统贸易逻辑几乎失效。在此期间,纯苯期货提供了连续、透明、权威的价格信号,有效帮助企业判断市场趋势、制定经营策略,彰显了“压舱石”作用,逐步成为亚洲纯苯的定价基准。
中国化工期货的品种体系正在快速织密。当前国内能源化工期货品种已涵盖原油、燃料油、精对苯二甲酸(PTA)、甲醇、聚乙烯、聚丙烯、苯乙烯、乙二醇等,完整覆盖化工产业链上下游核心环节。纯苯期货与2019年已上市的苯乙烯期货形成跨品种联动,打造了芳烃产业链的风险管理闭环。大商所已有11个期货、期权特定品种对外开放,27个品种面向QFII/RQFII开放交易。
PTA期货早已成为国际贸易定价核心基准,境外客户交易与持仓规模稳定在10%以上,聚酯价格正从“中国价”加速升级为具有国际影响力的“全球基准价”,中国也将成为全球化工的“定价中枢”。2025 年中国场内能源化工(能源 + 化工塑料)衍生品成交量全球占比约65%。越来越多像纯苯这样的基础化工原料期货逐步成为亚洲乃至全球产业定价的重要参考。
中国之新
1.化工新材料向多性能、集成化、智能化、绿色化方向发展
材料性能从单一指标优化到多性能协同优化。材料不再满足于单一性能最优,而是朝着强度、耐热、导电等多性能协同优化的方向发展,服务更复杂、更极端的应用环境。代表材料包括高熵合金、陶瓷基复合材料、碳纤维复合材料等。
AI为代表的智能研发崛起,赋能材料步入生成时代。AI和大数据预测、模拟、加速筛选先进材料,提升研发效率。
绿色与可持续发展要求重塑材料生命周期设计。降碳目标推动材料研发从源头设计、原材料选择到制造工艺和回收利用,全链条融入绿色低碳理念并满足绿色合规要求。代表材料包括可降解聚合物、生物基材料、再生金属和CO2吸附材料等。
材料不再仅作为标准件选型,而是深度参与结构系统集成设计。随着科技发展,各领域对产品与系统的性能、功能及可持续性期望大幅提升,材料需与结构、系统深度融合,开展集成系统化设计。代表材料有钙钛矿-硅叠层太阳能电池、固态电池材料与一体化结构集成、轻量化一体压铸结构等。
材料功能向智能化演进,主动适应外部环境。随着应用场景的多样化,材料需要具备感知、响应、调控、自修复等功能,主动适应外部环境,实现从“被动材料”向“智能材料”的转变。代表材料包括形状记忆合金、自修复聚合物、光/热响应材料等。
战略材料自主保障成为国家战略重点。先进材料成为国家竞争力和战略安全的关键要素,各国纷纷将关键材料技术自主和供应链安全提升到国家战略层面。代表材料包括稀土磁性材料、碳纤维、高纯电子化学品等。
2.绿色转型新发展,构建可持续竞争力
在政策和市场的双轮驱动下,中国化工产业加速绿色转型。
废塑料回收:迈向高值化与规模化
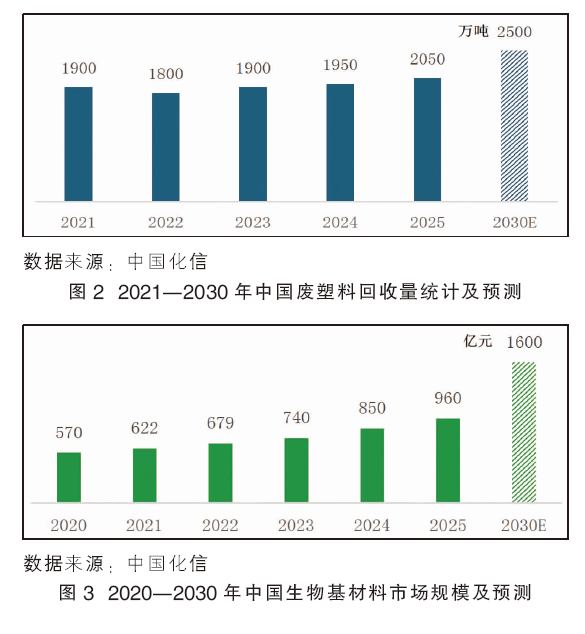
2025年,我国废塑料回收量首次突破2000万吨大关(图2),再生塑料产量约1724万吨,行业产值超过1000亿元。产业规模化发展,行业“小散乱”格局已明显改善,规模化、集约化成为主旋律。化学回收产业化提速,技术迭代呈现热裂解向催化裂解、高温工艺向低温节能工艺、燃料化利用向材料化高值利用升级趋势。高端再生塑料产品成为竞争焦点,行业将从“劳动密集型”向“技术密集型”转型。
生物基材料:全球的战略必争之地
2024年政府工作报告将“生物制造”列为新增长引擎,2025年进一步将其明确为未来产业之一,“十五五”规划纲要强调其作为新的经济增长点的重要地位。当前,生物基材料产业呈现三大清晰发展趋势:原料供给与利用模式全面向非粮化转型;AI技术持续赋能全产业链升级,驱动行业高效智能化发展;连续化生产则是未来行业实现降本增效的核心突破路径。2020—2030年我国生物基材料市场规模及预测见图3。
绿色氢氨醇:从示范建设迈向商业化
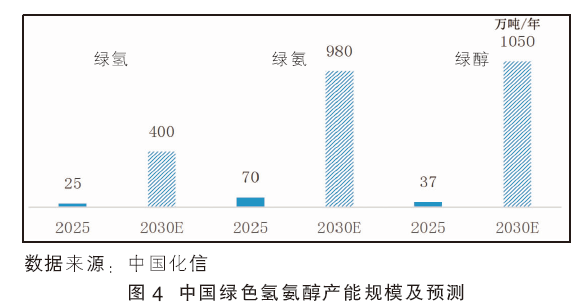
全球主要经济体完成从政策框架性指导向实质性资金支持的关键转变,至2025年底全球已有66个国家和地区公布氢能发展战略,中国“十五五”发展规划将氢能定位为未来产业。我国氢能产业将于2026年完成由示范建设向产业化启动跨越;2030年实现由产业化启动向规模化、商品化和贸易化发展的跃迁。中国绿色氢氨醇产业逐步形成“规模化制氢-大宗转化-多元消纳-出口协同”的完整发展格局。详见图4。
3.循环经济构筑绿色闭环,有效减排的同时长期弱化对原油进口依赖
循环经济解决方案可以有效减少排放,创造价值。循环生态系统可以依托生物基有机处理、碳捕获与利用(CCU)及先进化学回收等解决方案,进一步帮助减少上下游范围的碳排放。循环经济将保留产品的经济价值,并创造额外的经济价值。
化学行业在开发新能源新材料及回收方面起到关键作用。化学行业在脱碳方面的作用具有双重性:减少排放并提供支持能源转型的新材料。科学技术正在加速新能源新材料创新,尤其是合成生物学。轻质合金和复合材料可轻量化减重,同时维持乃至提升材料结构强度。
4.绿电驱动化工产业的未来形态
中国坐拥全球最完整的风光产业链,绿电装机规模、产业链产能、发电成本均位居全球首位,率先建成超大规模绿电供给体系。首创绿电—绿氢—绿氨/绿醇/绿烯烃一体化产业形态,形成了全球可复制的“风光储氢氨醇”范式。所采用的光伏、电解槽、储运、催化、CCUS核心设备已实现全面国产化;海水制氢、核能供热石化等多项自主技术纳入国际低碳行业标准。
此外,制度优势凸显,顶层政策+碳市场+央企示范联动,形成标准化零碳化工园区建设规范。绿氨、绿甲醇获得国际ISCC绿色认证,实现零碳化工品规模化出口,突破碳关税壁垒。