2026年2月底,美以伊冲突爆发,犹如一石激起千层浪,瞬间打破了全球MDI多年以来维持的脆弱供需平衡:往日稳定运转的国际供应链遭到了剧烈的冲击,中东货源供应中断,日韩因自身原料供应问题,对中国市场供应阶段性减少。与此同时,海外部分装置在能化危机的蔓延下,装置负荷降低,全球供应缺口犹如滚雪球般不断扩大。而中国凭借自身完善的产业体系与强大的产能韧性,迅速承担起填补海外供应空缺的角色。
从中国海关数据显示,上半年中国进口聚合MDI总量为15.50万吨,同比减少4.99%,这一数据反映出外部供应渠道的持续收窄。受全球供应缺口扩大的拉动,中国对外聚合MDI出口量强势攀升至50.52万吨,同比增幅达22.49%。进出口数据的一增一减,从侧面反映出全球MDI供需格局发生了微妙的变化。
全球MDI供应版图发生变化
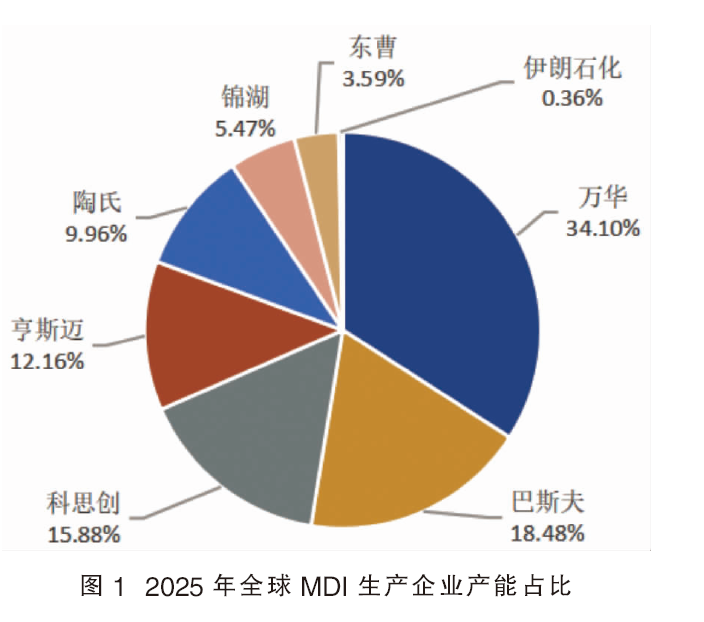
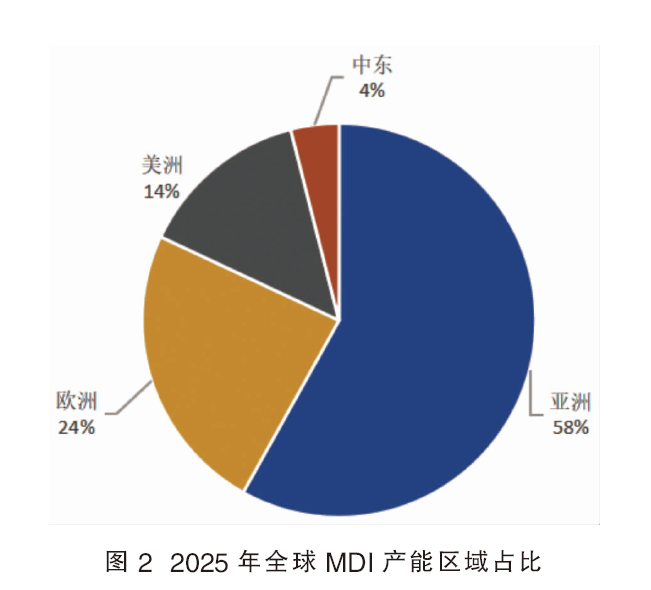
近年来,MDI行业延续着高集中度的寡头格局。截至2025年底,全球拥有MDI产能的生产企业仅有8家,其中万华、巴斯夫、科思创、亨斯迈、陶氏合计年产能约1010万吨,占全球总产能的近9成以上(见图1)。而从全球MDI产能区域分布来看,亚洲地区年产能约为648万吨,占全球总产能的58%;欧洲地区年产能为266万吨,占比24%;美洲地区年产能为157万吨,占比14%;中东地区年产能为44万吨,占比4%(见图2)。从需求来看,亚洲同样是全球最大的消费区域,其产能除了满足自身需求外,还填充海外供应缺口。美洲市场需求平稳增长,其当地产能仍无法满足自身需求,需外购进行填充。欧洲市场则呈现结构性错配,尽管该区域拥有266万吨的年产能,但受能源成本高企与装置老化制约,开工率长期偏低,产能远无法满足区域内的需求,需要从海外市场采购以填补空缺。中东地区需求相对有限,其富裕产能流向非洲、亚洲、欧洲等地。
霍尔木兹海峡作为连接波斯湾与印度洋的唯一海上通道,素有“全球能源咽喉”之称,承载着中东近1/3海运石油及大量石化原料的过境运输,其战略地位无可替代。但因地缘冲突而被切断,所有商品均无法正常进出,直接导致了当地约44万吨/年的MDI装置被迫关停,全球产能约4%的供应份额折损。而此次冲击远不止波及波斯湾周边国家,其涟漪效应也逐步向东亚地区蔓延,部分装置降负减产及计划内检修时间重叠,导致全球供应缺口增加,如韩国某套25万吨/年的MDI装置3月中旬停车近一周;韩国锦湖20万吨/年的MDI装置4月1日停车检修,当时预计检修1个月,但后期受多重因素影响,重启时间延至5月中下旬;另外,日本部分装置负荷在3—4月出现阶段性降低现象。霍尔木兹海峡封闭所引发的全局性供应恐慌,如同一根无形杠杆,将原本独立的装置波动与减产事件撬动至同一时间轴上,因时间节点的意外重合与减产效应的相互叠加,形成一股合力,如同多根绳索同时绷紧,骤然拉大了全球MDI的供应缺口。
再将视角从全球动荡的供应版图中切换至上半年中国聚合MDI的进出口数据之上,恰如其分地印证了这场全球格局重塑之下的结构性变迁:进口侧因外部货源供应持续收窄而明显减少,而出口侧则因海外供应缺口扩大而强势攀升。
进口缩减:地缘冲突切断中东货源
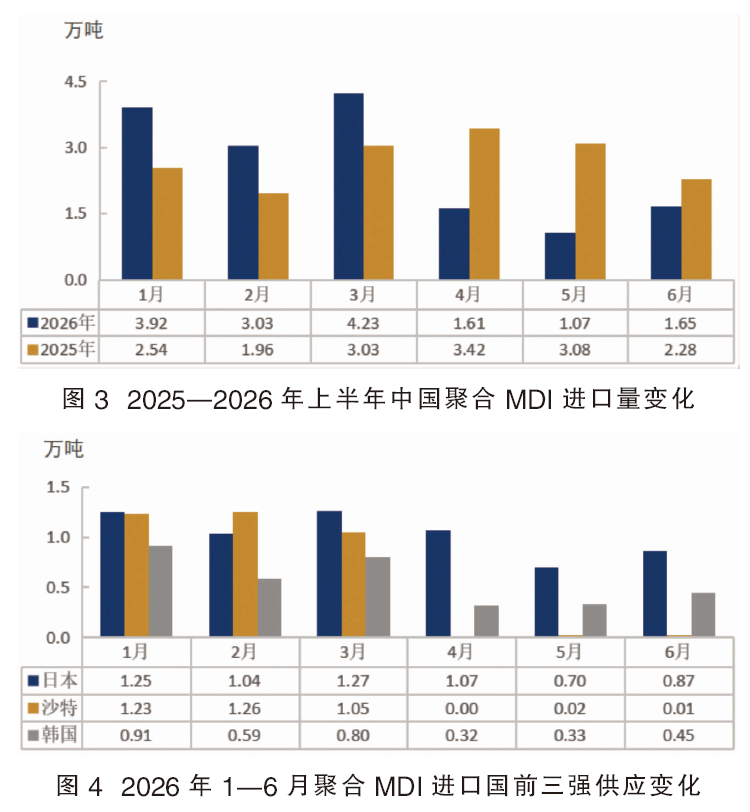
2026年上半年,国内聚合MDI月度进口量呈现先升后降的趋势(见图3)。第一季度,进口货源到货稳定,累计进口量达11.17万吨,较去年同期大幅增长48.37%。尽管2月底中东地缘冲突恶化,但由于船运周期的滞后效应,3月中国进口到货量并未立即作出反应,反而达到上半年进口量的峰值4.23万吨。进入第二季度,冲突及霍尔木兹海峡封锁效应全面显现,中国进口聚合MDI数量骤减,第二季度累计进口仅有4.33万吨,同比锐减50.72%。虽然上半年进口欧洲货源同比增加,但补充量有限,难以抵消中东及韩国货源的大幅萎缩,最终导致上半年整体进口总量呈现同比下滑的态势。2026年上半年国内聚合MDI进口量为15.5万吨,较去年同期下跌4.99%。
从进口来源国结构来看,上半年我国聚合MDI进口前三名仍为日本、韩国和沙特(见图4)。其中,沙特与韩国货源受地缘冲突冲击最为明显。尽管冲突于2月底打响,海峡随即封锁,但因前期已装船发货的海运货物集中至3月到港,3月来自中东的进口量缩减尚不明显;直至4月起,中东货源才开始出现显著缩量,上半年从沙特进口量为3.57万吨,同比降幅高达50.73%。韩国方面,由于海峡封锁导致当地MDI原料供应短缺,其对华输出同步收紧,上半年中国进口韩国量为3.40万吨,同比减少14.51%。值得关注的是,上半年中国进口德国货呈现爆发式增长,进口量达1.51万吨,同比涨幅高达3947.22%。在第一季度欧洲需求较弱的情况下,欧洲货源加大对中国输出,但第二季度其对中国的供应量明显减少。
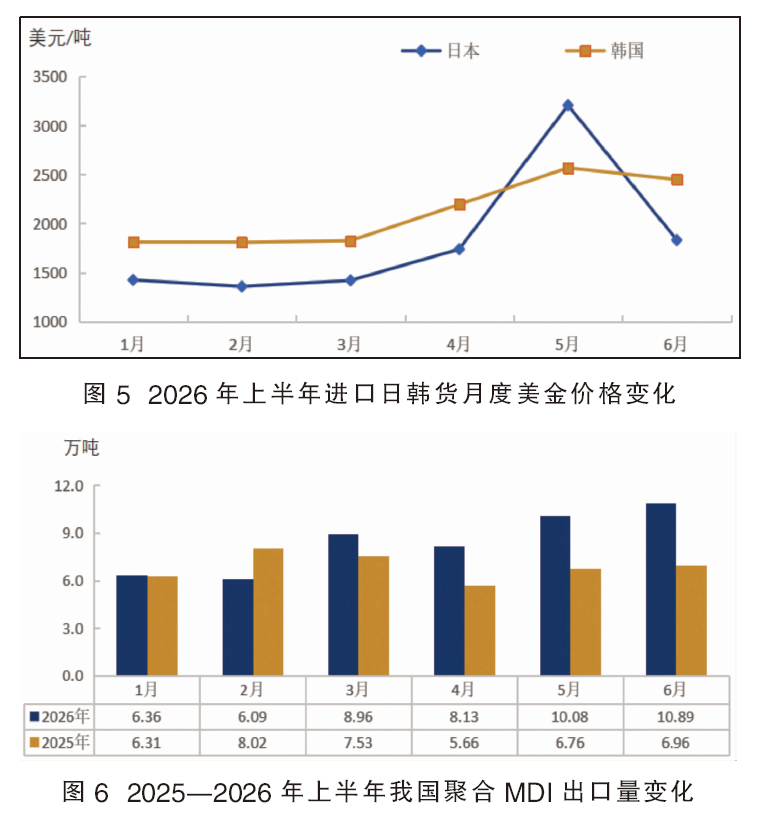
从月度单吨进口均价来看,进口货源美金盘价格呈现先升后降态势(见图5),但6月均价明显高于冲突前水平。进口日韩货单吨均价在5月达到峰值,其中日本货源表现尤为突出。导致价格上涨的主要根源在于霍尔木兹海峡封闭引发的原料危机,使日本高度依赖的石脑油现货价格在5月较战前翻倍增长,同时日本东曹合计20万吨/年的MDI装置于4月底至5月初进入长达40天的计划内检修,本土供应明显收紧,导致其对中国MDI母液的供应减少,且价格较高。
出口增长:中国产能填充海外供应缺口,上半年增长明显
2026年上半年中国聚合MDI出口走势强劲(见图6)。3月出口量刷新近14个月以来的高点,再度登上8字头位置,当月出口量达8.96万吨。此后出口热度不减,6月出口量攀升至上半年高点位置,达到2024年7月以来的高点。整体来看,2026年上半年中国聚合MDI累计出口量为50.52万吨,同比增加22.49%。
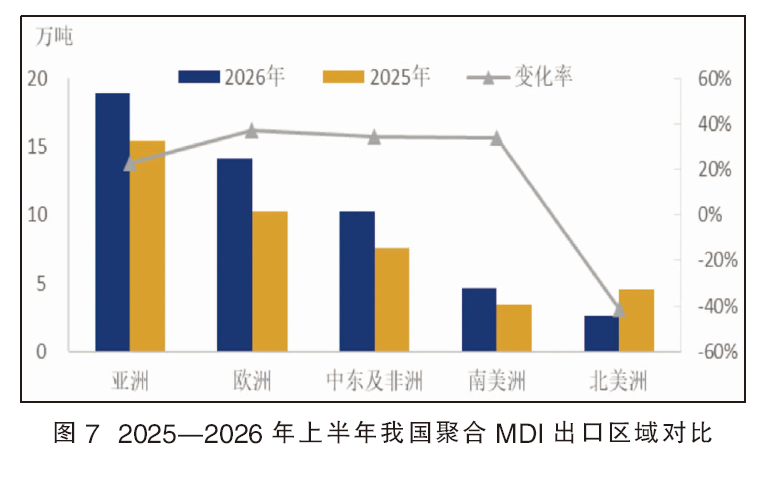
2026年上半年,我国聚合MDI出口至各主要区域的表现呈现明显分化。从出口量同比变化来看,亚洲、欧洲、中东及非洲、南美洲均实现正增长,其中欧洲、中东及非洲、南美洲的增幅均超过30%,增长势头尤为突出;而北美洲则因关税因素影响,出口量同比出现下滑,且整体出口规模相对较小(见图7)。从出口区域占比结构来看,亚洲仍为中国聚合MDI最大的出口目的地,占比达38%,较上年同期提升1个百分点;欧洲占比为28%,同比提高3个百分点;中东及非洲占比为20%,同比上升1个百分点;南美洲占比为9%,同样较去年同期增加1个百分点;北美洲占比则降至5%,同比减少6个百分点。整体而言,除北美受政策压制外,其他主要区域出口量和占比均有不同程度提升,区域分布更趋多元。
展望未来几个月,中国聚合MDI出口预计将维持较高水平。从供应端看,中东地缘局势反复,海外供应缺口短期内难以弥补。目前全球多套MDI装置处于停车或检修状态,且后续仍有部分装置计划检修,供应偏紧局面料将持续。具体而言,万华匈牙利40万吨/年装置已于7月17日停车检修,预计持续约35天;中东44万吨/年装置仍处停产;万华烟台110万吨/年装置计划自8月10日起检修45天。与此同时,海外涨价潮接连不断:亨斯迈自7月27日起上调印度及次大陆地区MDI及组合料价格300美元/吨,8月1日起上调欧洲、非洲、中东地区所有MDI产品价格250欧元/吨;万华也于7月29日上调东南亚地区MDI价格200美元/吨,8月3日起上调中东、非洲和土耳其地区价格200美元/吨。海外价格持续走高,与中国货源形成明显价差,国内聚合MDI的出口竞争优势进一步凸显,出口通道有望持续打开。此外,国内MDI供应稳定、产能规模充裕,能够有效承接海外转移出的需求;同时,外销占比不断提升,也反映出企业明确的出口导向策略。综合来看,在海外供应收紧、涨价浪潮延续、国内价格优势,以及外销比重上升等多重因素共同作用下,未来几个月我国聚合MDI出口量将保持高位运行。