

2026年上半年,加氢苯行业盈利显著改善,行业平均利润由亏转盈,山东地区盈利水平高达231元/吨。这一变化主要源于地缘冲突引发的价格上涨窗口,以及企业前期低价库存储备和弹性生产策略。行业在行情升温时充分受益,在市场转弱时亦能快速收缩,整体经营韧性有所提升。
行业盈利由亏转盈,创近三年最好水平
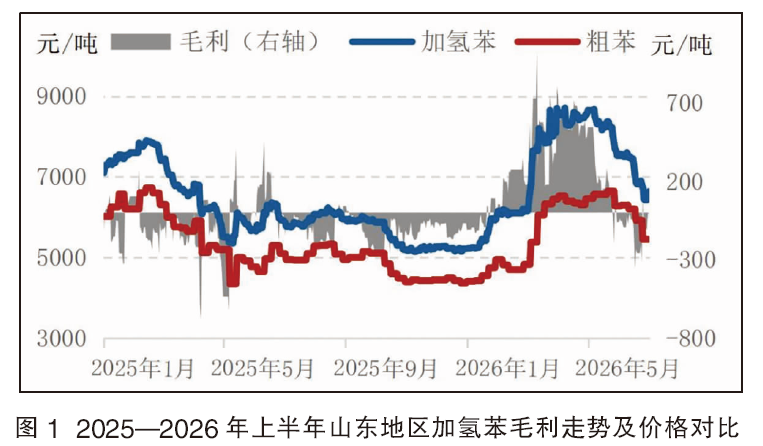
2026年上半年,山东地区加氢苯企业平均利润为231元/吨,较2025年同期增加297元/吨,实现扭亏为盈,为2023年下半年以来最佳盈利表现。上半年加氢苯价格受中东地缘局势(美伊冲突及霍尔木兹海峡通航危机)影响先扬后抑,山东市场均价达7274元/吨,同比上涨9.27%。而原料粗苯涨幅相对平缓,上半年山东地区均价为5746元/吨,同比涨幅仅为1.98%,明显滞后于加氢苯(见图1)。两者价差均值扩大至1528元/吨,同比走扩近50%,为加工环节释放了可观的利润空间。
前期低价库存储备,支撑开工率明显回升
2025年加氢苯行业深陷亏损,多数企业维持低负荷运行,部分企业在此期间逆势积累了一定规模的低价粗苯库存。进入2026年上半年,这批低价资源陆续投入市场,在价格上行过程中进一步放大了成本优势。
从粗苯供应端看,1—5月粗苯市场未出现全局性供应短缺。一方面,上半年焦炭市场多轮提涨落地,价格中枢持续上移,有效改善焦企盈利预期,焦化行业开工率基本维持在73%~76%的合理区间,粗苯现货供应保持稳定(见图2)。另一方面,进口粗苯保持增长格局,1—6月进口总量达12.9万吨,同比增长15%。充足的低价库存叠加粗苯现货及进口供应稳定,使企业采购节奏保持相对从容,避免高位集中补库。
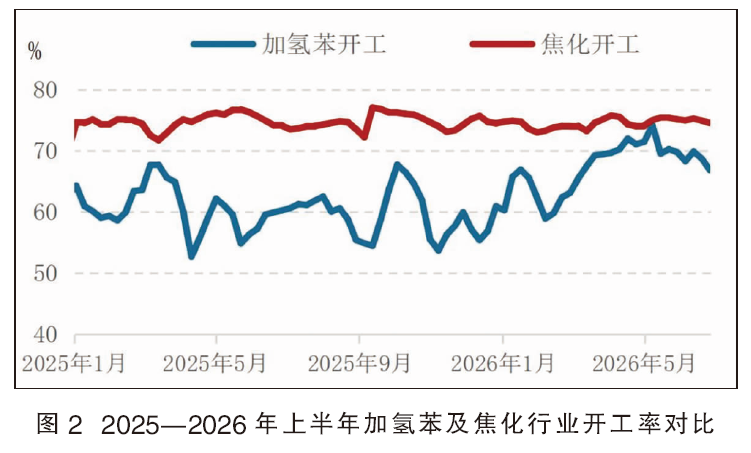
由于前期低价库存集中释放,在行情连续上涨阶段,原料粗苯涨幅明显滞后于加氢苯,为加工环节留出利润空间。得益于此,上半年加氢苯行业平均开工率升至67.81%,同比提高7.36个百分点,3—5月期间开工率多次突破74%以上高位。量与价同步改善,行业运行状态较去年乃至过去三年出现明显好转。
定价时差构筑缓冲,货源区域调配增厚行业利润
加氢苯与粗苯定价频率的差异,在地缘冲突驱动行情上涨时成为影响利润的关键因素。加氢苯实行日度定价,企业每日随行就市调整售价,及时反映市场价格上行;粗苯则采用周度定价,每周三或周四锁定未来一周采购成本,对市场变化的反应存在一定滞后。3月上旬地缘局势骤然升级阶段,这一机制差异的影响较为明显:加氢苯单日市场价一度升至9500元/吨附近,而此前周度锁定的粗苯采购成本仍维持在5380元/吨左右,单吨价差超过4000元。粗苯成本的滞后反应,延缓了原料端的价格传导,使加氢苯企业在行情急涨阶段获得了阶段性的盈利窗口。
同时,企业在销售端的区域调配能力也为利润提供了有效补充。2026年上半年纯苯新投产装置较少,进口同步收紧,纯苯进口总量为226.51万吨,环比减少17.05%,进口不及预期进一步加剧了华东供应紧张格局;石油苯开工率持续走低,至6月已降至70%以下,触及近三年最低位。华东地区受霍尔木兹海峡封锁及部分炼厂负荷下降影响,石油苯供应持续偏紧,加氢苯作为替代来源需求增加。在此背景下,山东加氢苯与华东石油苯价差均值扩大至109.92元/吨,较2025年全年均值走扩48.38元/吨,而山东加氢苯与山东石油苯价差均值则收窄至7.10元/吨(见图3)。区域价差的显著分化,使山东及河南等地加氢苯企业依托区位优势,在华东市场溢价扩大时灵活调配货源流向,有效捕捉区域间价差红利。
行情降温后快速收缩,避免持续性亏损
完整的避险能力同样体现于市场转弱时的应对效率。6月,随着美伊协议达成,地缘溢价逐步消退,加氢苯价格进入下行通道;同时前期低价库存消耗完毕,粗苯滞后成本上升,产品与原料价差收窄至千元附近,利润急剧压缩。面对利润转薄甚至微亏的局面,多家企业及时降低生产负荷、安排检修,主动减少产量,以规避亏损扩大风险。这种基于利润信号的弹性调整,使得行业避免了往年长期持续深度亏损的困境,反映出企业在周期波动中的决策成熟度有所提高。
后市展望:反弹与下行交织,原料采购节奏仍是关键
下半年加氢苯市场或整体呈先扬后抑走势。地缘反复带来阶段性反弹窗口,但下游需求制约下的下行压力同样存在,原料采购节奏的把握仍是企业维持利润的关键。
1.纯苯供需结构矛盾压力逐步凸显
从供应端看,石油苯、加氢苯和进口三个环节均面临增量预期。加氢苯方面,6月以来国内多套停产1~2年的装置陆续重启,四季度西北地区仍有两套装置存投产预期,产量有望释放新增量。石油苯方面,国内炼厂检修装置陆续回归,8—9月国内产量将逐步走高;进口预期同步增加。三个环节同步放量,供应压力逐步累积,前期去库存格局大概率结束,基本面边际转弱。从需求端看,下游表现整体平平,采购仍以刚需为主,追高备货意愿不足。苯乙烯、己内酰胺等主要下游开工率处于低位,短期内难有明显改善,对高价原料接受程度有限,需求端支撑力度较弱。
综合供需两侧,下半年纯苯供需矛盾随供应放量或再度凸显。7—8月中上旬低库存对价格尚存一定支撑,但8月下旬以后市场承压运行概率上升。
2.原料粗苯端面临供应缩量预期
粗苯作为焦化副产品,其产出并不取决于自身行业供需,而主要受主产品焦炭生产节奏及焦煤供应制约。预计下半年焦煤供应偏紧局面将持续。受前期安全事故影响,山西煤矿整体产能释放水平目前维持在70%左右,预计三季度恢复至80%,四季度恢复至85%~90%。而焦煤矿井的产能恢复速度大概率低于这一整体水平,焦煤供应偏紧问题将再次凸显,焦企在原料采购难度加大及冬季环保限产等多重约束下,开工率面临下调压力。受此影响,粗苯供应存在缩量预期,苯加氢企业原料采购难度或有所加大,成本端压力将间接影响加氢苯行业的开工弹性与利润空间。
就企业经营而言,前期低价库存红利已释放完毕。利润维持将更多依赖采购时点与销售节奏的精细匹配,以及开工负荷的灵活调节。值得关注的是,粗苯定价话语权长期偏向上游,但随着下游企业抗风险能力增强、生产节奏把控及原料库存管理趋于合理,今年以来下游议价能力有所提升,粗苯与加氢苯价差得以阶段性拉开。在外部不确定性较高的背景下,企业宜继续保持合理原料库存与弹性生产调度,以巩固上半年经营成果、应对新一轮市场波动。