

2026年上半年,我国氯碱行业整体承压运行,主导产品市场震荡下行,下游需求疲软。虽出口市场有所增长,但行业效益下滑,亏损面加大,企业运营面临困境。
上半年行业经济运行分析
1. 生产运行:行业规模继续增长,碱氯开工率结构性分化
烧碱产能产量稳步增长,开工率保持高位:上半年,烧碱产能新增95万吨/年,总产能5246万吨/年,生产企业177家;产量2366.3万吨,同比增长3.9%,装置开工率约90%,表观消费量2135.6万吨,同比增长3.4%。
以聚氯乙烯(PVC)为代表的耗氯产品开工率相对低位运行:上半年,PVC产能减少13万吨/年,总产能3075万吨/年(乙烯法占比约31%),生产企业70家。预估上半年产量约1150万吨,同比增长1.8%,装置开工率约75%;表观消费量约919万吨,同比下降5.1%。其他耗氯产品产能整体呈增长态势,但大多开工率不足7成,部分产品开工率只有约5成。
2. 市场运行:氯碱产品市场震荡下行
近期,烧碱和液氯价格均处于下滑走势,除2020年2—3月疫情期间外,当前是烧碱和液氯合计价格近20年来最低时期。
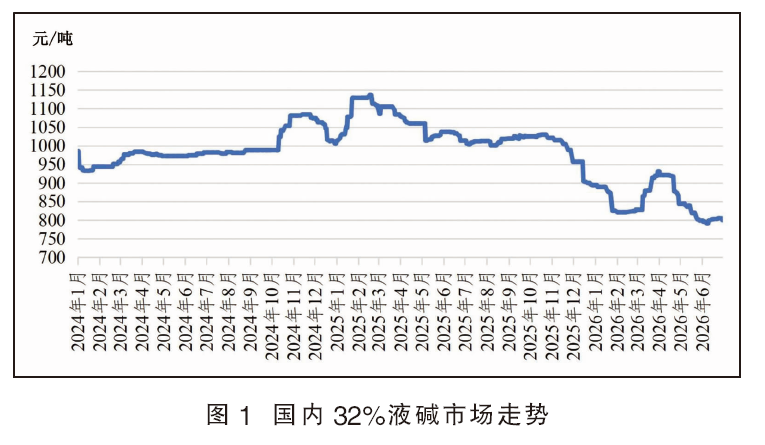
(1)烧碱市场:上半年呈现先降后涨再降走势,6月底32%液碱全国均价800元/吨,较年初893元/吨下滑10%。3月初,随着烧碱出口量价齐升,带动企业库存压力减轻,内贸市场上涨;4月中旬,随着外盘市场回落,烧碱市场下滑;6月份,市场低位盘整。详见图1。
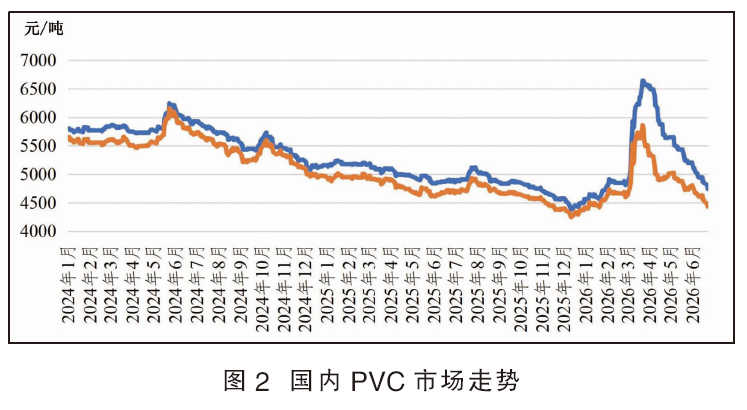
(2)PVC市场:受中东地缘冲突影响,上半年行情波动幅度增大,整体呈现先涨后跌的走势。截至6月底,国内乙烯法均价4628元/吨,较年初4561元/吨上涨67元/吨;电石法均价4387元/吨,较年初4415元/吨下跌28元/吨。国内PVC市场走势见图2。国内不同工艺装置开工出现分化,3月份乙烯法企业原料供应紧张,多数企业维持较低负荷,部分装置停车检修,而电石法厂家开工负荷较高。从需求来看,国内塑料加工厂家开工普遍偏低,特别是型材、管材等建材行业需求明显不足,虽然出口上涨,但社会库存量居高不下,成为二季度市场下行的主导因素。
(3)其他氯产品市场:6月份,中国氯碱工业协会监测的液氯、甲烷氯化物、氯化石蜡、氯乙酸、环氧丙烷、PVC糊树脂、氯化PVC(CPVC)、氯化聚乙烯(CPE)等产品市场均出现下滑走势。
3. 进出口:主导产品出口保持增长
(1)烧碱:1—6月,我国烧碱进口0.6万吨(同比增长35.7%),出口231.3万吨(同比增长14.2%)。其中液碱出口180.6万吨(同比增长4.9%),主要出口至澳大利亚(占比42.3%)和印度尼西亚(占比30.0%);固碱出口50.7万吨(同比增长66.2%),主要出口至印度尼西亚、越南、哈萨克斯坦等东南亚、中亚及非洲等地。
(2)PVC:1—6月,我国PVC进口7.5万吨(同比下降39.7%),出口238.8万吨(同比增长21.8%),其中销往印度90.4万吨(占比37.9%)、越南20.8万吨(占比8.7%)、印度尼西亚12.6万吨(占比5.3%)。4月1日PVC出口退税取消前,国内厂商集中签单,3月单月出口高达68万吨;二季度,印度临时取消关键石化产品的进口关税,国内PVC出口保持活跃。
4. 下游需求:整体疲软,传统领域增长乏力,新兴领域有所显现
氯碱行业下游需求呈现“传统承压、新兴发力、整体疲软”的格局。
烧碱:氧化铝方面,1—6月份我国氧化铝产量同比增长3.3%,但铝土矿的进口数量同比增加17%,消费占比最大的氧化铝行业耗碱量下降。由于成品服装等出口量下降,印染企业亏损严重。纸浆企业开工负荷较高,但亏损面加剧。新能源锂电领域成为烧碱需求的重要增长极,但对总量拉动有限,尚不足以完全对冲传统下游需求的放缓。
PVC:房地产持续疲软,1—6月房屋新开工面积2.32 亿平方米(同比下降 23.4%),型材、管材行业开工不足5成。地板生产开始转向东南亚地区,国内地板生产萎缩,PVC需求降低。其他软制品如广告布、包装消费有所增长,但弥补不了房地产需求的减量,PVC需求进一步萎缩。
行业面临的问题
1. 氯碱产品市场低迷,企业经营面临困境
近年来,国内房地产市场持续低迷,与之相关的型材、管材等建材制品需求难有改观,PVC需求持续低迷。烧碱虽在新能源锂电等行业存在一定需求增量,但造纸、印染等传统耗碱行业的单位耗碱量持续下滑。液氯及主要耗氯产品市场持续低迷,部分产品价格持续下滑,行业出现大面积亏损。
2. 行业规模面临无序扩张风险
氯碱行业属于基础原材料行业,产业关联度大、经济带动性强,在当前经济下行的压力下,各地为了促进当地经济发展,企业为了自身发展,对氯碱项目有投资需求。从协会统计的企业新扩建项目规划来看,通过废盐综合利用生产烧碱的规划项目众多,同时行业主要的氯产品也有很多新扩建计划,行业规模面临无序扩张风险。
3.“碱氯失衡”矛盾进一步加剧
烧碱装置开工率高位运行与PVC等耗氯产品需求低迷并存,液氯出货困难、商品氯倒贴运费现象时有发生。当前烧碱新增产能规划众多,而PVC及多数耗氯产品市场持续低迷,“碱氯失衡”风险仍在累积,成为“十五五”时期行业结构性矛盾的突出表现。
4. 国际竞争与贸易摩擦日趋激烈
近年来,我国氯碱产品频繁遭遇海外贸易壁垒。2026年,印度对我国PVC启动反补贴调查。近期,泰国、韩国、英国也相继对我国PVC发起反倾销调查,贸易摩擦呈扩散之势。这些贸易保护措施对行业出口形成严峻挑战。同时,海外低成本产品对我国市场的竞争压力将长期存在。
5. 绿色转型任务依然艰巨
烧碱生产的高耗电属性决定了氯碱行业碳减排压力较大。当前全国碳市场正在向石化化工等行业扩围,欧盟碳边境调节机制(CBAM)已生效,行业面临的碳约束日益增强。如何协调好稳增长与碳减排的关系,是“十五五”期间氯碱行业面临的重要课题。
下半年行业运行展望
1. 下半年市场运行预测
下半年,烧碱市场预计以稳为主,但存在阶段性震荡。供应端,下半年仍有烧碱项目陆续投产,产量将维持高位。需求端,新能源、水处理等领域仍将贡献增量,但造纸、印染等传统下游需求难有明显改善,氧化铝行业采购节奏也将影响市场阶段性走势。成本端,电价仍处高位,原盐价格下行空间有限,成本压力持续。出口方面,澳大利亚、印尼等主要市场的氧化铝需求预计仍将保持一定刚性,出口量将维持较高水平。综合判断,下半年烧碱市场大概率呈现区间震荡格局。
PVC市场预计低位运行。供应端,新增产能有限,部分不具备竞争优势的企业或将退出,供给端有优化趋势,预计下半年市场将处于持续去库存过程。需求端,房地产调整仍在深化,建材类需求难有明显改观。出口方面,由于上半年部分出口订单提前透支了海外需求,下半年出口预计有所回落。综合判断,PVC市场短期内难以走出低谷。
2. 全年主要指标预测
(1)行业扩能:下半年,国内烧碱计划新增产能190万吨/年,按经验投产率估计,实际新增产能预计100万吨/年,且新增产能主要集中在废盐综合利用项目,预计2026年底产能为5340万吨/年。下半年,国内PVC计划新增产能有限,产能有继续优化的趋势,预计将有50万吨/年左右长期停车产能退出,另有部分装置技改扩产,预计2026年底产能为3030万吨/年。
(2)生产情况:下半年,国内烧碱产量预计为2465万吨,较上半年增长约4%。下半年PVC产量预计1200万吨,预计全年产量2350万吨,同比增长2.2%。
(3)消费情况:下半年,烧碱表观消费量预计约2250万吨,较上半年增长约4%。下半年,国内PVC表观消费量预计约1007万吨,全年表观消费量预计约为1926万吨,同比小幅下降0.8%。