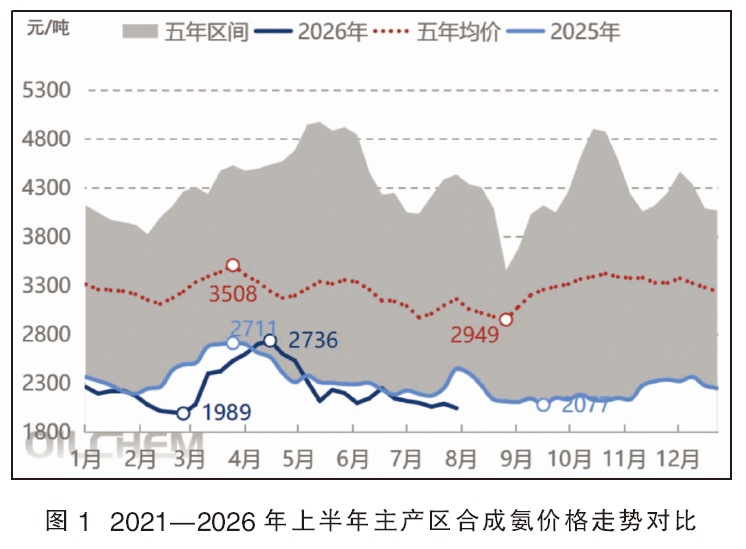
2021—2026年,合成氨产业链供需两端快速发展,期间因疫情及地缘政治等宏观因素影响,以及行业上下游之间扩能时间和力度错配,推动下游品种价格出现一定波动。周期内,受相关政策影响,合成氨新建企业装置大型化、产业集中化趋势明显,原料结构进一步优化,行业规模化继续增强。而下游品种产能增速低于合成氨增速,长周期产业链供需增速失衡。
2021年起,伴随产能置换升级改造及新增产能集中释放,合成氨行业进入新一轮扩能周期,至2025年新增产能共计投放1739万吨/年,全国产能达到8883万吨/年,累计增长24%。产能的高速扩张使得行业供需增速失衡程度加深,行业压力与日俱增。2026年1—7月我国合成氨新增产能再度释放225万吨/年,供应能力持续增强,出现行业结构性过剩现象,导致氨价易跌难涨。
产能结构调整背景—价格回落—出口窗口打开
上半年国内合成氨市场现货均价为2247元/吨,同比下滑6.53%,环比上涨1.95%。如图1所示,上半年整体呈现年初先跌、3—4月春耕支撑冲高、5—6月淡季再度回落走势,价格运行多贴合农业淡旺季节奏。年内供需两弱行情延续,化肥出口叫停,硫磺价格高涨,影响化肥行业生产积极性;工业需求面硝酸、丙烯腈、己内酰胺等行业阶段性亏损,导致阶段性检修、降负现象。农需面3—4月春耕带来阶段性利好支撑,推动氨价短期修复;春耕结束后农需快速退场,市场重心下行。虽然自2月底美伊冲突爆发后,集港持续带动,月度出口量屡创新高。需求持弱背景下,多借短时供应减量利好,市场阶段性上涨,但利空主导,氨市易跌难涨。
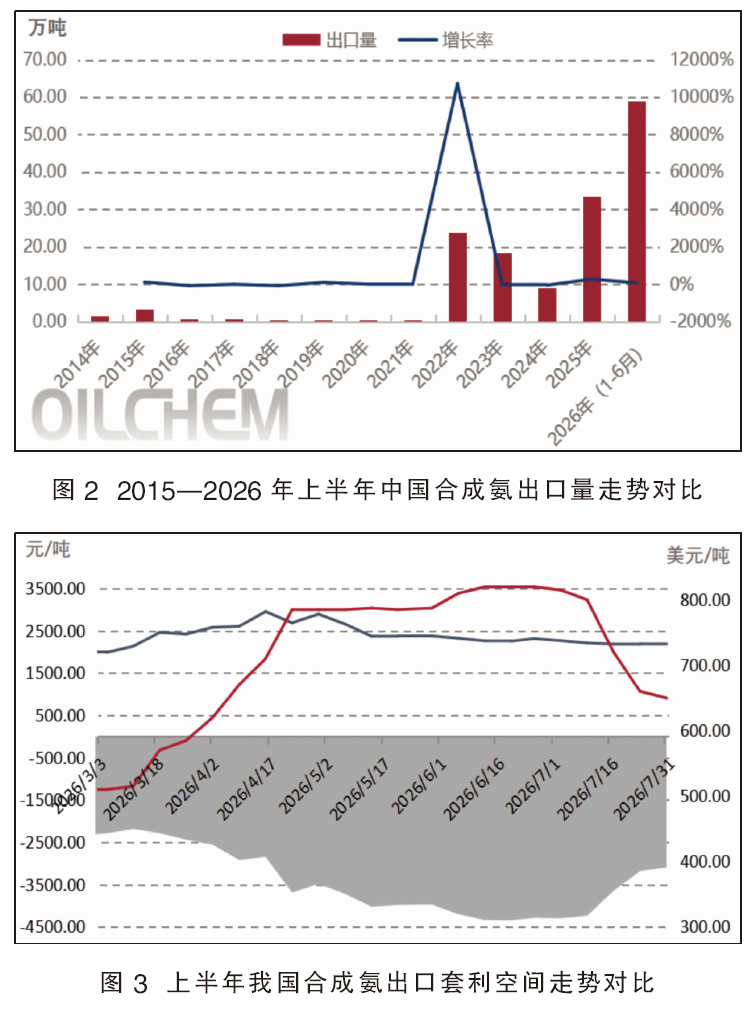
国内价格优势凸显,出口窗口期打开,创出口量历史高位。1—6月我国合成氨出口量高达58.87万吨,同比涨870.77%。如图2所示,仅上半年的出口量已创历史高位,下半年在国际局势难稳态势下中国出口窗口期将维持,预计全年出口量有望突破100万吨。
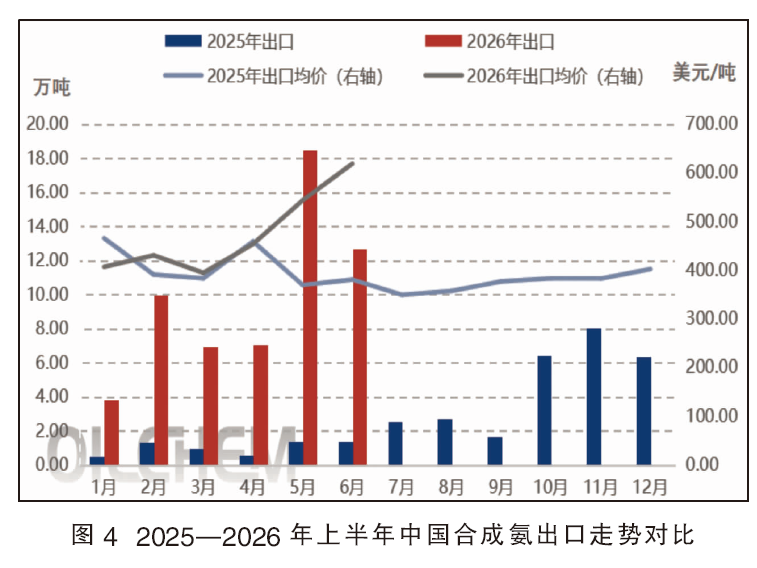
目前中国集港成本多在2400~2800元/吨,国际氨价虽整体回落,当前出口成交多在550~650美元/吨。如图3所示,以高端成交为例,目前中国出口套利空间在2800元/吨左右;以低端为例,出口套利空间仍在2300元/吨左右,利润可观。国际局势不稳,国际缺口尚需中国补充,利于国内出口,各港口出口较为活跃。
中国供需弱势背景下出口套利空间助推合成氨出口,同时,江苏、浙江、福建、广东、广西等港口液氨储运配套完善,也为其顺利出口提供了强有力支撑。如图4所示,2026年5月份合成氨出口量达峰值18.5万吨,创年内月度高位。
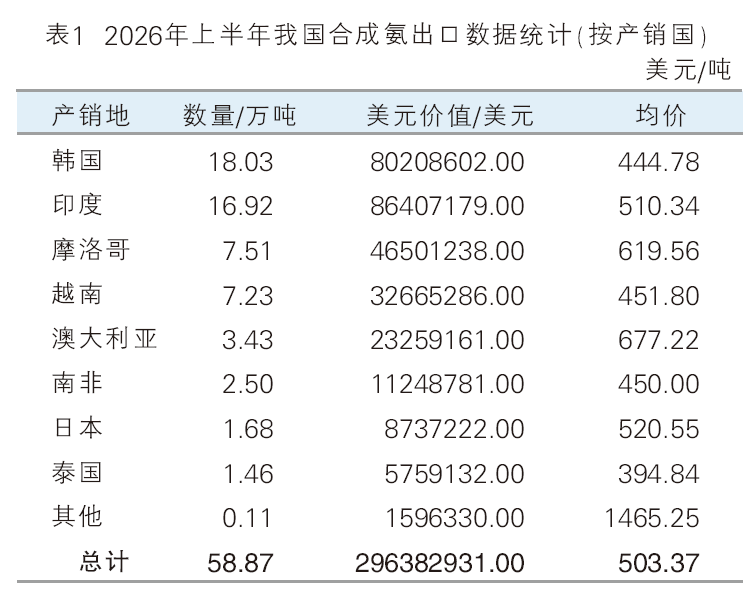
如表1所示,我国合成氨主要出口至韩国、印度、摩洛哥、越南等国家,上半年出口量分别为18.03万吨、16.92万吨、7.51万吨、7.23万吨。中国出口氨流向一方面出于距离优势;另一方面因局势不稳,中东主要生产集中地停车减产现象明显,货源紧张,其周边需求大国将需求转移至中国。此举对中国供需弱势行情起到一定缓解作用。
我国合成氨供应充足,港口配套设施不断完善,叠加中东局势不稳带来的全球供应缺口,共同助推中国合成氨出口量持续走高。另一方面,国内绿氨生产逐步规模化、持续化,全链条技术实现突破,产品获得国际认可,港口储运体系进一步成熟,完全具备常态化稳定出口的能力。但仍需重点关注中东局势变化:当地依托油气资源的低成本产能企业一旦恢复供应,将直接影响中国出口,尤其是印度、摩洛哥等市场的体量空间将会受到明显挤压。