

2026年上半年,我国聚乙烯(PE)市场经历了由地缘冲突引发的剧烈波动,呈现“成本推涨、供需错配、冲高回落”的阶段性行情。上半年PE市场虽一度因外部冲击走出暴涨行情,但内需疲软的“硬伤”使其难以真正摆脱弱势格局,呈现出“进口减、出口增、国内弱、价难涨”的复杂局面。
行业产能继续扩张
上半年,我国PE产能相较于去年同期增加206万吨/年,产量较去年同期增加64万吨,企业开工率下降3.62个百分点;进口量较去年同期减少192万吨,出口量较去年同期增加132万吨,需求量较去年同期减少185万吨。
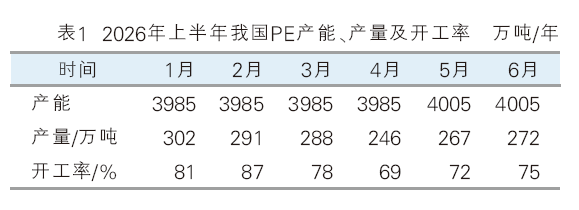
上半年,我国PE行业供需数据涨跌互现,产能继续保持增长。由于2025年7月—2026年1月份产能继续集中投放,我国PE产能继续增加,截至2026年6月底总产能达到4005万吨/年。
上半年,国内PE产量同比减少,全球原油供应紧张推高油价,国内部分石化企业原料供应紧张造成部分企业减产降负和停车检修增加,PE产量与开工率明显下降,上半年我国PE表观消费量减少。上半年我国PE产能、产量及开工率详情见表1。
PE市场冲高回落
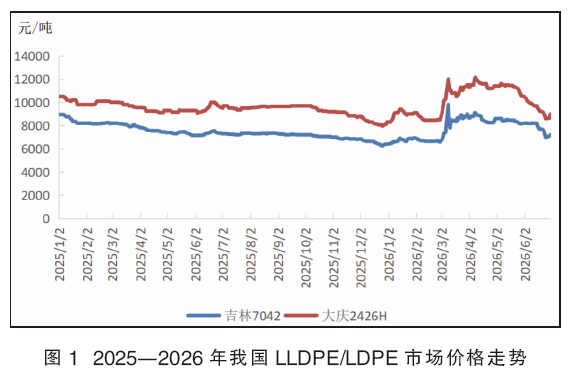
2026年上半年,国内线性低密度聚乙烯/低密度聚乙烯(LLDPE/LDPE)价格呈先震荡后快速拉涨再震荡下滑走势(见图1)。1月初受地缘冲突影响,国际原油价格快速上涨,在原油成本端支撑下,国内PE价格小幅震荡上行。但随着传统春节假期临近,部分下游工厂提前放假,市场交投气氛陆续转弱,并且伴随春节假期前上游及中间商积极降库存,以及对节后累库的担忧情绪下,市场价格表现弱势下行。2月下旬,春节假期结束,面对库存压力与下游传统需求淡季,下游整体开工低迷,行情区间弱势运行。2月底和3月地缘冲突带动原油走高,叠加春季集中检修,以及中东进口资源减少预期下市场商家惜正售情绪炒作,现货资源供应收紧,价格快速抬升。4月上旬在高油价与装置检修集中、部分企业减产、进口减少、出口激增多重利好支撑下,市场价格维持高位。4月下旬,随着地膜季节性需求转弱,以及中东冲突缓和预期作用下,市场LLDPE/LDPE价格转弱下行。5月份,国内部分检修装置陆续复产,叠加地膜季节性需求基本结束,步入传统淡季,受下游加工利润压缩、高价原料采买意愿低迷制约,PE市场弱势运行。6月PE市场仍处于需求淡季,供强需弱格局持续,油价震荡带来的炒作情绪逐渐降低,整体行情主要受供需影响,行情仍以弱势下行为主。
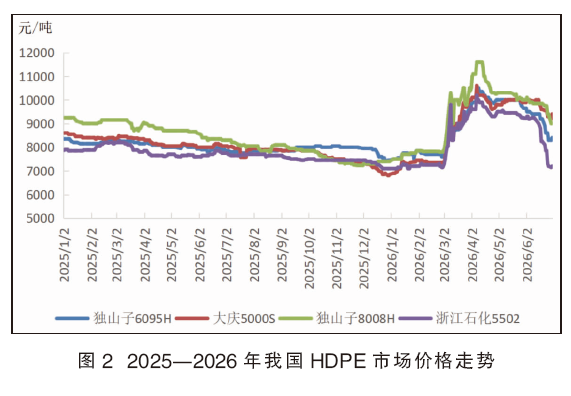
上半年,国内高密度聚乙烯(HDPE)价格运行同样呈现先震荡后快速拉涨再震荡下滑走势,趋势与LLDPE/LDPE基本一致(见图2)。但因HDPE产品分类众多,以及受到塑料期货的影响不及LLDPE直接,其价格涨幅小于LDPE和LLDPE。近年来,HDPE装置投产集中,国内HDPE产品供应压力增加。在3月份行业受到冲突与原油价格快速拉涨而快速上涨时,HDPE相较其他品种涨幅有限。进入3月底,地膜需求减少,HDPE价格仍保持继续上涨势头。HDPE下游分类众多,多数产品与日常生产生活相关,季节性需求不及LLDPE强。上半年,HDPE价格高点出现在4月初。4月下旬,国内部分装置检修结束,国内装置开工率提升,供应增加预期与需求淡季双重作用下,HDPE价格转弱,下行持续至6月份。6月PE市场仍处于传统需求淡季,供强需弱格局持续,高油价虽带来成本端的利好支撑,但需求端的影响明显,整体行情更多受供需基本面影响,行情仍以弱势运行为主。
出口爆发式增长 进口创五年新低
2026年上半年,我国PE进口总量500.06万吨,较去年同期下降约27.78%(见图3)。三大品类进口全线下滑,尤其高压品种受中东货源占比高影响,降幅大于低压品种。
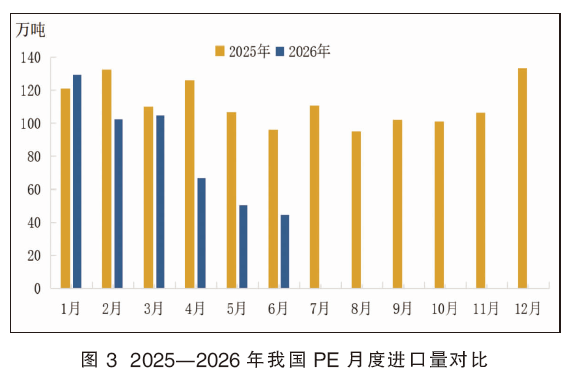
上半年,中东货源运输受阻明显,其中伊朗、阿联酋、沙特等主要供应地的部分航线运输效率大幅下降,直接导致上半年PE进口量同比锐减超17%,创下近五年同期最低水平,海外供应对国内PE补充减少。分月进口量来看,1—3月进口量维持在月度100万吨。2月份进口量较1月份下降明显,主要由于春节假期清关停滞影响,同时需求处于年底最低水平,市场交投活跃度显著放缓。此后受美伊冲突升级影响,霍尔木兹海峡通航能力大幅下降,同时中东地区部分炼化设施遭袭,导致全球PE供应链出现剧烈扰动,成为上半年进出口市场的核心转折点。受此影响,4月国内PE进口量骤降至67.15万吨,环比降幅35.94%,同比降幅46.70%。随着供应链逐步适应局势变化,5—6月份PE进口量降幅有所下降。
从进口来源国看,上半年我国PE进口前五大来源地为沙特、美国、阿联酋、伊朗、俄罗斯,合计占比达60%以上,中东国家仍在进口中占据重要地位。与2025年相比,进口来源地整体保持稳定,但受冲突影响,伊朗货源供应明显减少。与此同时,美国依托低成本原料优势及稳定的产能输出,国内进口量有所提升。俄罗斯则凭借地缘贸易优势与相对稳定的产能释放,有效填补了部分供应缺口。
上半年,我国PE出口保持强劲增长,上半年总出口量在183.34万吨,较去年同期增加258.09%(见图4)。一季度累计出口37.82万吨,同比增幅达到74.42%,显著高于去年同期水平。二季度累计出口145.54万吨,其中4月份出口飙升,单月达54.51万吨,同比增长484.24%,创历史新高。地缘冲突导致中东、欧洲地区PE装置生产受阻,货源供应中断,国际买家转向供应稳定的中国市场。出口以东南亚、南亚为主,其中越南、菲律宾、孟加拉国、马来西亚位列前五,合计占比超四成。巴西作为远洋市场代表,也成为出口新增长点,占比达5.46%。一季度集中抢运后,东南亚、南亚客户已建立一定库存,叠加本土贸易商压价压缩出口利润,二季度后期出口增长动能略有放缓。
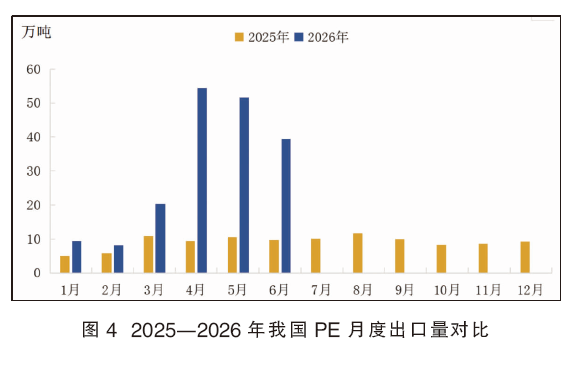
中东作为全球PE主产区之一,上半年由于冲突持续升级,霍尔木兹海峡通航稳定性不足,导致本地PE生产和发运受阻,伊朗货源大幅减少。同时由于原油和能源成本升高,下游加工企业开工不足,本地PE需求减少明显,整体需求同比下滑,出口量也难以增加。东南亚作为中国PE出口的核心目的地,2026年上半年需求保持稳定增长,一方面区域内制造业持续扩张,包装、建材等下游产业对PE需求稳步提升。另一方面中东货源断供后区域内供应缺口扩大,需从我国等地区进口填补缺口,带动进口需求大幅增长,成为上半年全球少有的需求增长点,我国对东南亚出口增幅超过70%。
上半年海外PE整体需求仍较疲软,需求结构性分化,地缘冲突带来的贸易流向重构,以及新兴市场需求缺口是我国出口增加的主要原因。下半年全球新增产能逐步释放,而需求复苏缓慢,供需压力可能进一步加大。
下游需求呈震荡下行态势
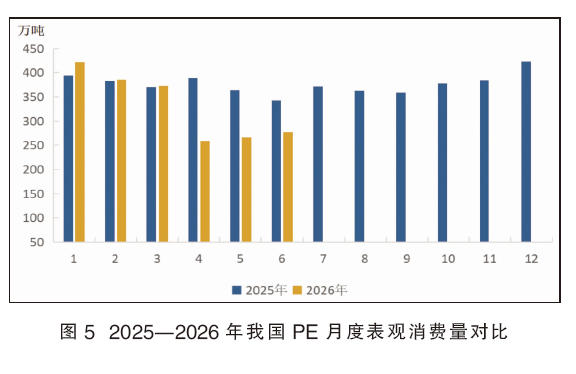
2026年上半年,国内PE表观消费量整体呈震荡下行趋势,一季度末至二季度初出现明显下滑(见图5)。1—3月,累计表观消费量达179.93万吨,同比小幅增长,略高于2025年同期。尽管春节假期影响部分下游开工,但节后复工预期支撑整体需求,加之进口到港基本正常,国内装置开工率维持中等偏上水平。进入4月,PE表观消费量降至258.76万吨,环比减少114万吨,跌幅30.57%,呈现断崖式下滑。2月末中东冲突升级,霍尔木兹海峡通行受阻,导致PE上游原料面临断供风险,部分外购原料装置被迫降负或停车。国际原油价格也随之大幅上涨,成本支撑增强,企业主动减产意愿上升。自3月起,石化企业密集安排装置检修,4月检修规模进一步扩大,国内供应量明显降低。同时,海运受阻也直接减少中东货源的流入,进口船期延迟、到港量大幅下滑,高压料及专用料等品种出现阶段性紧缺。与此相反,受运输不畅影响,外围市场供应偏紧,价格上扬,国内部分企业抓住窗口期积极出口,4月出口订单显著增长,进一步减少了国内供应压力。在“国内供应减少、进口下滑、出口增加”三重因素共同作用下,4月PE表观消费量创阶段新低。但这种大幅下降更多是供应链阻断与成本传导导致的阶段性供需错配,下游制品企业面临原料“价高量少”的困境,部分中小加工厂减产或停产,实际消费受到抑制。随着地缘冲突影响逐渐弱化,装置重启与进口补充,5—6月表观消费量缓慢回升,但上半年整体增速低于去年同期水平。
下半年展望
供应面:2026年下半年,预计我国PE新增产能在521万吨/年,若新增装置都如期投产,2026年PE总产能将达到4526万吨/年。年内PE新产能投产呈现明显的“前低后高”特征。上半年新增产能有限,下半年产能释放明显加快,预计三四季度将成为PE投产高峰期。下半年PE新增产能以全密度装置、HDPE装置为主,LLDPE投产速度有所放缓,国内PE供应仍有较为明显的增量预期。但部分对冲因素同样存在:一方面地缘政治不确定性,国际油价不稳,油制生产企业在成本压力下装置有可能降负或检修;另一方面是国内部分老、旧、小产能有可能陆续退出;三是受不稳定的国际关系影响,我国PE正由传统的进口大国转变为稳定的出口供应国,下半年出口意愿继续增强,或将降低国内PE供应压力。
需求端:PE产品需求仍将维持低速增长态势,传统需求领域表现平淡。三季度承压过度,四季度旺季预期有限。7—8月是PE传统需求淡季,农膜需求处于年内低位,订单增量有限。9—10月棚膜旺季将启动,刚性需求或有望刺激国内PE市场出现阶段性回暖。包装膜领域受日常消费和电商物流支撑,预计维持相对平稳;HDPE管材受房地产下行影响需求低迷;新能源领域(锂电池隔膜等)需求增速虽有加快,但新兴领域占PE整体消费比重仍偏低,难以完全对冲传统需求降低。
市场:预期下半年PE产品市场价格将承压下行,价格重心或较上半年有所下移,前期战争溢价部分将逐步回吐,供需宽松格局将是影响价格上行空间的主要因素之一。上半年PE市场受地区冲突影响,成本上升导致价格高企,打乱了产品原有的供需格局。下半年随着新增产能集中释放和溢价持续回吐,预计市场将从“虚高震荡”向“成本回归式下跌”回归。下半年PE市场将主要受新装置投产进度、产品旺季需求强度,以及企业库存与社会库存变化影响。