中东冲突爆发后,原油与石化产品价格经过初期的大幅震荡,目前波动渐渐趋缓。随着霍尔木兹海峡态势的来回拉扯,市场对于石化化工行业的认知也发生了显著的变化。从冲突初期认为原油不足导致供给紧张,开始发现加工能力不足才是中长期限制因素。这一转变的主要催化剂是6月底海峡暂时通行后,原油供给紧张的态势明显缓解,但海外成品油价差却继续扩大。这使得海外对于炼厂景气度的预期持续提升,相关上市公司的股价也表现良好。
然而,尽管中国坐拥全球最大的原油加工能力,市场却普遍认为国内炼厂很难直接受益于这一轮炼油的高景气。核心原因就是国内成品油出口有配额管控机制,过去多年出口量基本稳定。冲突爆发后,成品油出口的政策管控进一步收紧。不过,国内炼化企业虽然在冲突中看似并不直接受益,但却有望因此开启更长的景气周期。
在本次中东冲突爆发之前,炼化景气度已经低迷了两年。2025年底,市场普遍预期炼化景气度将逐渐修复。只不过当时期待的是化工部分的回暖,如裂解和重整装置的回报率提升,然而迎来的却是冲突爆发后海外成品油景气度的大幅提升。海外成品油的高景气将从三个方面加速国内炼化的景气修复。
成品油与化工品争夺原料
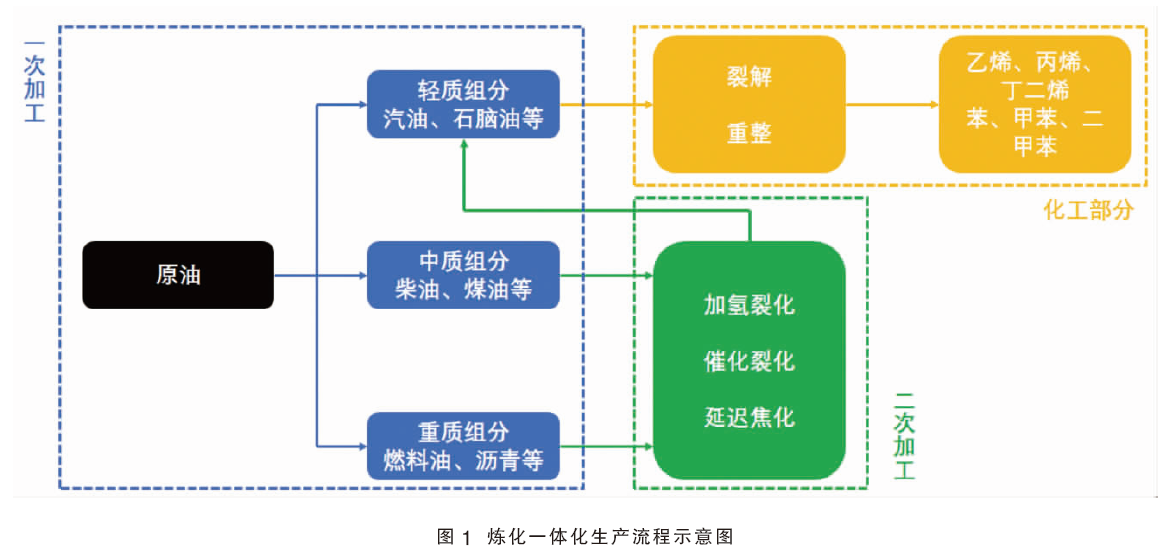
首先从短期来看,成品油过高的景气度,会通过炼厂生产调控使各种产品之间的景气度差异拉平。柴油本身是炼油过程中非常简单的产品,一般需要通过催化裂化、加氢裂化、延迟焦化等二次加工,将柴油等中质组分转化为轻质组分;再用于调和汽油,或进入化工部分的裂解和重整装置。当柴油景气度过高时,炼厂可以通过降低二次加工装置对中质组分的分解,来增产柴油。这就会导致汽油、石脑油等轻质组分的产出下降,最终使得各项产品的景气度相对均衡,并获得整体性提升。国内炼化企业虽然直接出口成品油较少,但也大概率会受益于石脑油景气度的提升。图1为炼化一体化生产流程示意图。
其次,国内虽然对成品油出口进行管控,但对一些介于化工品与调油组分之间的产品并没有约束。比如来自于重整装置的甲苯,以及与裂解原料有一定竞争关系的甲基叔丁基醚(MTBE)。从国内出口情况可以看出,从2022年俄乌冲突爆发,这些产品就立刻从净进口转为净出口。到2025年下半年,随着俄罗斯炼厂加工量下降,出口量开始明显提升。到2026年中东冲突爆发后,出口量进一步增加。这些调油组分的出口扩大,实际也表明国内炼化景气度也在被海外成品油景气度不断拉动。
化工投资将被抑制
国内在炼能快速增长的早期阶段,柴油的收率达到35%,柴汽比高达2.0。为了提升炼厂复杂度、降低柴油收率、满足快速增长的化工需求,我国的石化企业持续深耕。通过不断的技术突破和设备自主化,才使柴汽比降到1左右,并大量增产了烯烃、芳烃等化工品。而柴油毛利比正常情况高出约45美元/桶(约2250元/吨)。初级产品的暴利,势必会动摇多数企业向深加工产品发展的意愿。
同时,过去几年提供最主要化工增量的中国和中东地区,预计未来基础化工原料的供给增长也会显著放缓。如沙特近几年公布的主要改造升级炼化一体化项目进展都比较缓慢,国内石化龙头中国石化的炼油和化工板块资本开支计划明显下降。再叠加欧洲和东北亚地区的加速退出,预计全球范围内“油转化”的资本开支和产能增长会受到显著抑制,使化工景气度加速回升。
低炼油产能投放压制油价
目前来看,成品油高景气很难驱动炼油资本开支提升。展望未来,待中东冲突缓和,海峡通行恢复正常,如果国内炼化资本降速,中东和俄罗斯疲于修复战争冲击,则全球有效炼能的增长可能将非常有限。
同时,冲突大幅提升了各国对能源安全的诉求,预计未来全球原油供给增长将维持较高水平。北美地区过去多年一直保持良好增长,近两年每年产量增加90万桶/天以上。南美地区的巴西、圭亚那、阿根廷等国家近几年异军突起,未来也都有较大的发展规划,到2030年原油产量有望年均增长约60万桶/天。中东地区作为最大的产油区域,虽然过去几年增长一般,但在冲突期间发生了阿联酋退出OPEC等不利于供给格局的事件,未来供给增速也有望提升。综合来看,未来全球原油供给增速预计将持续高于炼能增速,油价大概率也将因此相对低迷。
全球炼能增长较快的时期发生在2012—2018年。该时期炼能增长较快,原油产量在美国页岩油影响下增长更加迅猛。这导致2014年油价暴跌,并维持了三年低位。而这三年中,炼化中化工部分的盈利一直维持高位。虽然景气度的成因较多,但油价低位-化工品低价-刺激需求增长-维持高景气的逻辑应当发挥了重要作用。因此,中东冲突缓和后,预计油价将均衡在较低水平,这也将为炼化一体化的景气度提供更长期的保障。